
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
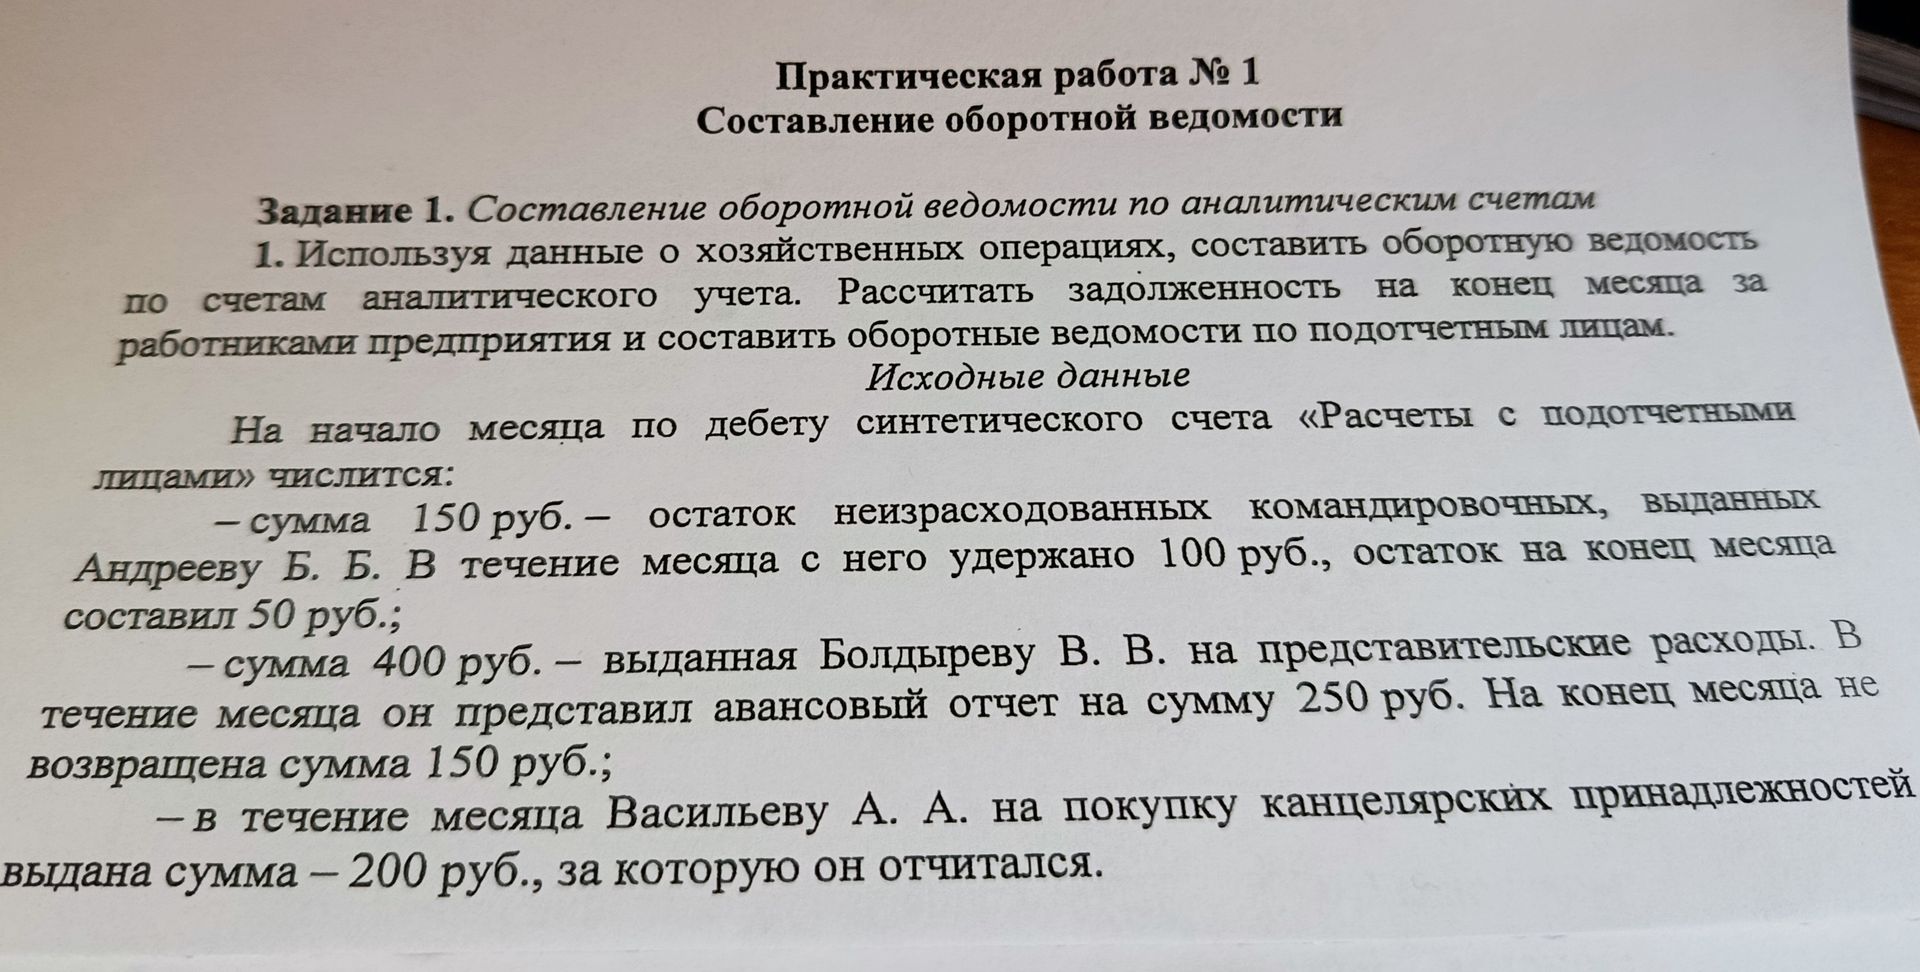
Ответ:
По счету 71 «Расчеты с подотчетными лицами» дебетовый оборот отражает выдачу денег, а кредитовый — суммы, по которым работник отчитался, или удержанные суммы. Конечное дебетовое сальдо показывает долг работника организации.
Расчет остатков: Андреев — 150 − 100 = 50 руб.; Болдырев — 400 − 250 = 150 руб.; Васильев — 200 − 200 = 0 руб.
| Подотчетное лицо | Сальдо на начало, Дт, руб. | Оборот за месяц, Дт, руб. | Оборот за месяц, Кт, руб. | Сальдо на конец, Дт, руб. | Сальдо на конец, Кт, руб. |
|---|---|---|---|---|---|
| Андреев Б. Б. | 150 | — | 100 | 50 | — |
| Болдырев В. В. | — | 400 | 250 | 150 | — |
| Васильев А. А. | — | 200 | 200 | — | — |
| Итого | 150 | 600 | 550 | 200 | — |
В строке итогов сальдо на начало: 150 руб. по дебету. Дебетовый оборот — 600 руб. (400 + 200), кредитовый оборот — 550 руб. (100 + 250). Конечное дебетовое сальдо — 200 руб. (150 + 600 − 550).
Ответ: задолженность на конец месяца — Андреева Б. Б. 50 руб., Болдырева В. В. 150 руб., Васильева А. А. нет. Общая задолженность подотчетных лиц — 200 руб.
