
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
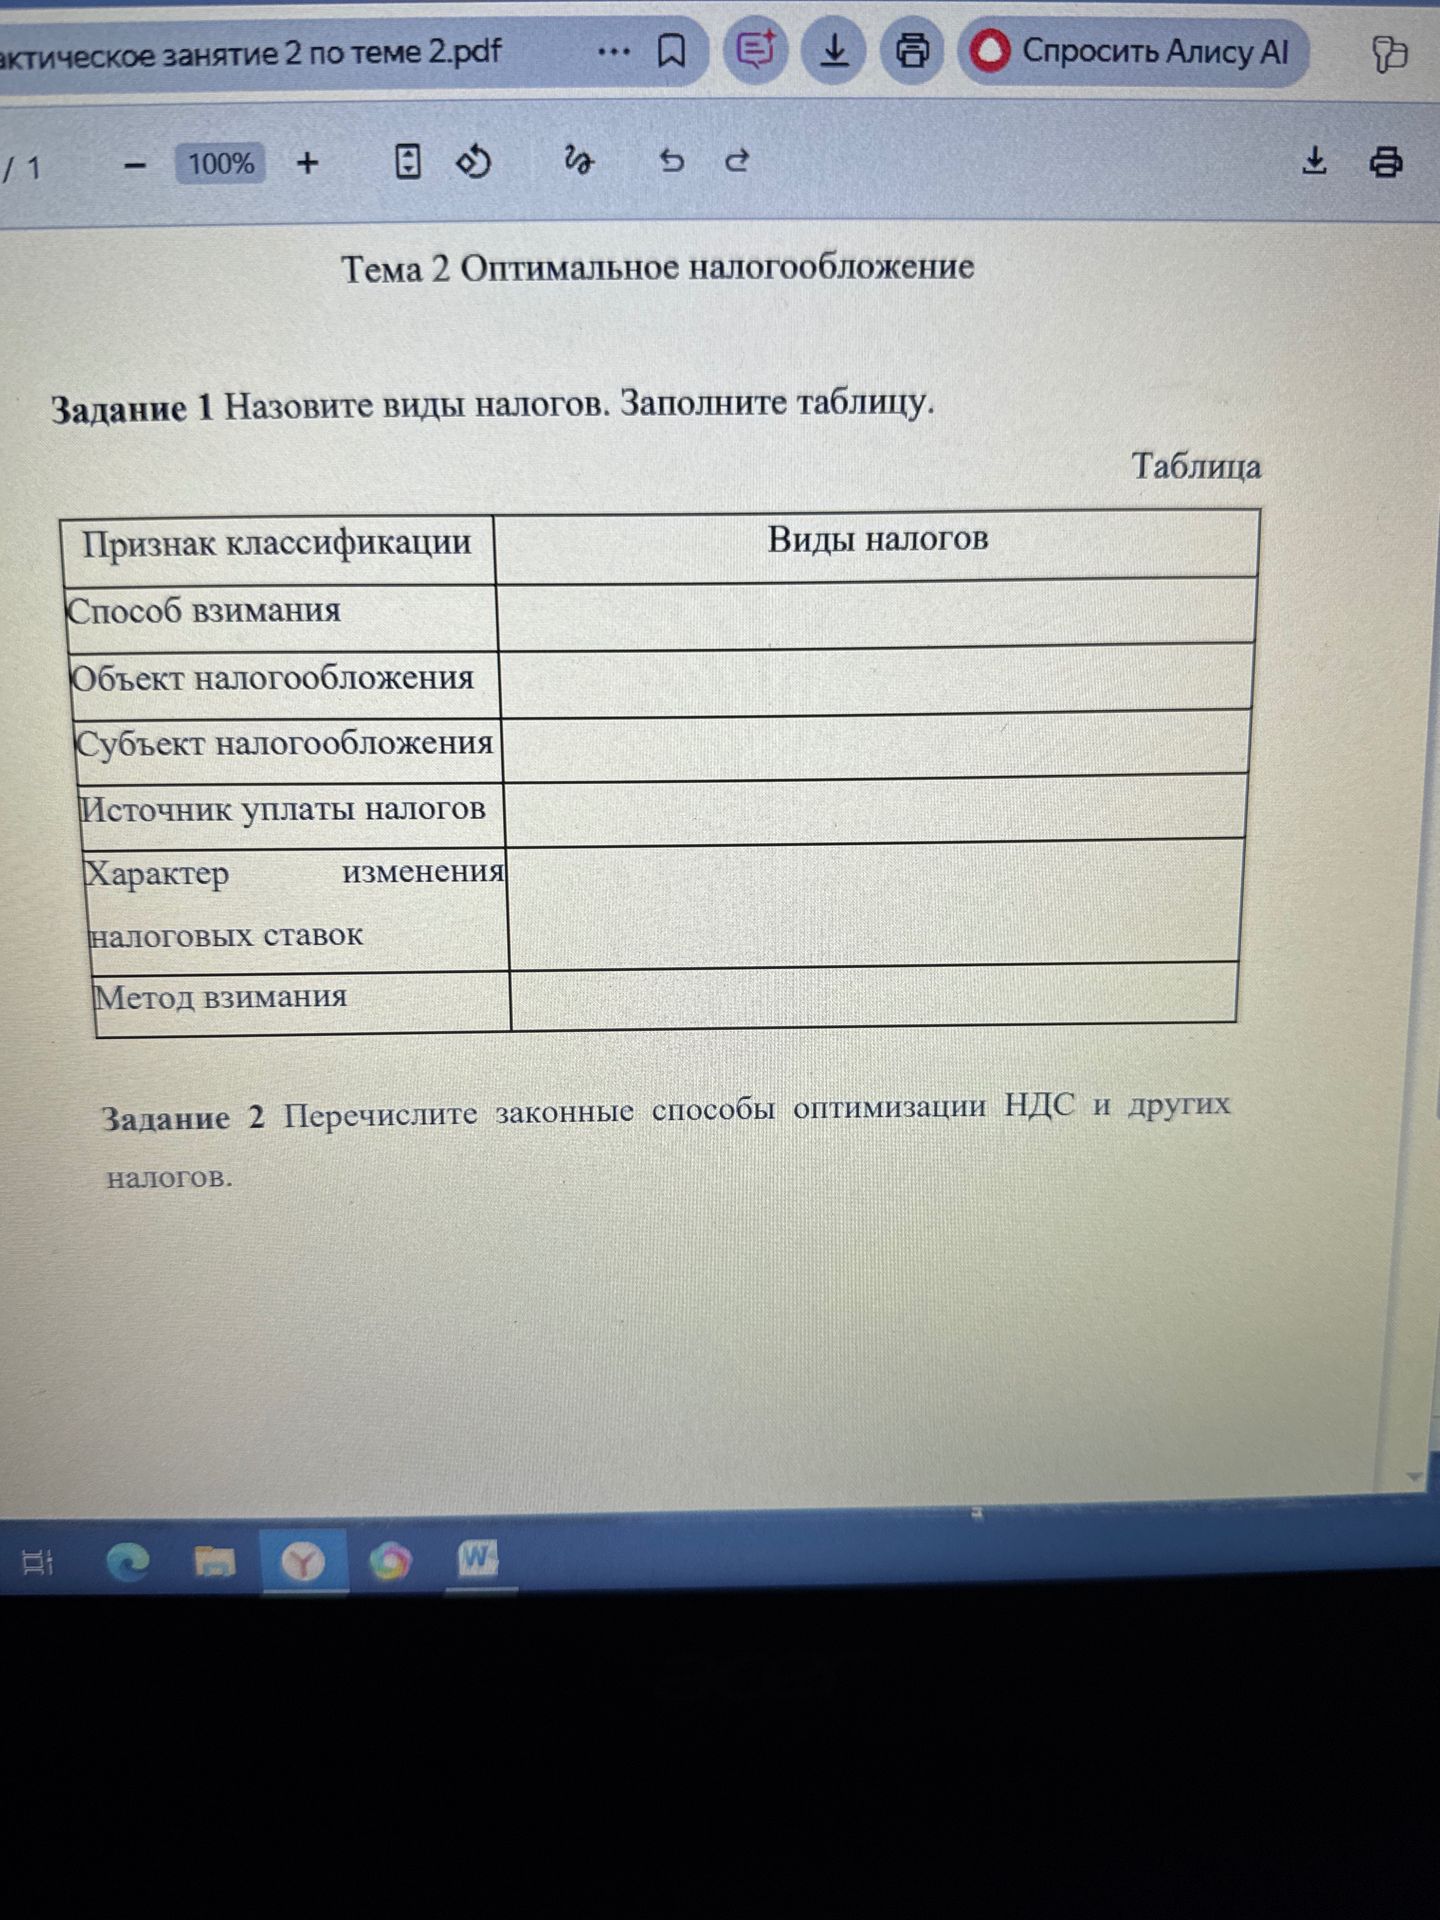
Ответ:
Налоги классифицируют по нескольким признакам. Для строк «способ взимания» и «метод взимания» использованы разные распространённые основания: деление на прямые и косвенные, а также порядок исчисления и уплаты.
| Признак классификации | Виды налогов |
|---|---|
| Способ взимания | Прямые (взимаются с дохода или имущества налогоплательщика); косвенные (включаются в цену товаров, работ или услуг). |
| Объект налогообложения | Налоги на доходы и прибыль; на имущество; на потребление и операции; на использование природных ресурсов. |
| Субъект налогообложения | Налоги с физических лиц; налоги с организаций; налоги, уплачиваемые организациями и физическими лицами. |
| Источник уплаты налогов | Налоги, уплачиваемые из выручки; из себестоимости (расходов); из прибыли или дохода налогоплательщика. |
| Характер изменения налоговых ставок | Пропорциональные (ставка постоянна); прогрессивные (ставка растёт с увеличением налоговой базы); регрессивные (ставка снижается с увеличением налоговой базы). |
| Метод взимания | Кадастровый (по установленным характеристикам объекта); декларационный (на основании декларации); у источника выплаты (налог удерживает выплачивающее доход лицо). |
Классификационные перечни в учебниках могут различаться: например, по объекту налогообложения часто приводят только доходы, имущество и потребление.
