
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
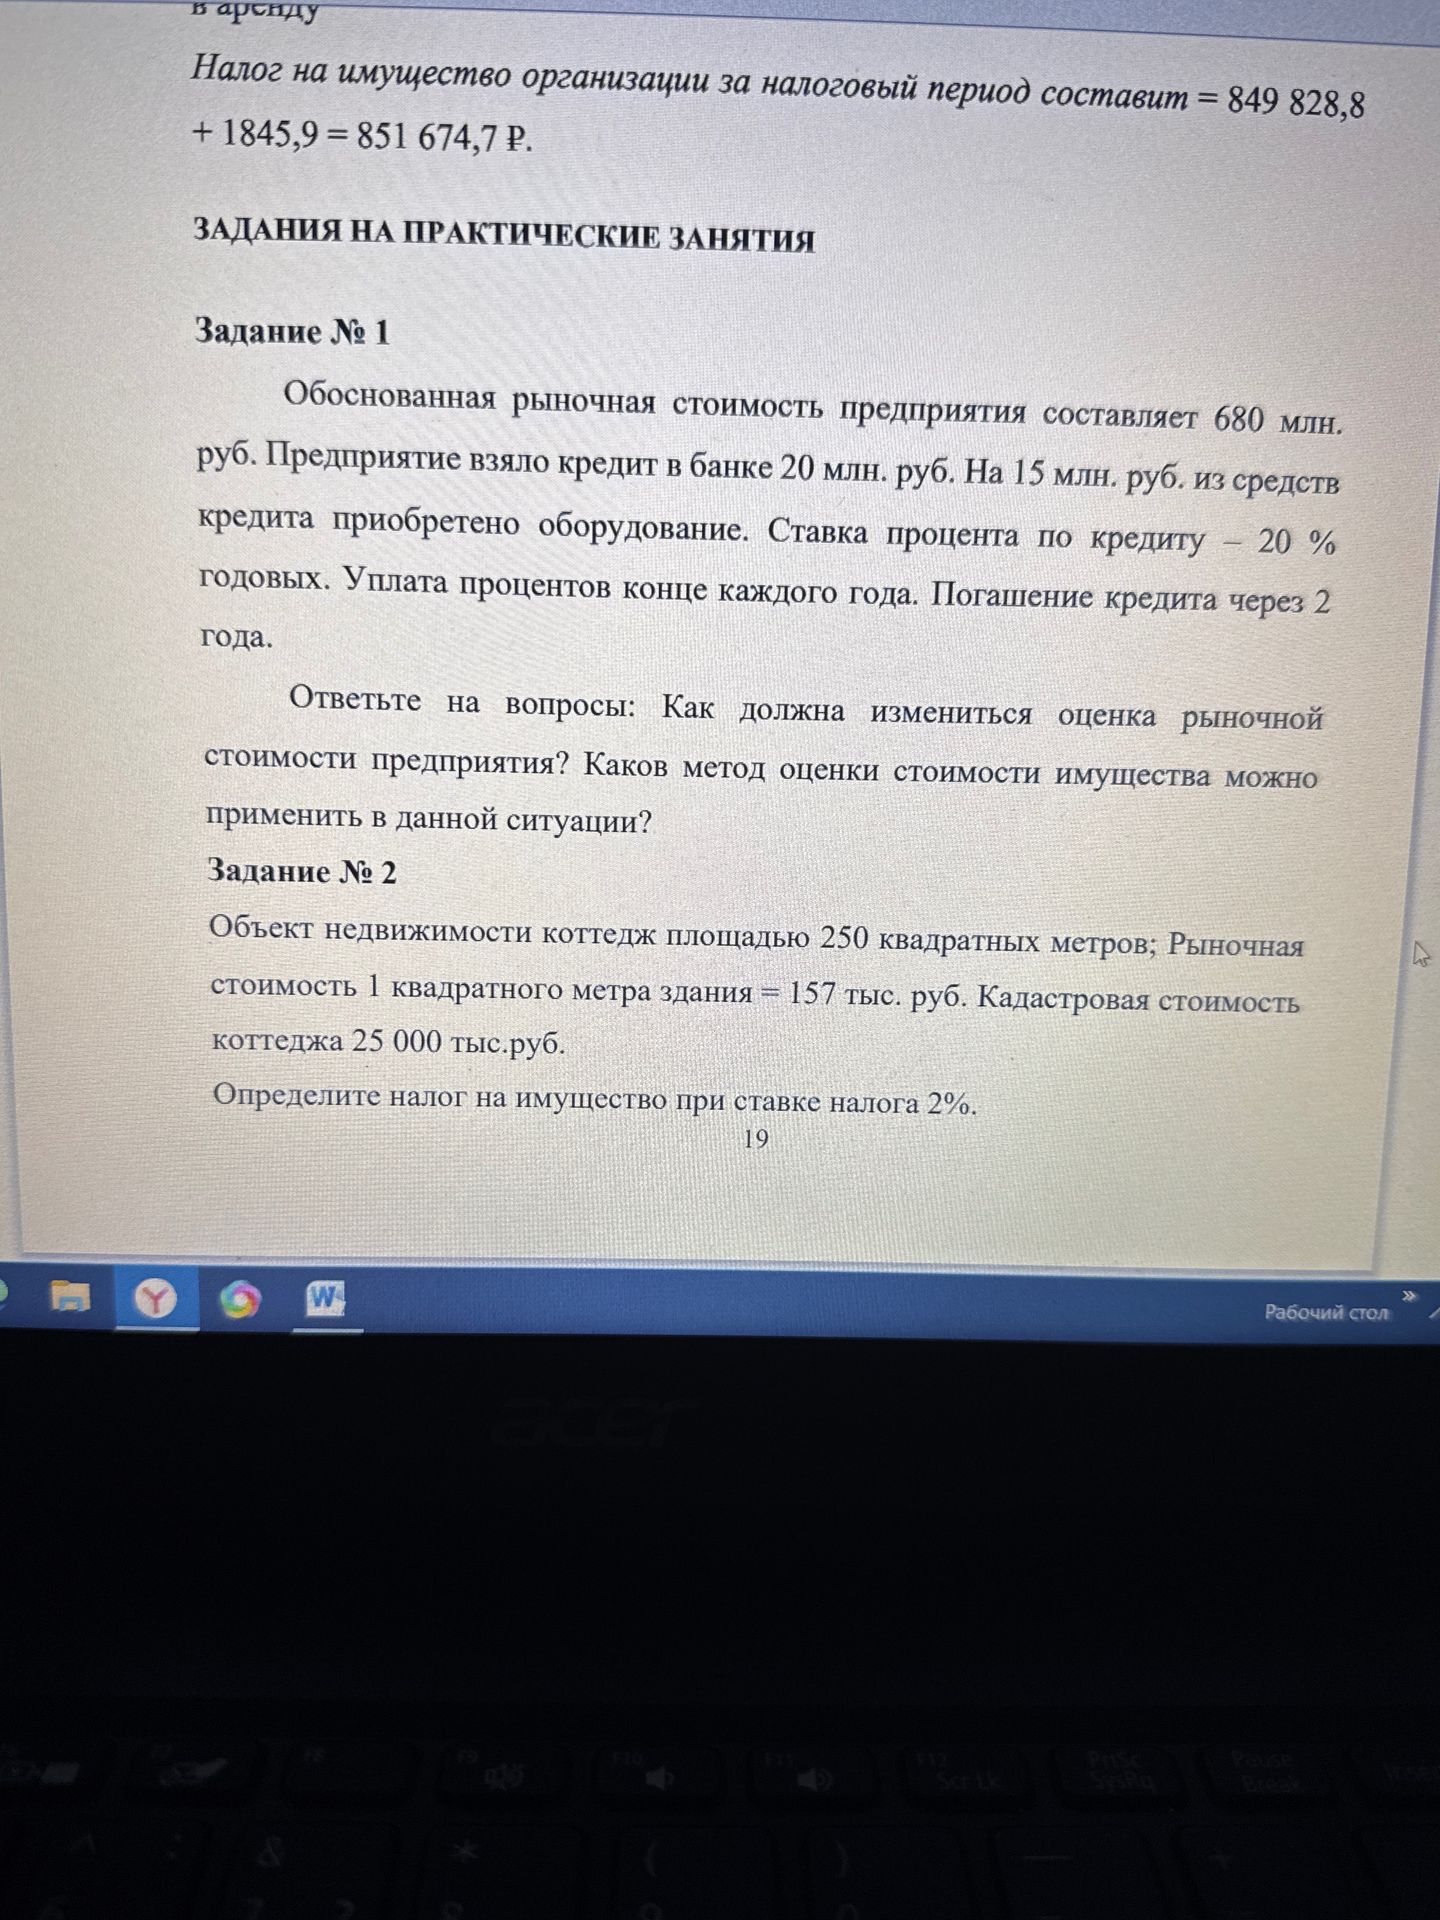
Ответ:
Для оценки изменения стоимости учтём приобретённое оборудование и обязательства по кредиту.
- Стоимость приобретённого оборудования увеличивает стоимость имущества предприятия на 15 млн руб.
- Проценты по кредиту за один год составят: \(20 \cdot 20\% = 4\) млн руб.
- За два года сумма процентов составит: \(4 \cdot 2 = 8\) млн руб.
- Общая сумма обязательств по кредиту с процентами: \(20 + 8 = 28\) млн руб.
- Изменение оценочной стоимости предприятия: \(15 - 28 = -13\) млн руб.
- Новая оценка стоимости: \(680 - 13 = 667\) млн руб.
Следовательно, при таком расчёте стоимость предприятия уменьшается на 13 млн руб. и составляет 667 млн руб.
В данной ситуации можно применить затратный (имущественный) подход к оценке стоимости. Он учитывает стоимость имущества предприятия и вычитает имеющиеся долговые обязательства.
Ответ: стоимость предприятия — 667 млн руб.; применяемый метод — затратный (имущественный) подход.
Для оценки изменения стоимости учтём приобретённое оборудование и обязательства по кредиту.
- Стоимость приобретённого оборудования увеличивает стоимость имущества предприятия на 15 млн руб.
- Проценты по кредиту за один год составят: \(20 \cdot 20\% = 4\) млн руб.
- За два года сумма процентов составит: \(4 \cdot 2 = 8\) млн руб.
- Общая сумма обязательств по кредиту с процентами: \(20 + 8 = 28\) млн руб.
- Изменение оценочной стоимости предприятия: \(15 - 28 = -13\) млн руб.
- Новая оценка стоимости: \(680 - 13 = 667\) млн руб.
Следовательно, при таком расчёте стоимость предприятия уменьшается на 13 млн руб. и составляет 667 млн руб.
В данной ситуации можно применить затратный (имущественный) подход к оценке стоимости. Он учитывает стоимость имущества предприятия и вычитает имеющиеся долговые обязательства.
Ответ: стоимость предприятия — 667 млн руб.; применяемый метод — затратный (имущественный) подход.
