
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
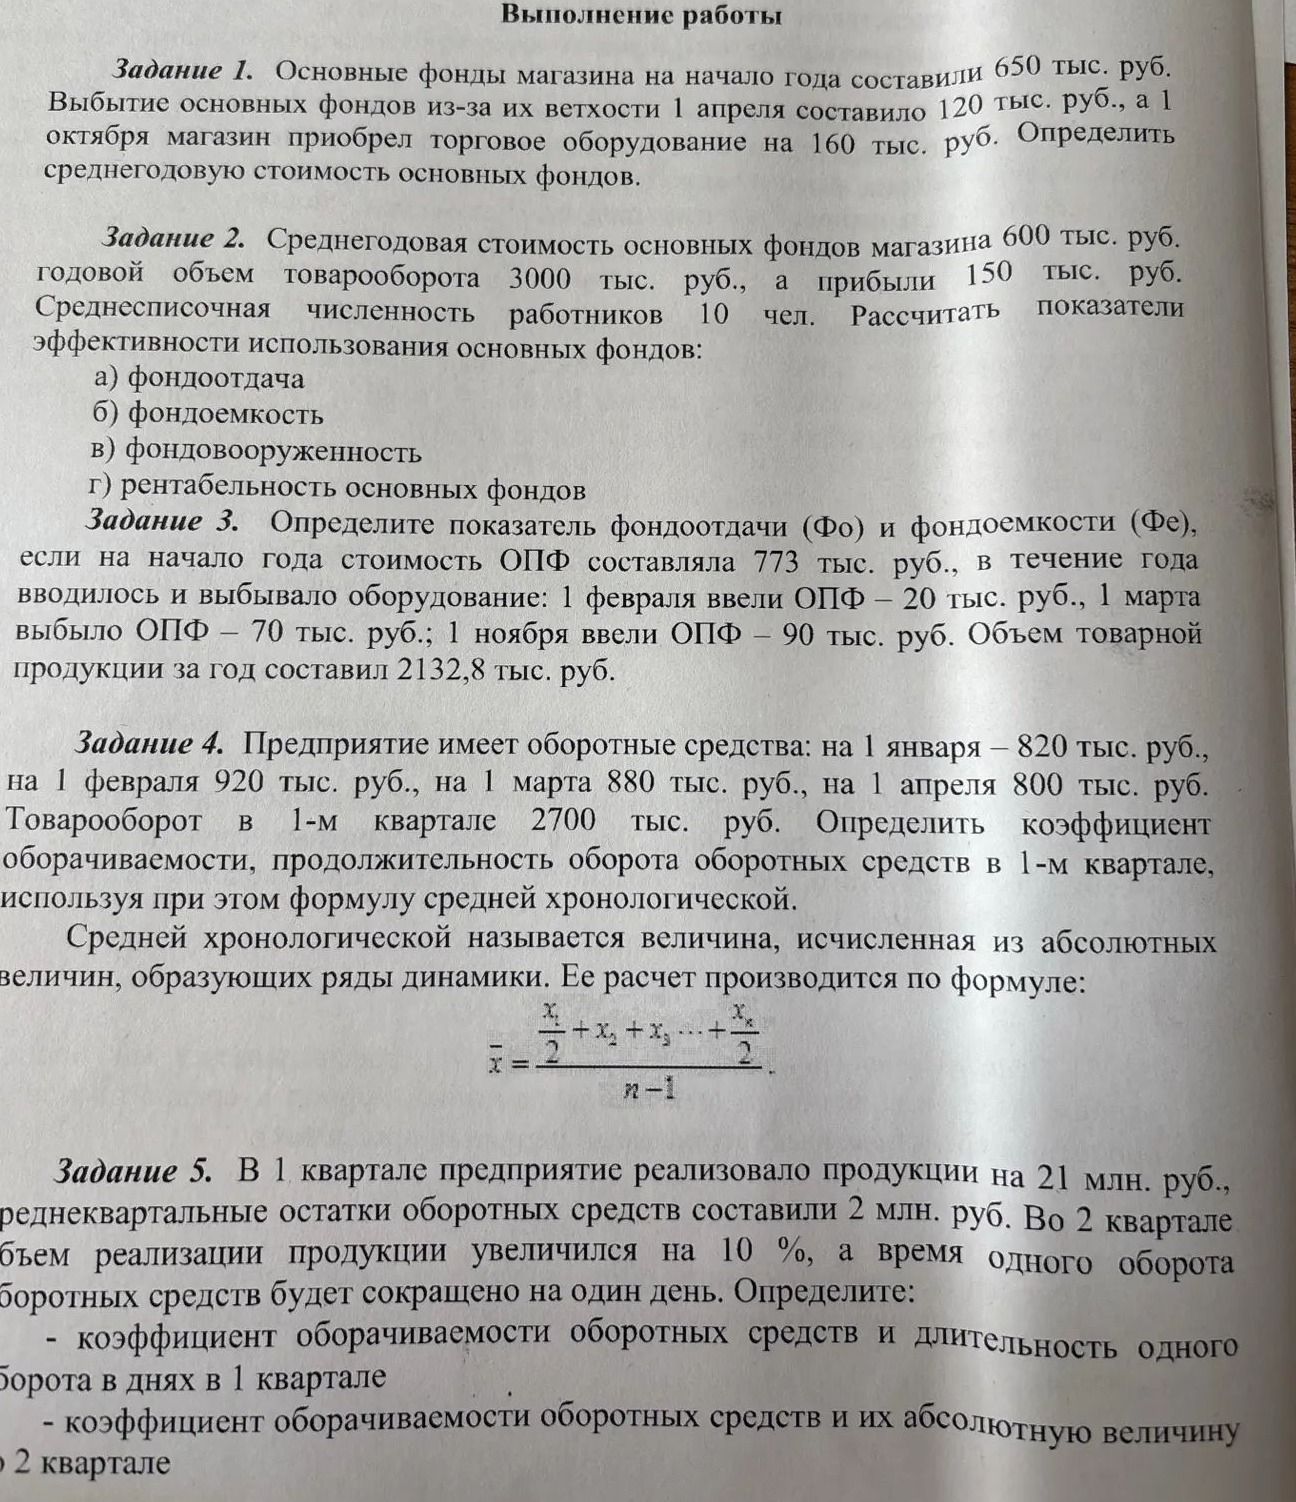
Стоимость выбывших фондов не учитывается с 1 апреля, то есть 9 месяцев; стоимость приобретённого оборудования учитывается с 1 октября, то есть 3 месяца.
Среднегодовая стоимость:
\(650-120\cdot\frac{9}{12}+160\cdot\frac{3}{12}=650-90+40=600\) тыс. руб.
Ответ: 600 тыс. руб.
Стоимость выбывших фондов не учитывается с 1 апреля, то есть 9 месяцев; стоимость приобретённого оборудования учитывается с 1 октября, то есть 3 месяца.
Среднегодовая стоимость:
\(650-120\cdot\frac{9}{12}+160\cdot\frac{3}{12}=650-90+40=600\) тыс. руб.
Ответ: 600 тыс. руб.
