
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
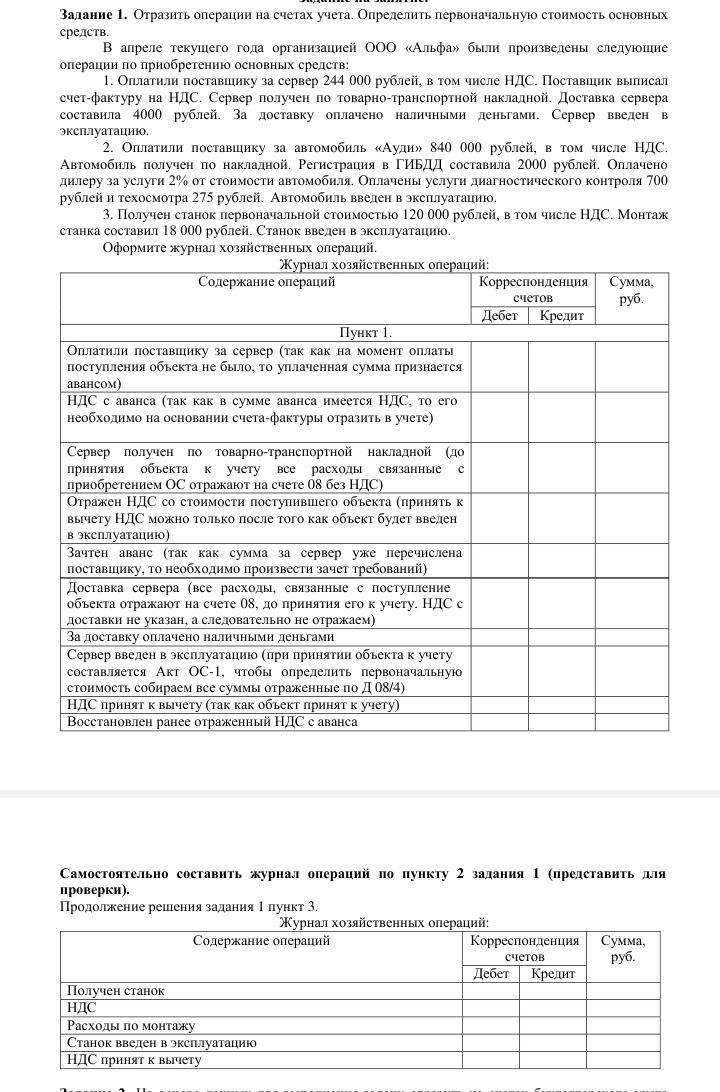
В условии не указан год и ставка НДС. Ниже расчёт выполнен по ставке 20% — действующей стандартной ставке. Считаю, что указанные суммы дополнительных услуг приведены без отдельно выделенного НДС и что расходы на регистрацию, дилерские услуги, диагностику и техосмотр относятся к подготовке автомобиля к использованию. НДС с аванса по серверу принимается к вычету при наличии счёта-фактуры; при получении сервера ранее принятый НДС с аванса восстанавливается.
Для суммы, включающей НДС 20%: стоимость без НДС = сумма ÷ 1,2; НДС = сумма − стоимость без НДС.
Пункт 1. Сервер
Стоимость сервера без НДС: 244 000 ÷ 1,2 = 203 333,33 руб.; НДС — 40 666,67 руб. Первоначальная стоимость с доставкой: 203 333,33 + 4 000 = 207 333,33 руб.
| Операция | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|
| Перечислен аванс поставщику за сервер | 60.02 | 51 | 244 000,00 |
| НДС с аванса по счёту-фактуре принят к вычету | 68.02 | 76.АВ | 40 666,67 |
| Получен сервер, стоимость без НДС включена во вложения во внеоборотные активы | 08.04 | 60.01 | 203 333,33 |
| Учтён входной НДС по серверу | 19.01 | 60.01 | 40 666,67 |
| Зачтён ранее перечисленный аванс | 60.01 | 60.02 | 244 000,00 |
| Учтены расходы на доставку сервера | 08.04 | 60.01 | 4 000,00 |
| Оплачена наличными доставка | 60.01 | 50 | 4 000,00 |
| Сервер введён в эксплуатацию | 01 | 08.04 | 207 333,33 |
| НДС по серверу принят к вычету после принятия объекта к учёту | 68.02 | 19.01 | 40 666,67 |
| Восстановлен НДС, ранее принятый к вычету с аванса | 76.АВ | 68.02 | 40 666,67 |
Первоначальная стоимость сервера — 207 333,33 руб.
Пункт 2. Автомобиль
Стоимость автомобиля без НДС: 840 000 ÷ 1,2 = 700 000 руб.; НДС — 140 000 руб. Услуги дилера: 840 000 × 2% = 16 800 руб. Первоначальная стоимость: 700 000 + 2 000 + 16 800 + 700 + 275 = 719 775 руб.
| Операция | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|
| Отражена стоимость полученного автомобиля без НДС | 08.04 | 60.01 | 700 000,00 |
| Учтён входной НДС по автомобилю | 19.01 | 60.01 | 140 000,00 |
| Оплачен автомобиль поставщику | 60.01 | 51 | 840 000,00 |
| Учтены расходы на регистрацию автомобиля | 08.04 | 51 | 2 000,00 |
| Учтены и оплачены услуги дилера (2% от 840 000 руб.) | 08.04 | 51 | 16 800,00 |
| Учтены и оплачены диагностика и техосмотр | 08.04 | 51 | 975,00 |
| Автомобиль введён в эксплуатацию | 01 | 08.04 | 719 775,00 |
| НДС по автомобилю принят к вычету | 68.02 | 19.01 | 140 000,00 |
Первоначальная стоимость автомобиля — 719 775 руб.
Пункт 3. Станок
Стоимость станка без НДС: 120 000 ÷ 1,2 = 100 000 руб.; НДС — 20 000 руб. Первоначальная стоимость с монтажом: 100 000 + 18 000 = 118 000 руб.
| Операция | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|
| Получен станок, стоимость без НДС | 08.04 | 60.01 | 100 000,00 |
| Учтён входной НДС по станку | 19.01 | 60.01 | 20 000,00 |
| Учтены расходы на монтаж | 08.04 | 60.01 | 18 000,00 |
| Станок введён в эксплуатацию | 01 | 08.04 | 118 000,00 |
| НДС по станку принят к вычету | 68.02 | 19.01 | 20 000,00 |
Первоначальная стоимость станка — 118 000 руб.
