
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
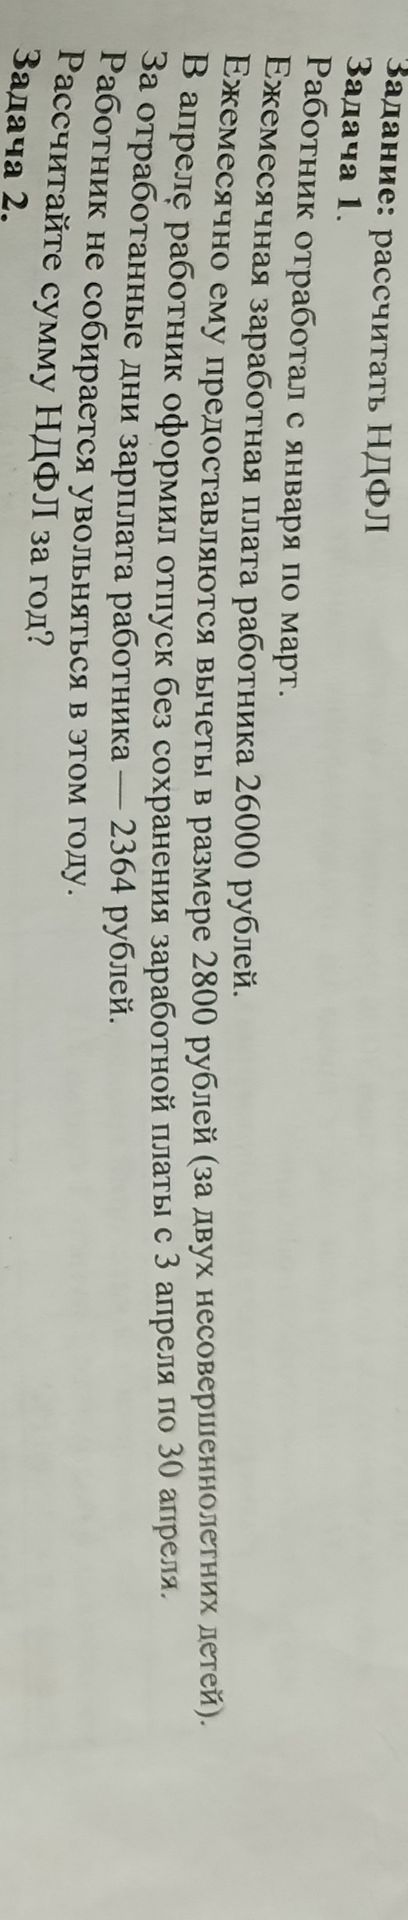
Предположим, что работнику предоставляют стандартный вычет на детей, ставка НДФЛ составляет 13%, а доход не превышает предельный размер для вычета.
- В январе—марте и мае—декабре зарплата за каждый месяц составляет 26 000 рублей. Налоговая база за такой месяц: 26 000 − 2 800 = 23 200 рублей. НДФЛ: 23 200 × 13% = 3 016 рублей.
- Таких месяцев 11: три месяца с января по март и восемь месяцев с мая по декабрь. НДФЛ за них: 3 016 × 11 = 33 176 рублей.
- В апреле доход составил 2 364 рубля — меньше вычета 2 800 рублей. НДФЛ за апрель равен нулю. Неиспользованный остаток вычета на следующий месяц не переносится.
Ответ: 33 176 рублей НДФЛ за год.
