
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
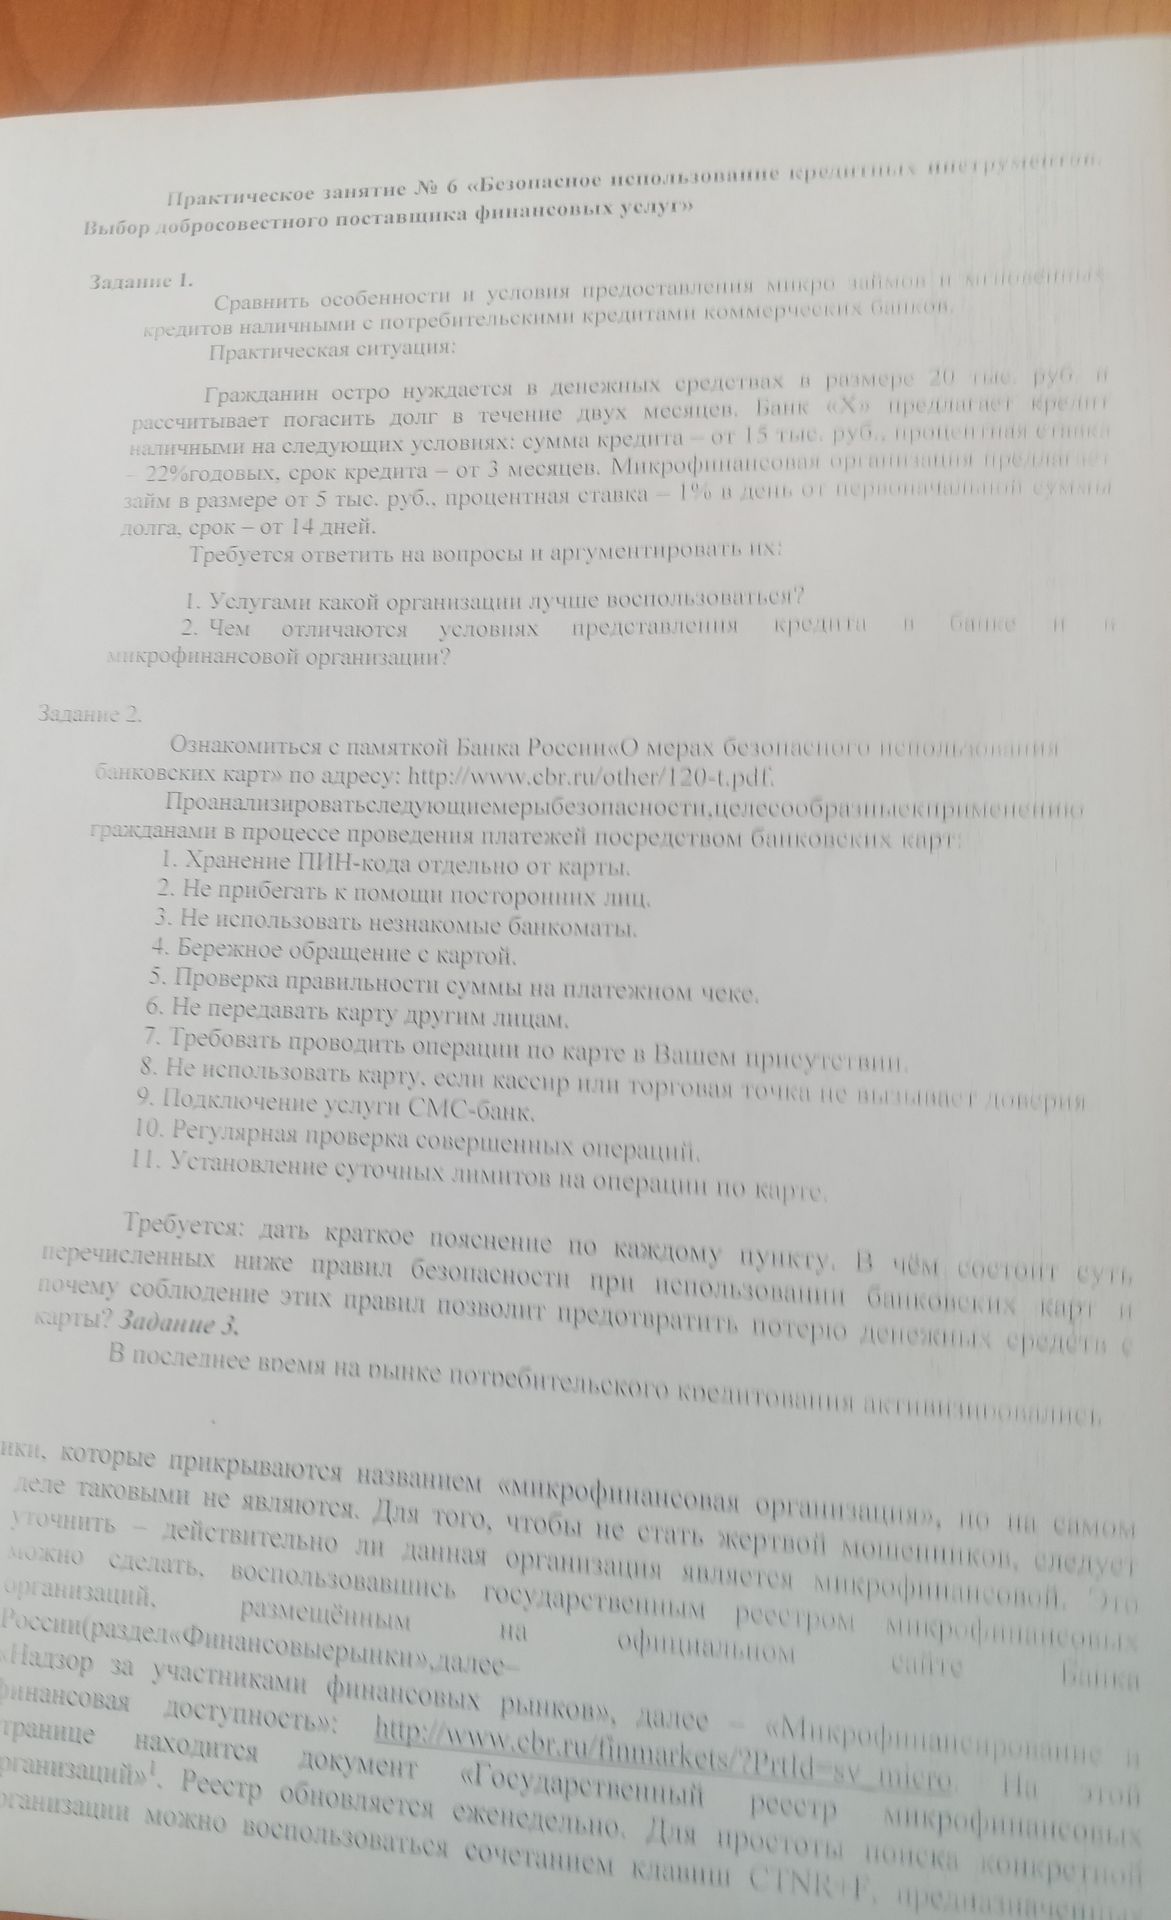
1. Какой организацией лучше воспользоваться? Если банк одобрит заявку и позволяет погасить кредит досрочно без дополнительных расходов, для гражданина предпочтительнее банк: ставка существенно ниже.
Сравним примерную стоимость за 2 месяца, считая для простоты, что проценты начисляются на всю сумму и досрочное погашение возможно:
- Банк: 20 000 × 22% × 2 / 12 ≈ 733,33 руб. процентов.
- МФО: 20 000 × 1% × 60 = 12 000 руб. процентов.
При таких допущениях сумма долга с процентами составила бы около 20 733,33 руб. в банке и 32 000 руб. в МФО. Фактический расчёт зависит от договора, графика и порядка начисления процентов.
Важно: минимальный срок банковского кредита указан как 3 месяца, а заёмщик рассчитывает расплатиться за 2 месяца. Перед оформлением нужно уточнить условия досрочного погашения и полную стоимость кредита. Если условия банка не позволяют рассчитаться за два месяца на приемлемых условиях, следует сравнить конкретные предложения, а не ориентироваться только на рекламную ставку.
2. Отличия условий. Банк предлагает деньги под 22% годовых, с минимальной суммой 15 тыс. руб. и сроком от 3 месяцев. МФО предлагает заём от 5 тыс. руб., но ставка составляет 1% в день от первоначального долга, а минимальный срок — 14 дней. Дневная ставка означает быстрое увеличение переплаты, поэтому заём в МФО обычно обходится заметно дороже. До оформления в обеих организациях следует проверить полную стоимость, комиссии, сроки и порядок погашения.
Ответ: предпочтительнее банковский кредит, если банк одобрит его и досрочное погашение на втором месяце не повлечёт неприемлемых расходов.
1. Какой организацией лучше воспользоваться? Если банк одобрит заявку и позволяет погасить кредит досрочно без дополнительных расходов, для гражданина предпочтительнее банк: ставка существенно ниже.
Сравним примерную стоимость за 2 месяца, считая для простоты, что проценты начисляются на всю сумму и досрочное погашение возможно:
- Банк: 20 000 × 22% × 2 / 12 ≈ 733,33 руб. процентов.
- МФО: 20 000 × 1% × 60 = 12 000 руб. процентов.
При таких допущениях сумма долга с процентами составила бы около 20 733,33 руб. в банке и 32 000 руб. в МФО. Фактический расчёт зависит от договора, графика и порядка начисления процентов.
Важно: минимальный срок банковского кредита указан как 3 месяца, а заёмщик рассчитывает расплатиться за 2 месяца. Перед оформлением нужно уточнить условия досрочного погашения и полную стоимость кредита. Если условия банка не позволяют рассчитаться за два месяца на приемлемых условиях, следует сравнить конкретные предложения, а не ориентироваться только на рекламную ставку.
2. Отличия условий. Банк предлагает деньги под 22% годовых, с минимальной суммой 15 тыс. руб. и сроком от 3 месяцев. МФО предлагает заём от 5 тыс. руб., но ставка составляет 1% в день от первоначального долга, а минимальный срок — 14 дней. Дневная ставка означает быстрое увеличение переплаты, поэтому заём в МФО обычно обходится заметно дороже. До оформления в обеих организациях следует проверить полную стоимость, комиссии, сроки и порядок погашения.
Ответ: предпочтительнее банковский кредит, если банк одобрит его и досрочное погашение на втором месяце не повлечёт неприемлемых расходов.
