
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
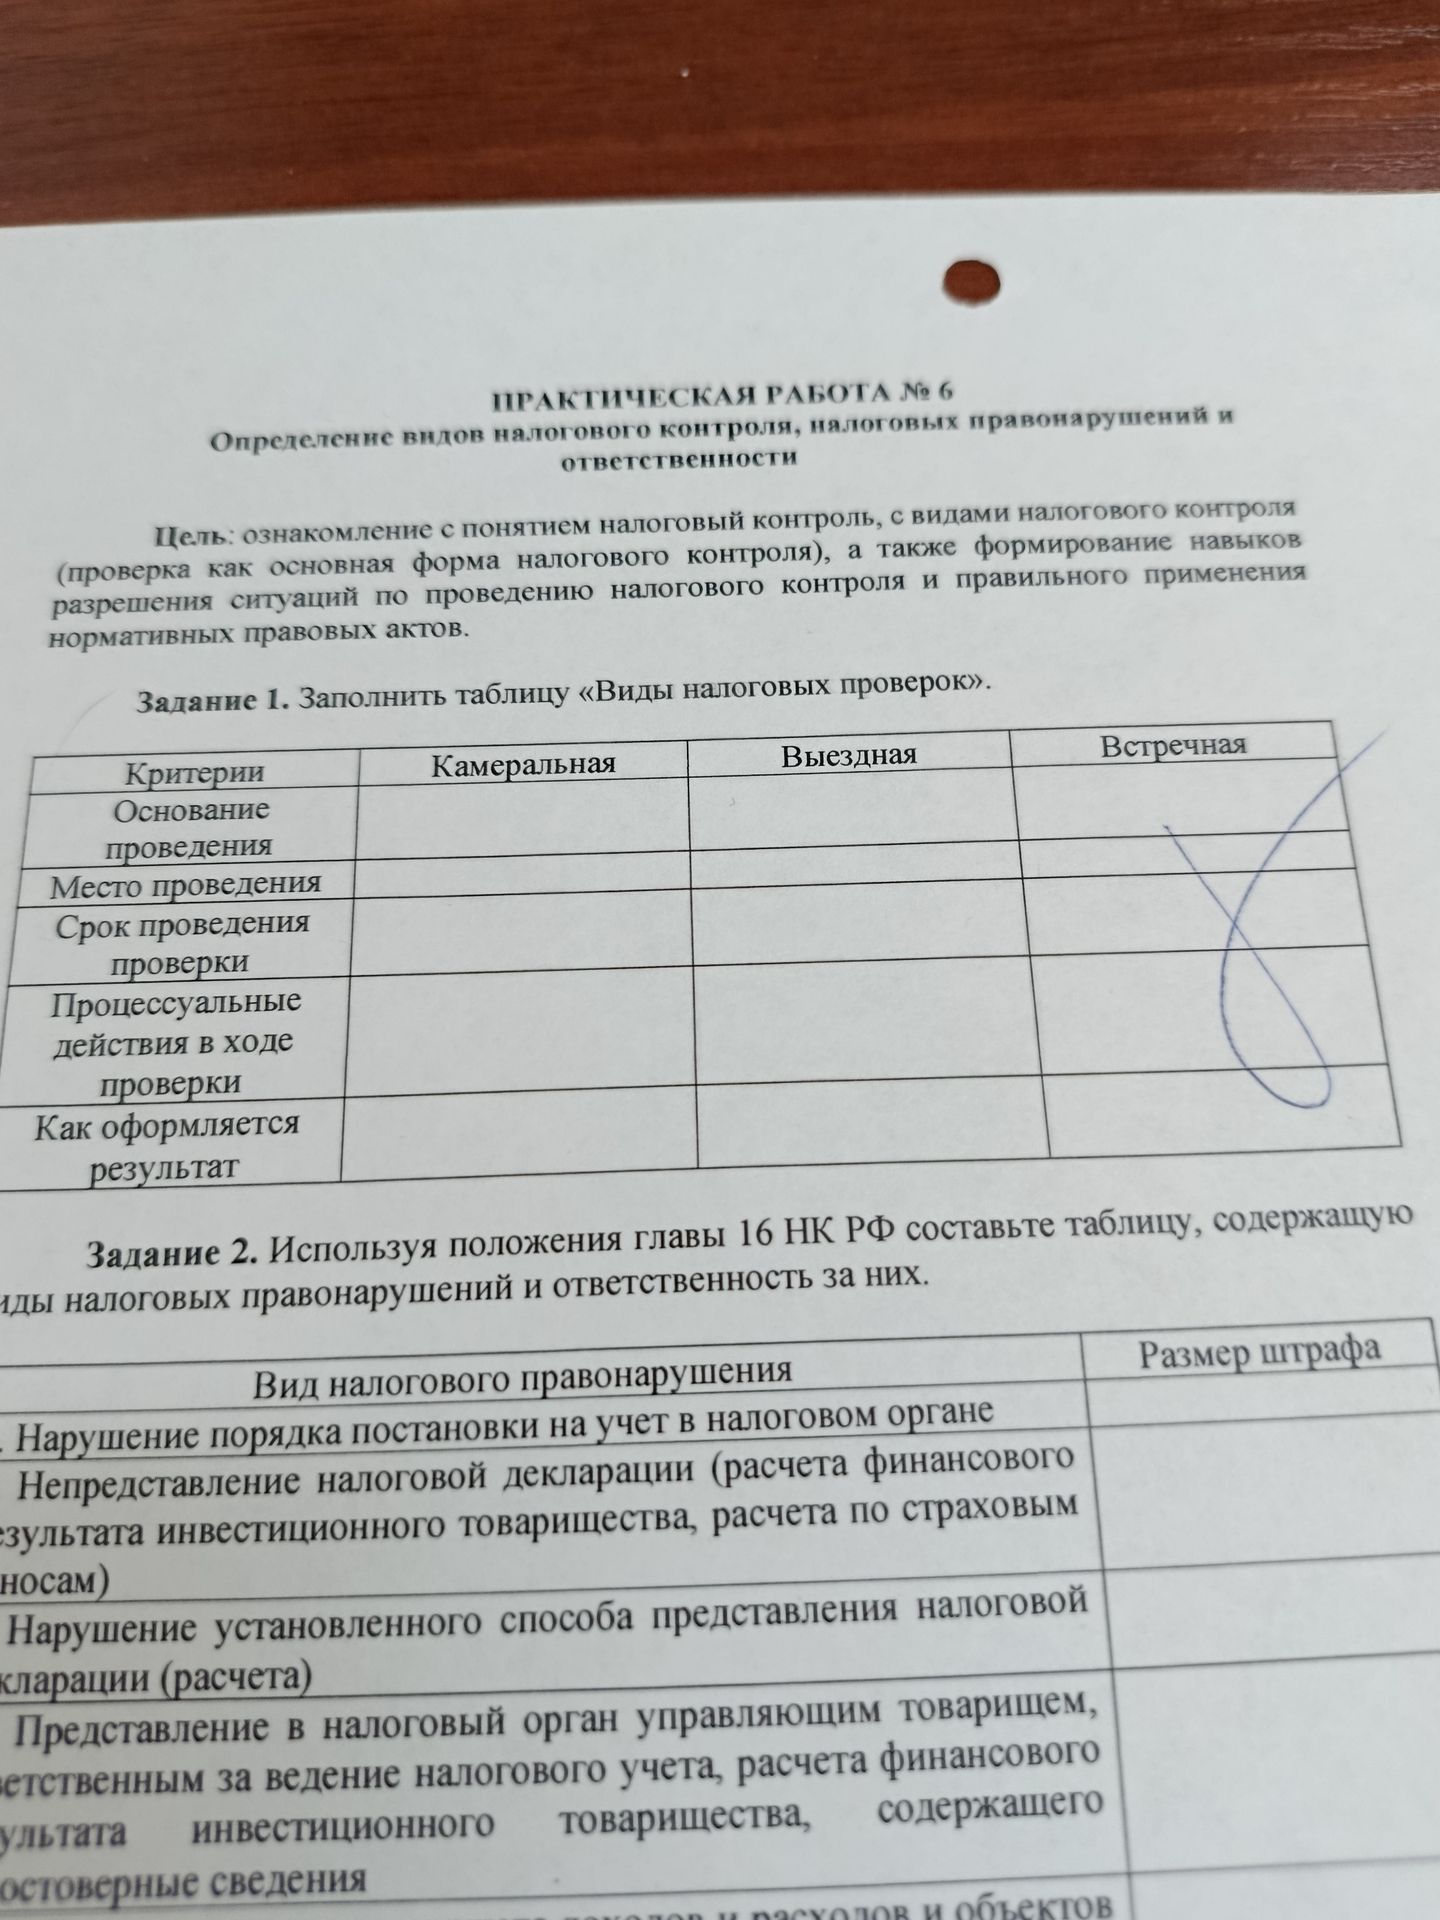
Ответ:
| Критерий | Камеральная проверка | Выездная проверка | Встречная проверка (истребование документов/информации) |
|---|---|---|---|
| Основание проведения | Представленная налогоплательщиком декларация (расчёт) и документы; отдельное решение руководителя налогового органа не требуется (ст. 88 НК РФ). | Решение руководителя (заместителя руководителя) налогового органа (ст. 89 НК РФ). | Поручение об истребовании документов или информации в связи с налоговой проверкой у проверяемого лица (ст. 93.1 НК РФ). Самостоятельным видом налоговой проверки не является. |
| Место проведения | В налоговом органе по месту его нахождения. | На территории (в помещении) налогоплательщика; если обеспечить там условия невозможно — в налоговом органе. | Документы или информация предоставляются в налоговый орган адресатом требования; проверочные мероприятия у него не проводятся. |
| Срок проведения | Обычно три месяца со дня представления декларации (расчёта); для отдельных деклараций НДС предусмотрены специальные сроки. | Не более двух месяцев; срок может быть продлён до четырёх, а в исключительных случаях — до шести месяцев. Проверка охватывает не более трёх календарных лет, предшествующих году решения о проверке, с учётом установленных НК РФ исключений. | Специальный срок проверки не устанавливается: срок представления документов указывается в требовании по правилам ст. 93.1 НК РФ. |
| Процессуальные действия в ходе проверки | Изучение декларации и имеющихся у налогового органа сведений; при выявлении ошибок или противоречий — требование пояснений и, в предусмотренных законом случаях, документов. | Изучение документов и сведений; возможны осмотр, выемка, допрос свидетеля, экспертиза и иные предусмотренные НК РФ мероприятия налогового контроля. | Адресату направляется требование представить документы или информацию, относящиеся к деятельности проверяемого налогоплательщика; он представляет их в установленный срок либо сообщает, что ими не располагает. |
| Как оформляется результат | Если нарушений нет, отдельный акт не составляется. При выявлении нарушений составляется акт камеральной проверки и далее принимается решение в установленном порядке (ст. 100–101 НК РФ). | Составляется акт выездной проверки; после рассмотрения материалов выносится решение в порядке ст. 100–101 НК РФ. | Полученные документы и информация приобщаются к материалам соответствующей проверки; самостоятельный акт «встречной проверки» не составляется. |
Сроки и порядок приведены по общим правилам НК РФ; для отдельных ситуаций Кодекс предусматривает специальные положения.
