
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
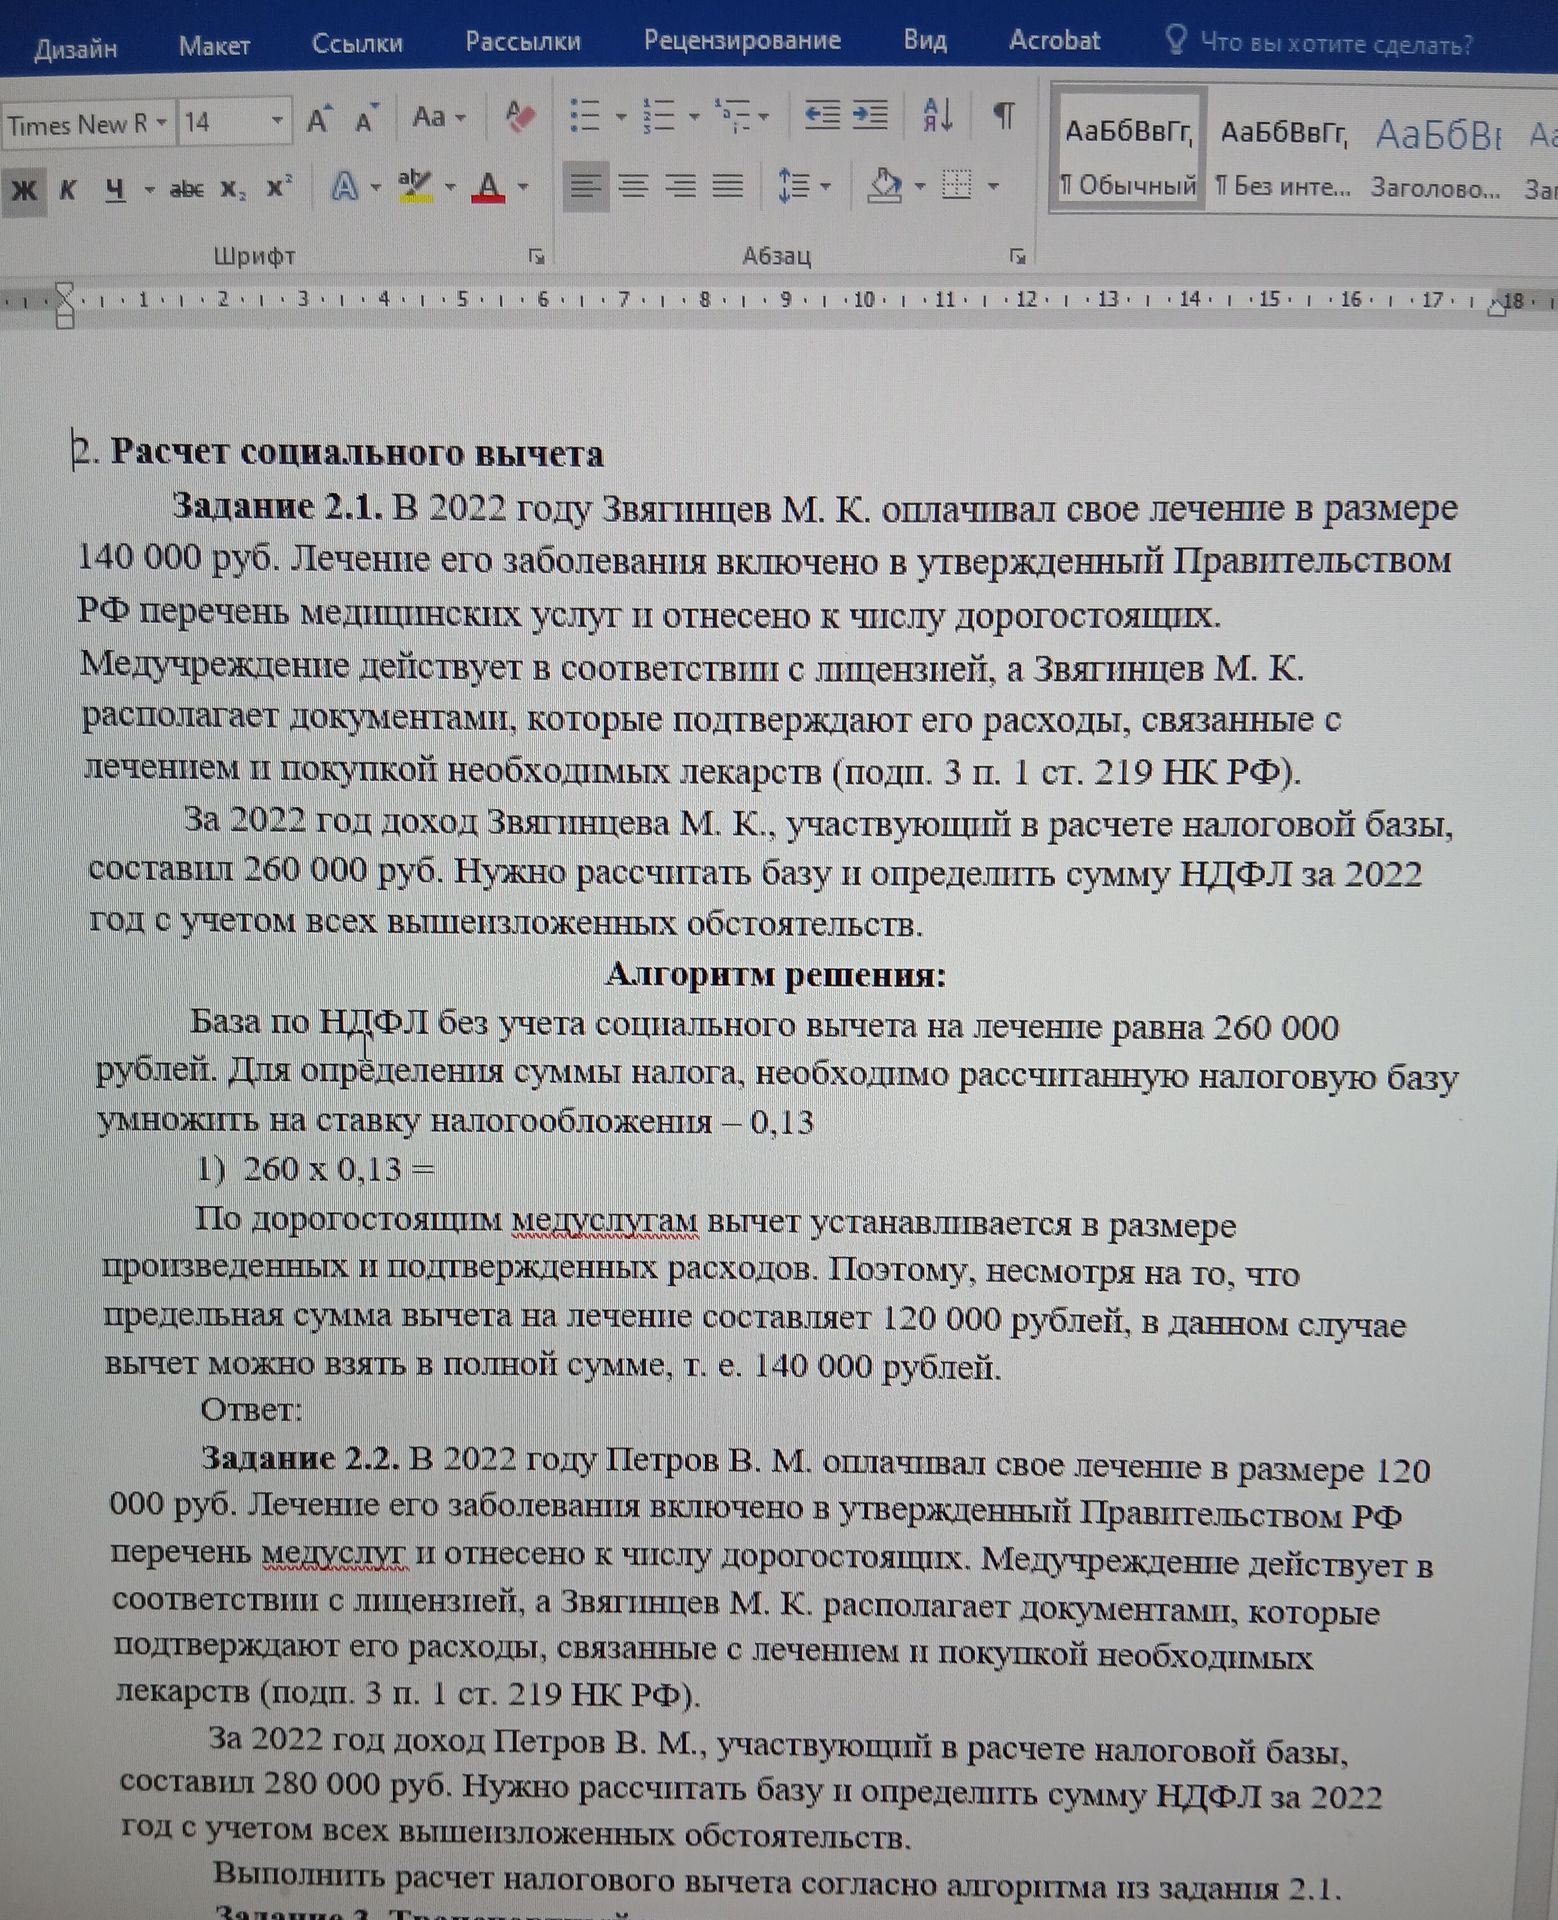
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
Поскольку лечение относится к дорогостоящим медицинским услугам, подтвержденные расходы принимаются к вычету в полном размере — 140 000 руб. Ограничение в 120 000 руб. для данного вида лечения не применяется.
- Определим налоговую базу после социального вычета:
260 000 − 140 000 = 120 000 руб. - Рассчитаем НДФЛ по ставке 13%:
120 000 × 0,13 = 15 600 руб.
Ответ: налоговая база — 120 000 руб.; сумма НДФЛ — 15 600 руб.
Поскольку лечение относится к дорогостоящим медицинским услугам, подтвержденные расходы принимаются к вычету в полном размере — 140 000 руб. Ограничение в 120 000 руб. для данного вида лечения не применяется.
- Определим налоговую базу после социального вычета:
260 000 − 140 000 = 120 000 руб. - Рассчитаем НДФЛ по ставке 13%:
120 000 × 0,13 = 15 600 руб.
Ответ: налоговая база — 120 000 руб.; сумма НДФЛ — 15 600 руб.
