
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
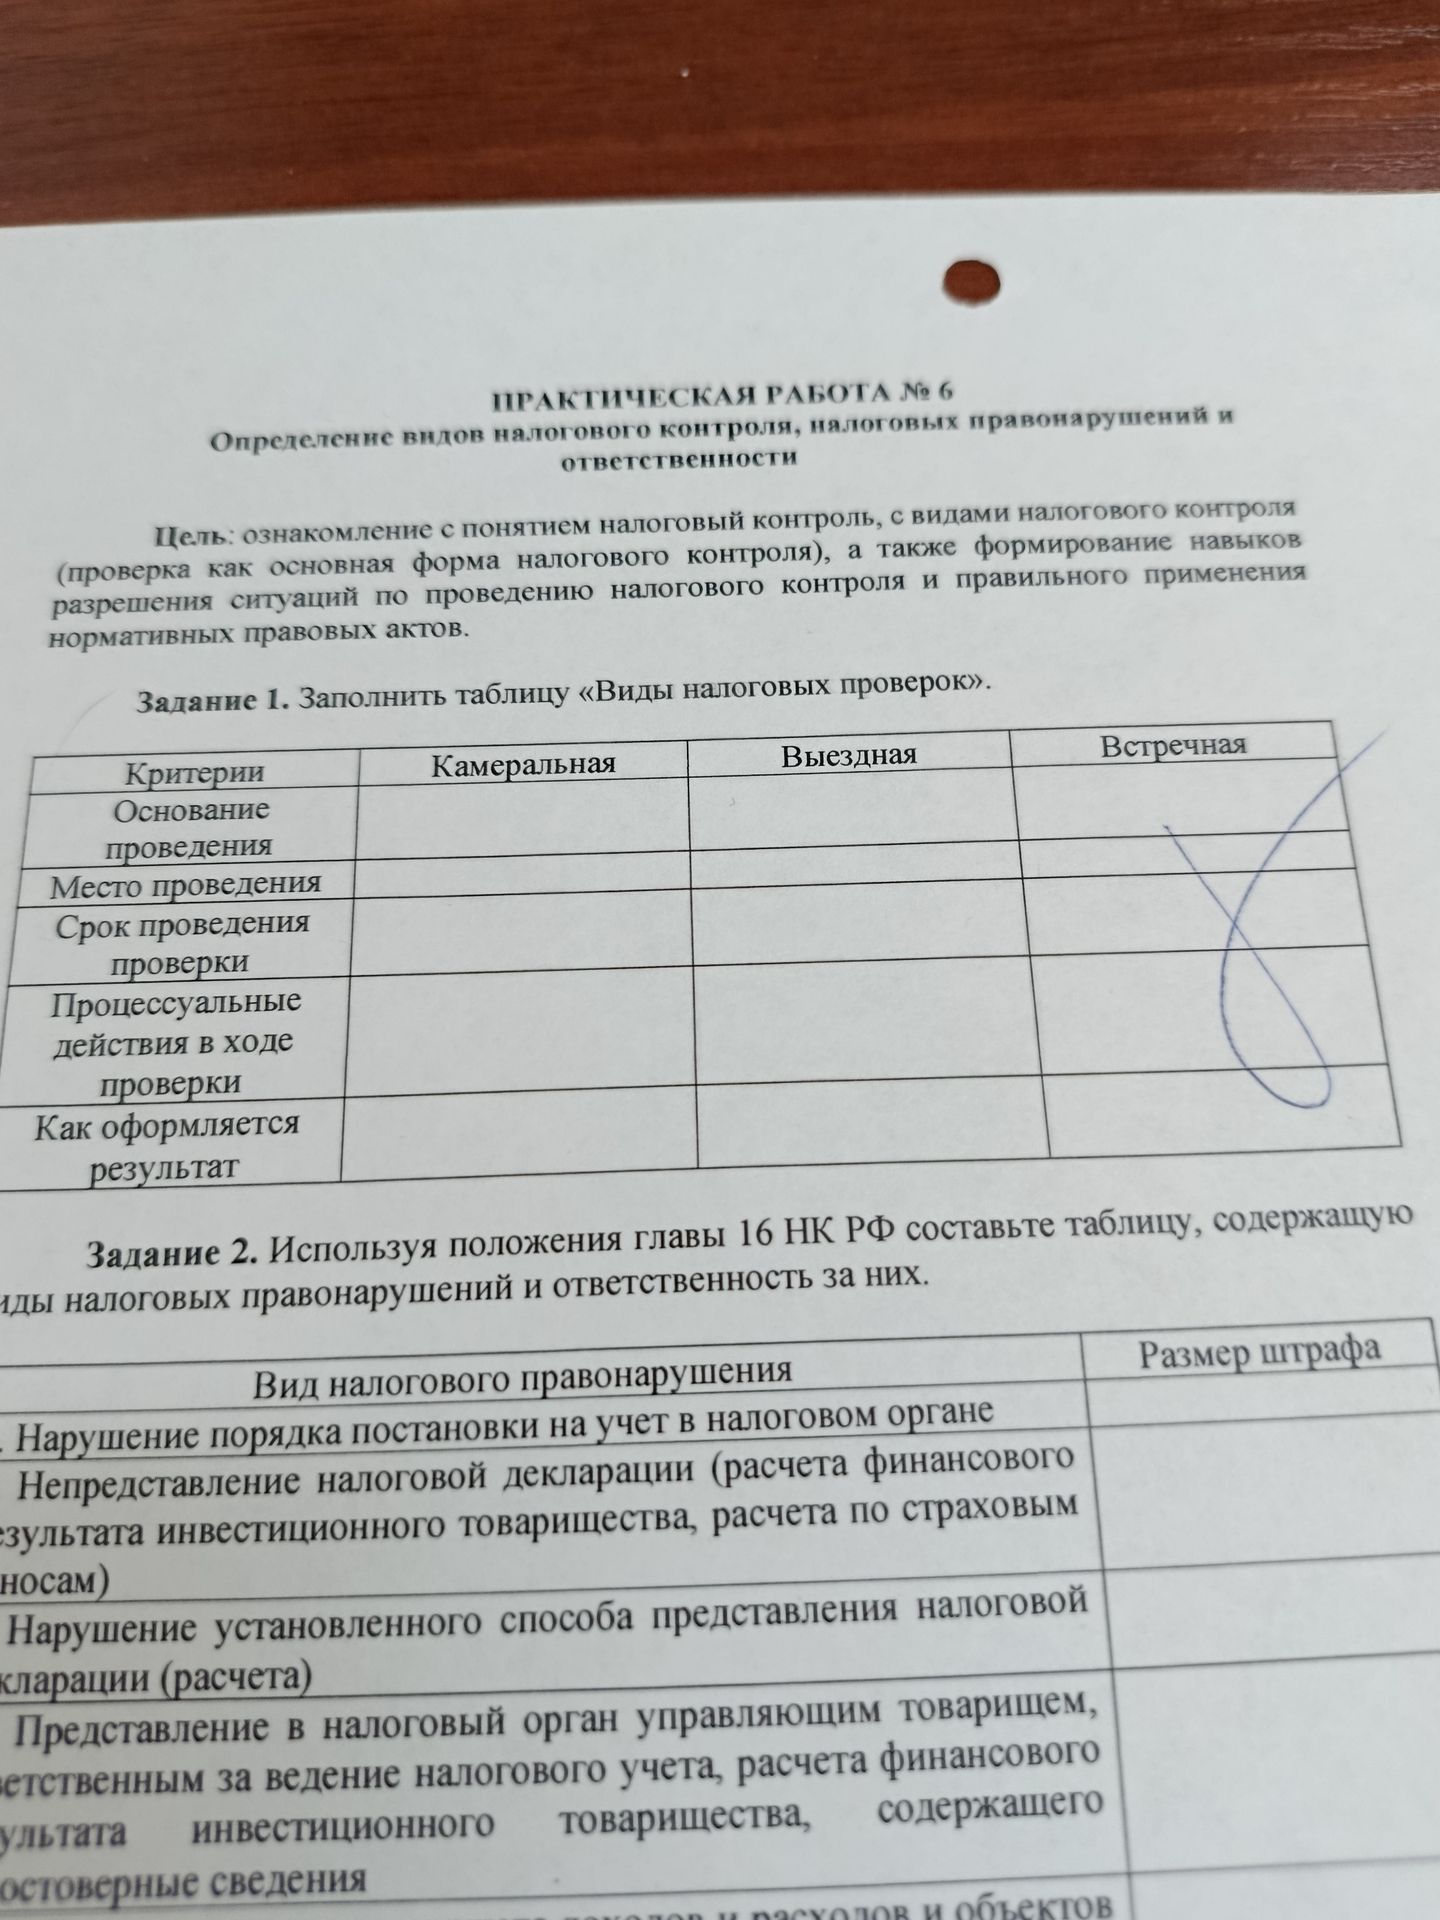
Ответ:
Размер санкции зависит от конкретного состава и обстоятельств нарушения. В первой строке различаются нарушение срока постановки на учёт и ведение деятельности без постановки на учёт; для расчёта финансового результата инвестиционного товарищества применяются специальные положения НК РФ.
| Вид налогового правонарушения | Размер штрафа |
|---|---|
| Нарушение порядка постановки на учёт в налоговом органе | По ст. 116 НК РФ: за нарушение установленного срока подачи заявления — 10 000 руб.; за ведение деятельности без постановки на учёт — 10% доходов, полученных за период такой деятельности, но не менее 40 000 руб. |
| Непредставление налоговой декларации (расчёта финансового результата инвестиционного товарищества, расчёта по страховым взносам) | Обычная декларация или расчёт — по ст. 119 НК РФ: 5% не уплаченной в срок суммы налога (взносов), подлежащей уплате по этому документу, за каждый полный или неполный месяц просрочки; не более 30% этой суммы и не менее 1 000 руб. Непредставление расчёта финансового результата инвестиционного товарищества — по ст. 119.2 НК РФ: 1 000 руб. за каждый полный или неполный месяц просрочки. |
| Нарушение установленного способа представления налоговой декларации (расчёта) | По ст. 119.1 НК РФ — 200 руб. |
| Представление управляющим товарищем, ответственным за ведение налогового учёта, расчёта финансового результата инвестиционного товарищества, содержащего недостоверные сведения | По ст. 119.2 НК РФ — 40 000 руб.; если деяние совершено умышленно — 80 000 руб. |
Штраф по ст. 119 НК РФ рассчитывается с суммы, не уплаченной в установленный срок, с учётом предусмотренных этой статьёй правил и исключений.
