
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
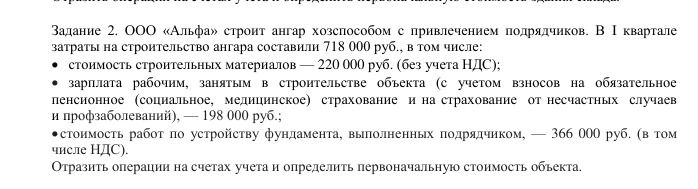
Для подрядных работ выделим НДС по ставке 20%: 366 000 × 20 / 120 = 61 000 руб. Стоимость работ без НДС: 366 000 − 61 000 = 305 000 руб.
Проводки по приведённым составляющим затрат:
| Операция | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|
| Учтена стоимость материалов, использованных при строительстве | 08 | 10 | 220 000 |
| Учтены затраты на оплату труда и страховые взносы (общая сумма по условию) | 08 | 70, 69 | 198 000 |
| Учтена стоимость работ подрядчика без НДС | 08 | 60 | 305 000 |
| Учтён предъявленный подрядчиком НДС | 19 | 60 | 61 000 |
| НДС принят к вычету при наличии необходимых оснований | 68 | 19 | 61 000 |
Первоначальная стоимость по перечисленным составляющим: 220 000 + 198 000 + 305 000 = 723 000 руб. После готовности ангара и его принятия к учёту в составе основных средств делают запись: Дт 01 Кт 08 — 723 000 руб.
В условии есть арифметическое расхождение: заявленные общие затраты 718 000 руб. не совпадают с перечисленными суммами. С учётом НДС, предъявленного подрядчиком, сумма затрат, включаемая в стоимость объекта, составляет 723 000 руб., то есть на 5 000 руб. больше указанного итога. По имеющимся данным определить первоначальную стоимость как 718 000 руб. нельзя; необходимо уточнить сумму в условии.
Для подрядных работ выделим НДС по ставке 20%: 366 000 × 20 / 120 = 61 000 руб. Стоимость работ без НДС: 366 000 − 61 000 = 305 000 руб.
Проводки по приведённым составляющим затрат:
| Операция | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|
| Учтена стоимость материалов, использованных при строительстве | 08 | 10 | 220 000 |
| Учтены затраты на оплату труда и страховые взносы (общая сумма по условию) | 08 | 70, 69 | 198 000 |
| Учтена стоимость работ подрядчика без НДС | 08 | 60 | 305 000 |
| Учтён предъявленный подрядчиком НДС | 19 | 60 | 61 000 |
| НДС принят к вычету при наличии необходимых оснований | 68 | 19 | 61 000 |
Первоначальная стоимость по перечисленным составляющим: 220 000 + 198 000 + 305 000 = 723 000 руб. После готовности ангара и его принятия к учёту в составе основных средств делают запись: Дт 01 Кт 08 — 723 000 руб.
В условии есть арифметическое расхождение: заявленные общие затраты 718 000 руб. не совпадают с перечисленными суммами. С учётом НДС, предъявленного подрядчиком, сумма затрат, включаемая в стоимость объекта, составляет 723 000 руб., то есть на 5 000 руб. больше указанного итога. По имеющимся данным определить первоначальную стоимость как 718 000 руб. нельзя; необходимо уточнить сумму в условии.
