
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
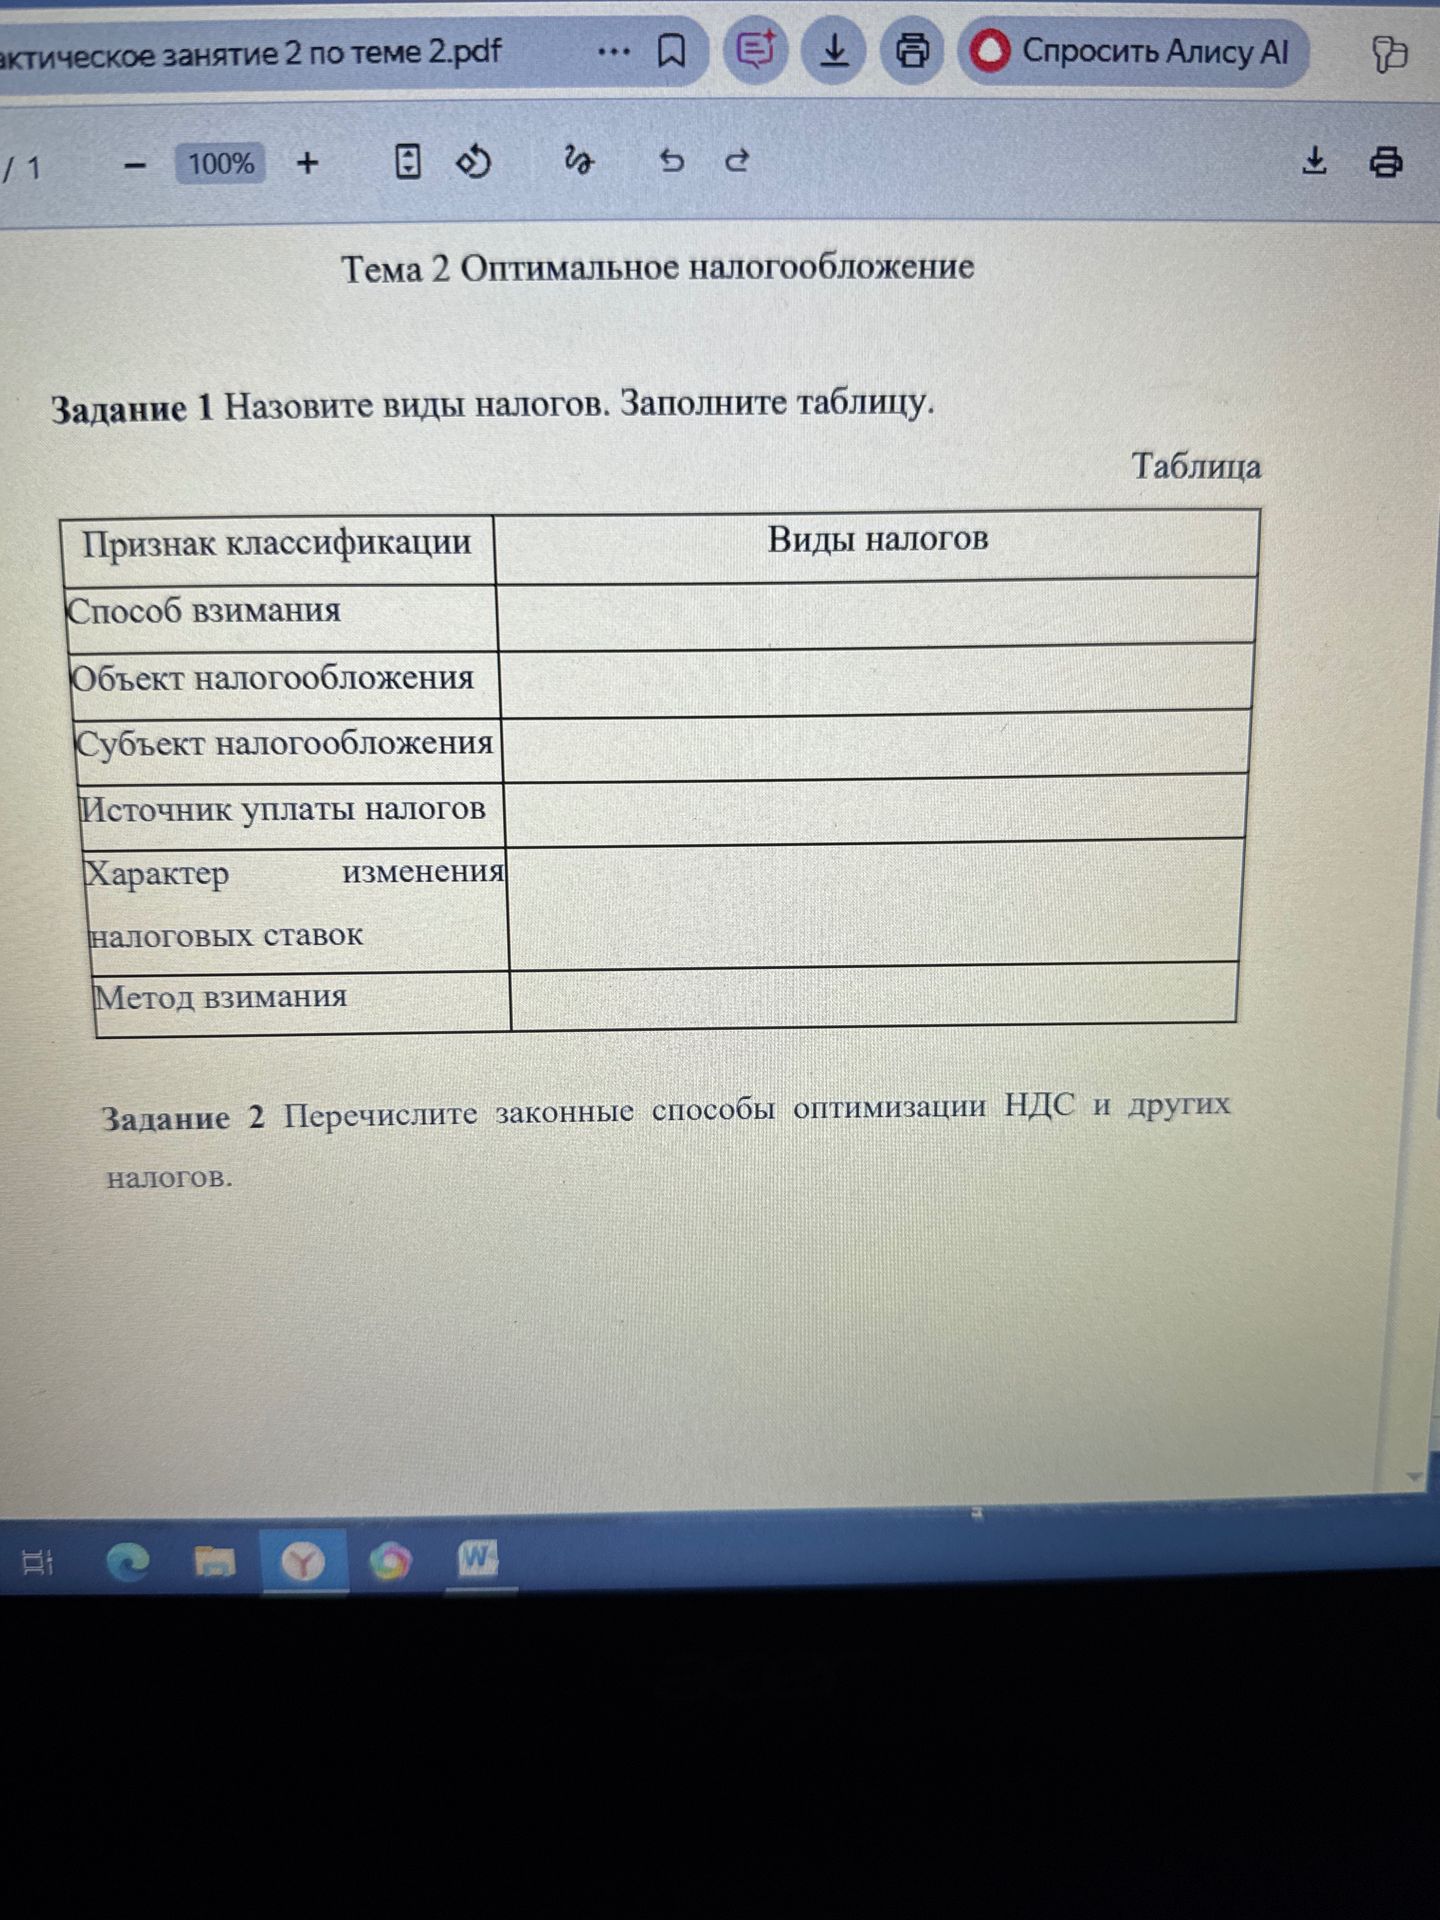
Ответ:
Законная налоговая оптимизация — это выбор предусмотренных законом вариантов учёта и налогообложения при реальной хозяйственной деятельности, с достоверными документами и соблюдением требований Налогового кодекса РФ.
- Выбрать подходящий налоговый режим, если организация или предприниматель отвечает установленным для него условиям, и заранее оценить налоговые последствия.
- Применять положенные налоговые льготы, освобождения, вычеты и пониженные ставки, подтвердив право на них необходимыми документами.
- По НДС своевременно заявлять обоснованные вычеты по приобретениям, используемым в облагаемой деятельности, при наличии надлежащих счетов-фактур и первичных документов.
- Верно определять момент признания доходов и расходов и период отражения операций по правилам применяемого налогового режима.
- Учитывать документально подтверждённые и экономически обоснованные расходы, которые разрешено учитывать при расчёте соответствующего налога.
- Использовать предусмотренные законом инвестиционные и иные налоговые стимулы, предварительно проверив условия и ограничения.
- Планировать сделки, закупки, инвестиции и платежи с учётом налоговых последствий, не искажая их экономический смысл.
- Вести раздельный учёт там, где он требуется, контролировать сроки отчётности и уплаты налогов, чтобы избежать пеней и штрафов.
Нельзя считать законной оптимизацией фиктивные сделки, необоснованное дробление бизнеса, сокрытие выручки или создание формального документооборота без реального исполнения. Конкретный способ следует проверять по действующим правилам и фактическим обстоятельствам.
