
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
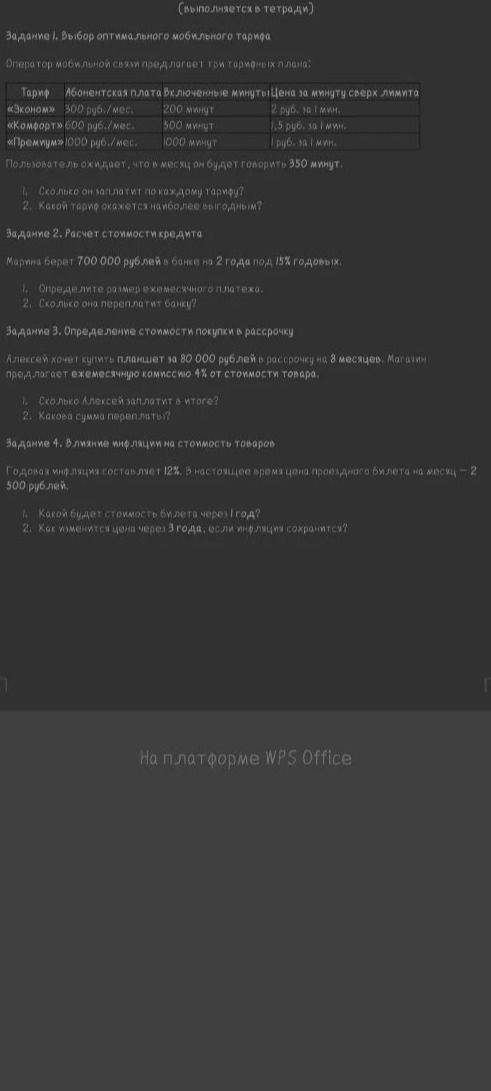
Ответ:
В условии не указан способ погашения кредита, поэтому однозначно определить ежемесячный платёж нельзя: он зависит от того, аннуитетные платежи или дифференцированные. Для условного расчёта примем аннуитетную схему и ежемесячную капитализацию процентов.
- Месячная ставка: 15% ÷ 12 = 1,25%, то есть 0,0125. Число платежей: 2 × 12 = 24. Аннуитетный платёж рассчитывается по формуле A = S × i ÷ (1 − (1 + i)−n), где S = 700 000, i = 0,0125, n = 24. Подстановка даёт A ≈ 700 000 × 0,0125 ÷ (1 − 1,0125−24) ≈ 33 938,67 руб.
- Всего будет выплачено приблизительно 33 938,67 × 24 = 814 528 руб. Переплата: 814 528 − 700 000 ≈ 114 528 руб.
Это оценка без учёта дополнительных комиссий и округления платежей банком. Для точного ответа нужны условия кредитного договора и график погашения.
Ответ: при условной аннуитетной схеме ежемесячный платёж — около 33 938,67 руб., переплата — около 114 528 руб.
