
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
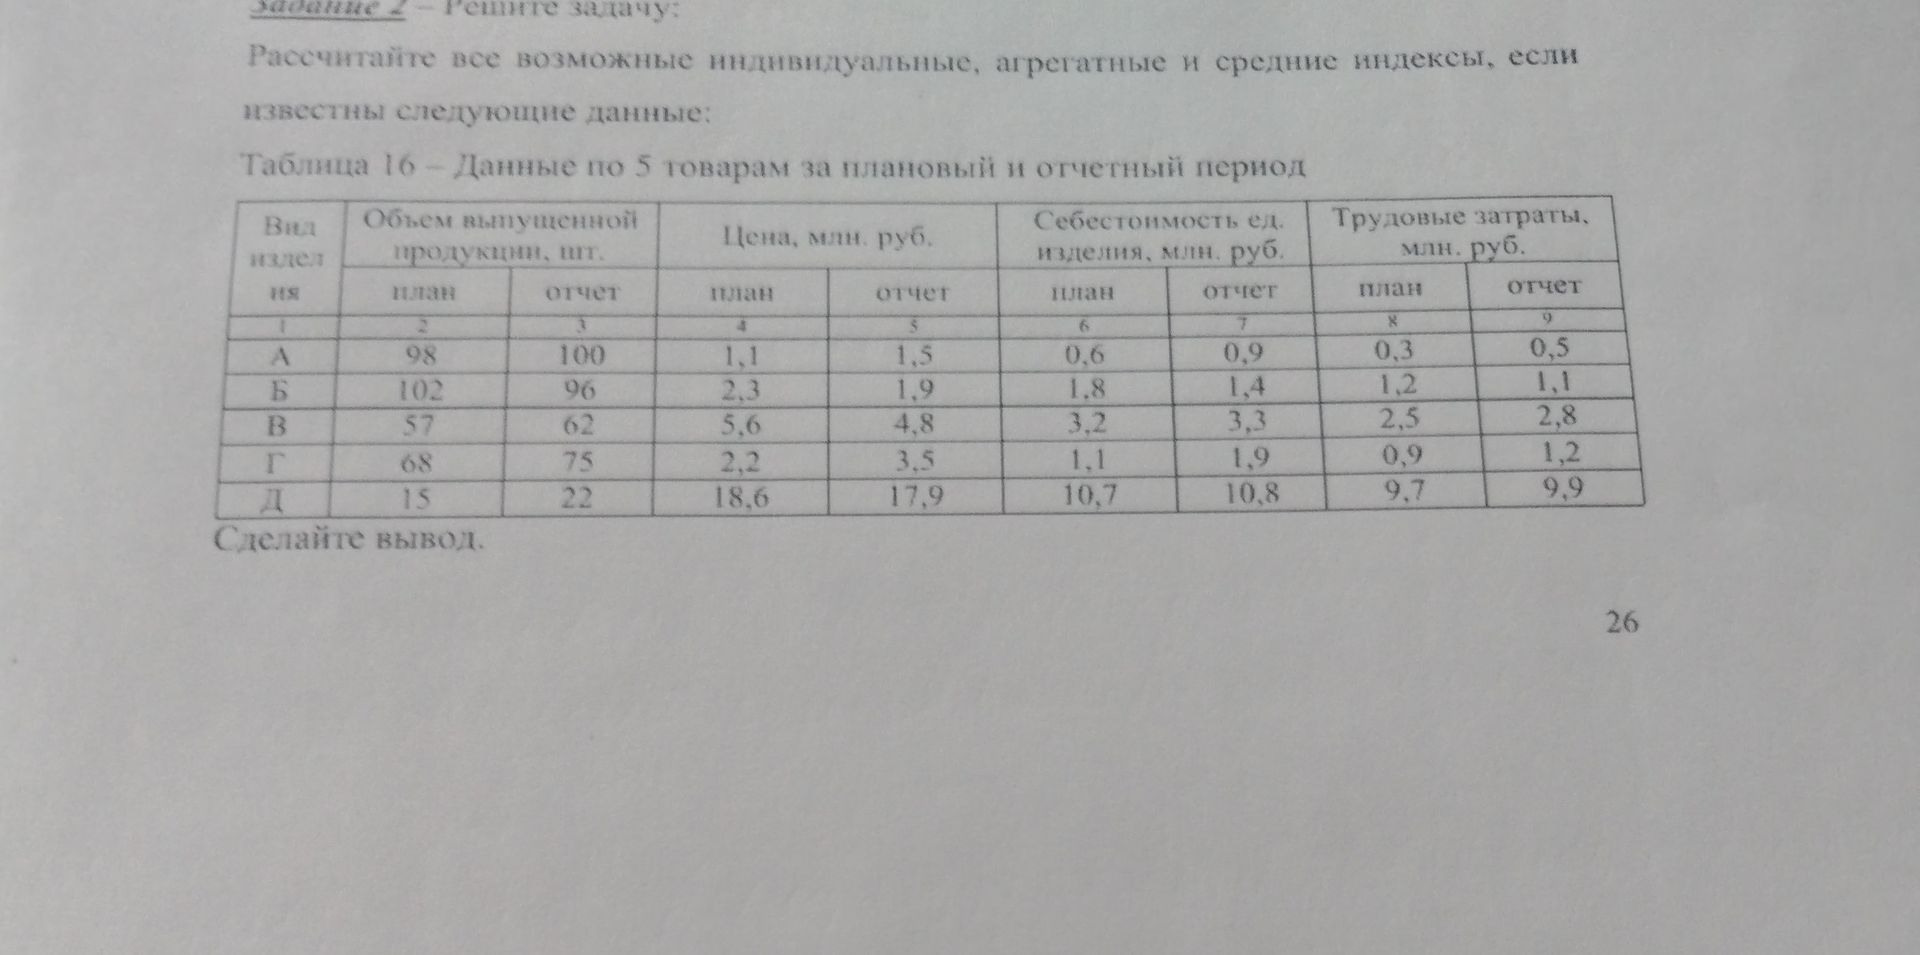
Ответ:
Обозначим плановый период индексом 0, отчётный — индексом 1. Индивидуальный индекс показывает отношение показателя отчётного периода к плановому.
| Товар | Индекс объёма q₁/q₀ | Индекс цены p₁/p₀ | Индекс себестоимости z₁/z₀ | Индекс трудовых затрат t₁/t₀ |
|---|---|---|---|---|
| А | 1,0204 | 1,3636 | 1,5000 | 1,6667 |
| Б | 0,9412 | 0,8261 | 0,7778 | 0,9167 |
| В | 1,0877 | 0,8571 | 1,0313 | 1,1200 |
| Г | 1,1029 | 1,5909 | 1,7273 | 1,3333 |
| Д | 1,4667 | 0,9624 | 1,0093 | 1,0206 |
Например, для товара А: индекс объёма = 100/98 = 1,0204; индекс цены = 1,5/1,1 = 1,3636. Индексы больше 1 означают рост показателя, меньше 1 — снижение.
Агрегатные индексы цен и физического объёма
Сначала найдём необходимые суммы произведений цены на количество:
- Σp₀q₀ = 1090,2 млн руб.;
- Σp₁q₀ = 1120,9 млн руб.;
- Σp₀q₁ = 1252,2 млн руб.;
- Σp₁q₁ = 1286,3 млн руб.
Индекс цен Ласпейреса: \(I_p^L=\frac{\sum p_1q_0}{\sum p_0q_0}=\frac{1120.9}{1090.2}=1.0282\), то есть цены в среднем выросли на 2,82% при весах базисного периода.
Индекс цен Пааше: \(I_p^P=\frac{\sum p_1q_1}{\sum p_0q_1}=\frac{1286.3}{1252.2}=1.0272\), рост на 2,72% при весах отчётного периода.
Индекс физического объёма Ласпейреса: \(I_q^L=\frac{\sum p_0q_1}{\sum p_0q_0}=\frac{1252.2}{1090.2}=1.1486\), то есть объём выпуска в сопоставимых ценах вырос на 14,86%.
Индекс физического объёма Пааше: \(I_q^P=\frac{\sum p_1q_1}{\sum p_1q_0}=\frac{1286.3}{1120.9}=1.1475\), рост на 14,75%.
Индекс товарооборота: \(I_{pq}=\frac{\sum p_1q_1}{\sum p_0q_0}=\frac{1286.3}{1090.2}=1.1799\), то есть стоимость выпуска выросла на 17,99%. Проверка взаимосвязи: \(I_p^P\cdot I_q^L=1.0272\cdot1.1486\approx1.1799\).
Агрегатные индексы себестоимости
Расчёт сумм «себестоимость единицы × количество»: Σz₀q₀ = 660,1 млн руб.; Σz₁q₀ = 710,3 млн руб.; Σz₀q₁ = 749,1 млн руб.; Σz₁q₁ = 809,1 млн руб.
Индекс себестоимости Ласпейреса: \(I_z^L=\frac{\sum z_1q_0}{\sum z_0q_0}=\frac{710.3}{660.1}=1.0760\), рост на 7,60%.
Индекс себестоимости Пааше: \(I_z^P=\frac{\sum z_1q_1}{\sum z_0q_1}=\frac{809.1}{749.1}=1.0801\), рост на 8,01%.
Общий индекс затрат на производство: \(\frac{\sum z_1q_1}{\sum z_0q_0}=\frac{809.1}{660.1}=1.2257\): затраты на выпуск выросли на 22,57%.
Индексы трудовых затрат
В таблице трудовые затраты приведены в млн руб. по каждому товару, без указания «на единицу», поэтому для них складываем непосредственно указанные суммы. Итого за плановый период: 14,6 млн руб.; за отчётный: 15,5 млн руб. Общий индекс трудовых затрат: \(15.5/14.6=1.0616\), увеличение на 6,16%. Индивидуальные индексы по товарам приведены в таблице выше.
Средние показатели и индексы средних величин
Средняя цена единицы продукции рассчитывается как стоимость выпуска, делённая на количество. Плановая средняя цена: 1090,2/340 = 3,2065 млн руб.; отчётная: 1286,3/355 = 3,6234 млн руб. Индекс средней цены: 3,6234/3,2065 = 1,1300, рост на 13,00%. Он включает как изменение цен, так и изменение структуры выпуска.
Средняя себестоимость единицы: плановая 660,1/340 = 1,9415 млн руб.; отчётная 809,1/355 = 2,2792 млн руб. Индекс средней себестоимости: 2,2792/1,9415 = 1,1739, рост на 17,39%.
Для отделения изменения самих цен и себестоимости от изменения структуры выпуска используем постоянный состав с количествами отчётного периода. По цене это индекс Пааше 1,0272; по себестоимости — 1,0801. Остальная часть изменения средних уровней связана с изменением структуры выпуска.
Вывод: выпуск вырос примерно на 14,8%, товарооборот — на 17,99%; агрегатные цены увеличились примерно на 2,7–2,8%, себестоимость единицы — примерно на 7,6–8,0%. Средние уровни цены и себестоимости выросли сильнее также из-за изменения структуры выпуска. Общие трудовые затраты увеличились на 6,16%.
