
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
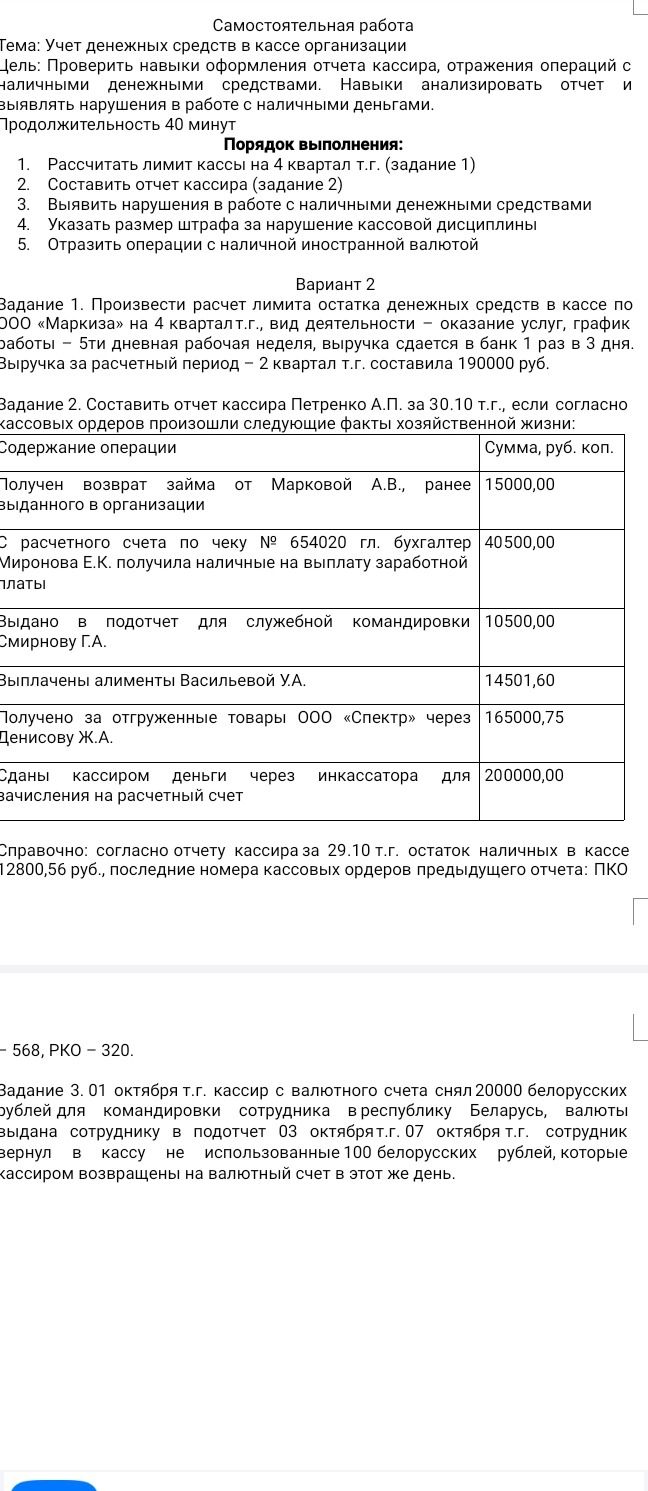
Из описанных событий нельзя уверенно установить нарушение: работнику выдали валюту на командировку, а неиспользованный остаток он вернул в кассу; кассир перечислил его на валютный счёт в тот же день. Сам факт выдачи и возврата валюты в указанные даты не доказывает нарушения кассовой дисциплины.
Для проверки нужны подтверждающие документы и обстоятельства: кассовые ордера и записи в кассовой книге с указанием валюты, авансовый отчёт, даты окончания командировки и установленный срок его представления, а также соблюдение порядка выдачи и хранения наличной иностранной валюты. При отсутствии этих данных конкретное нарушение и виновное лицо определить нельзя.
Штраф назначается не за сам факт валютной операции, а при установленном составе административного правонарушения. Например, за нарушение порядка работы с наличностью или кассовых операций по статье 15.1 КоАП РФ для должностных лиц предусмотрен штраф 4 000–5 000 руб., для юридических лиц — 40 000–50 000 руб. По представленному описанию оснований утверждать, что такой штраф подлежит назначению, недостаточно.
Из описанных событий нельзя уверенно установить нарушение: работнику выдали валюту на командировку, а неиспользованный остаток он вернул в кассу; кассир перечислил его на валютный счёт в тот же день. Сам факт выдачи и возврата валюты в указанные даты не доказывает нарушения кассовой дисциплины.
Для проверки нужны подтверждающие документы и обстоятельства: кассовые ордера и записи в кассовой книге с указанием валюты, авансовый отчёт, даты окончания командировки и установленный срок его представления, а также соблюдение порядка выдачи и хранения наличной иностранной валюты. При отсутствии этих данных конкретное нарушение и виновное лицо определить нельзя.
Штраф назначается не за сам факт валютной операции, а при установленном составе административного правонарушения. Например, за нарушение порядка работы с наличностью или кассовых операций по статье 15.1 КоАП РФ для должностных лиц предусмотрен штраф 4 000–5 000 руб., для юридических лиц — 40 000–50 000 руб. По представленному описанию оснований утверждать, что такой штраф подлежит назначению, недостаточно.
