
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
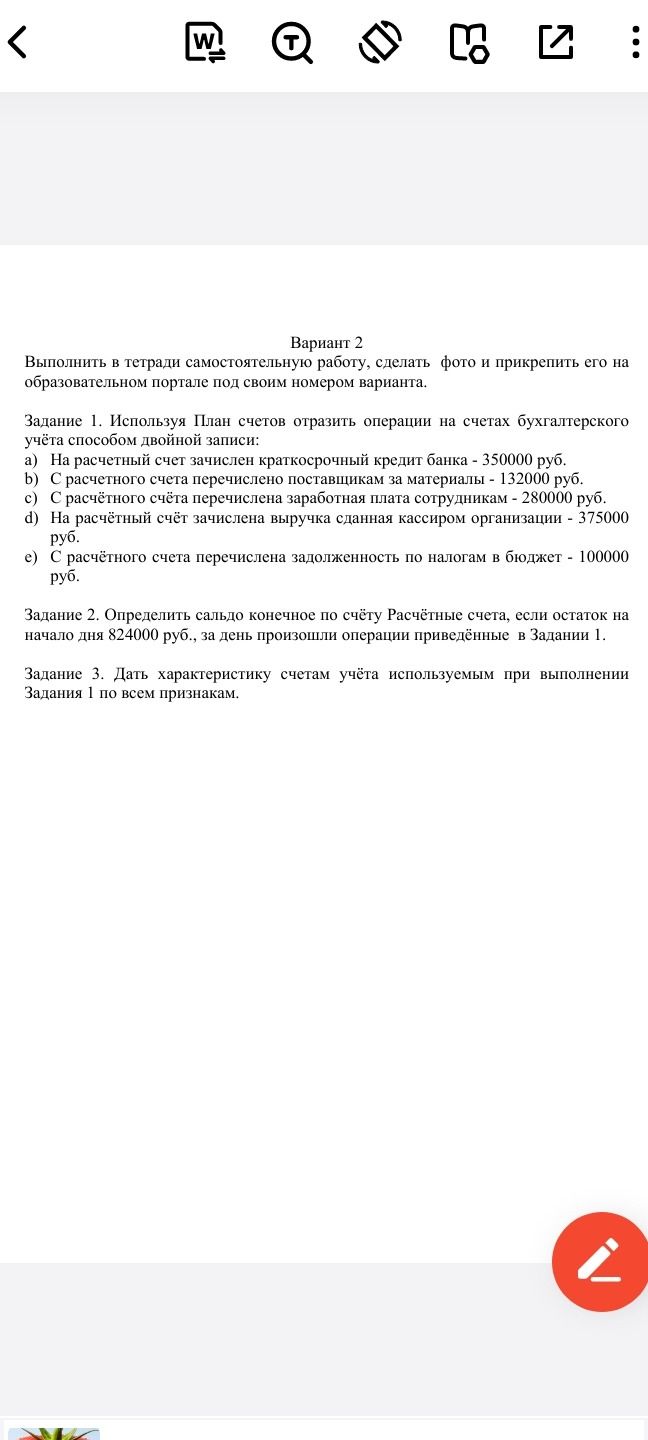
Ответ:
В проводках Задания 1 используются счета 50, 51, 60, 66, 68 и 70. Все они балансовые и синтетические: обобщают данные об объектах учёта, а подробный учёт при необходимости ведётся по аналитическим счетам. По экономическому содержанию счета 50 и 51 отражают денежные средства; счёт 66 — заёмные средства; счета 60, 68 и 70 — расчёты организации.
| Счёт | Название и назначение | Характеристика сальдо и отражения операций |
|---|---|---|
| 50 | «Касса» — наличные денежные средства организации | Активный. Остаток и поступление наличных — по дебету; выдача наличных — по кредиту. В задании сдача выручки отражается по кредиту счёта 50. |
| 51 | «Расчётные счета» — денежные средства на банковских расчётных счетах | Активный. Начальный и конечный остатки, а также поступления — по дебету; списания — по кредиту. |
| 60 | «Расчёты с поставщиками и подрядчиками» — учёт расчётов за материалы, работы и услуги | Активно-пассивный расчётный. Кредитовое сальдо обычно означает задолженность поставщикам; дебетовое — аванс или переплату. Оплата задолженности отражается по дебету счёта 60. |
| 66 | «Расчёты по краткосрочным кредитам и займам» — обязательства по краткосрочным заёмным средствам | Пассивный. Получение кредита и увеличение задолженности отражаются по кредиту; погашение — по дебету. В задании кредит банка отражён по кредиту счёта 66. |
| 68 | «Расчёты по налогам и сборам» — расчёты с бюджетом по налогам и сборам | Активно-пассивный расчётный. Кредитовое сальдо обычно показывает задолженность бюджету; дебетовое — переплату или требование к бюджету. Перечисление налога в счёт задолженности отражается по дебету счёта 68. |
| 70 | «Расчёты с персоналом по оплате труда» — расчёты по заработной плате с работниками | Пассивный расчётный. Начисление зарплаты обычно увеличивает задолженность и отражается по кредиту; выплата уменьшает её и отражается по дебету. В задании выплата отражена по дебету счёта 70. |
По назначению счета 50 и 51 относятся к счетам учёта денежных средств; счёт 66 — к счетам учёта источников заёмных средств; счета 60, 68 и 70 — к расчётным счетам. Все перечисленные счета являются балансовыми; каждый из них — синтетический, а аналитический учёт раскрывает состав средств, обязательств и расчётов подробнее.
