
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
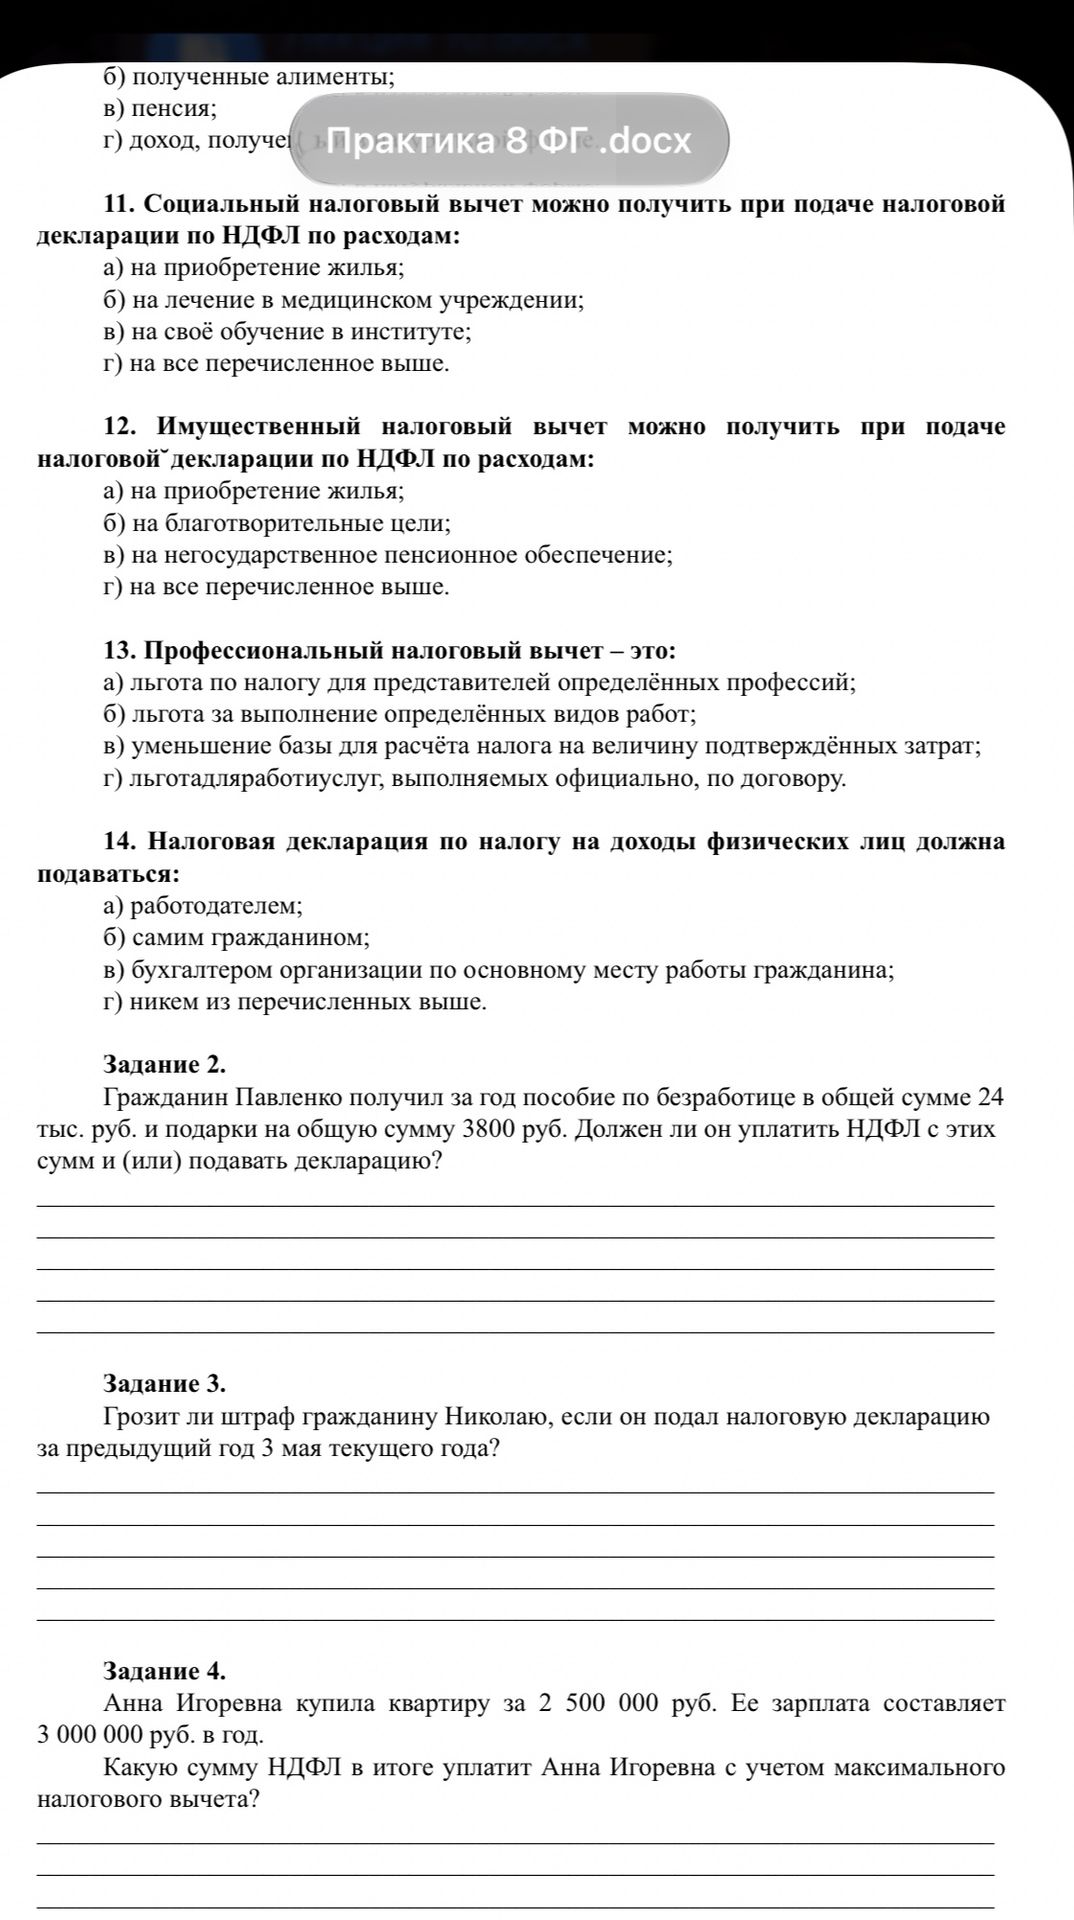
Декларацию, которую физическое лицо обязано подать самостоятельно, обычно нужно представить не позднее 30 апреля следующего года. Если 3 мая оказалось позже установленного срока с учётом переноса крайней даты из-за выходных и праздников, подача считается просроченной и возможен штраф. По статье 119 НК РФ штраф обычно составляет 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не менее 1000 рублей и не более 30% этой суммы.
В условии не указан год, поэтому нельзя проверить, переносился ли срок в этом конкретном году. Если установленный с учётом переноса срок истёк до 3 мая, штраф возможен; если 3 мая было перенесённой крайней датой, просрочки нет.
Декларацию, которую физическое лицо обязано подать самостоятельно, обычно нужно представить не позднее 30 апреля следующего года. Если 3 мая оказалось позже установленного срока с учётом переноса крайней даты из-за выходных и праздников, подача считается просроченной и возможен штраф. По статье 119 НК РФ штраф обычно составляет 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не менее 1000 рублей и не более 30% этой суммы.
В условии не указан год, поэтому нельзя проверить, переносился ли срок в этом конкретном году. Если установленный с учётом переноса срок истёк до 3 мая, штраф возможен; если 3 мая было перенесённой крайней датой, просрочки нет.
