
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
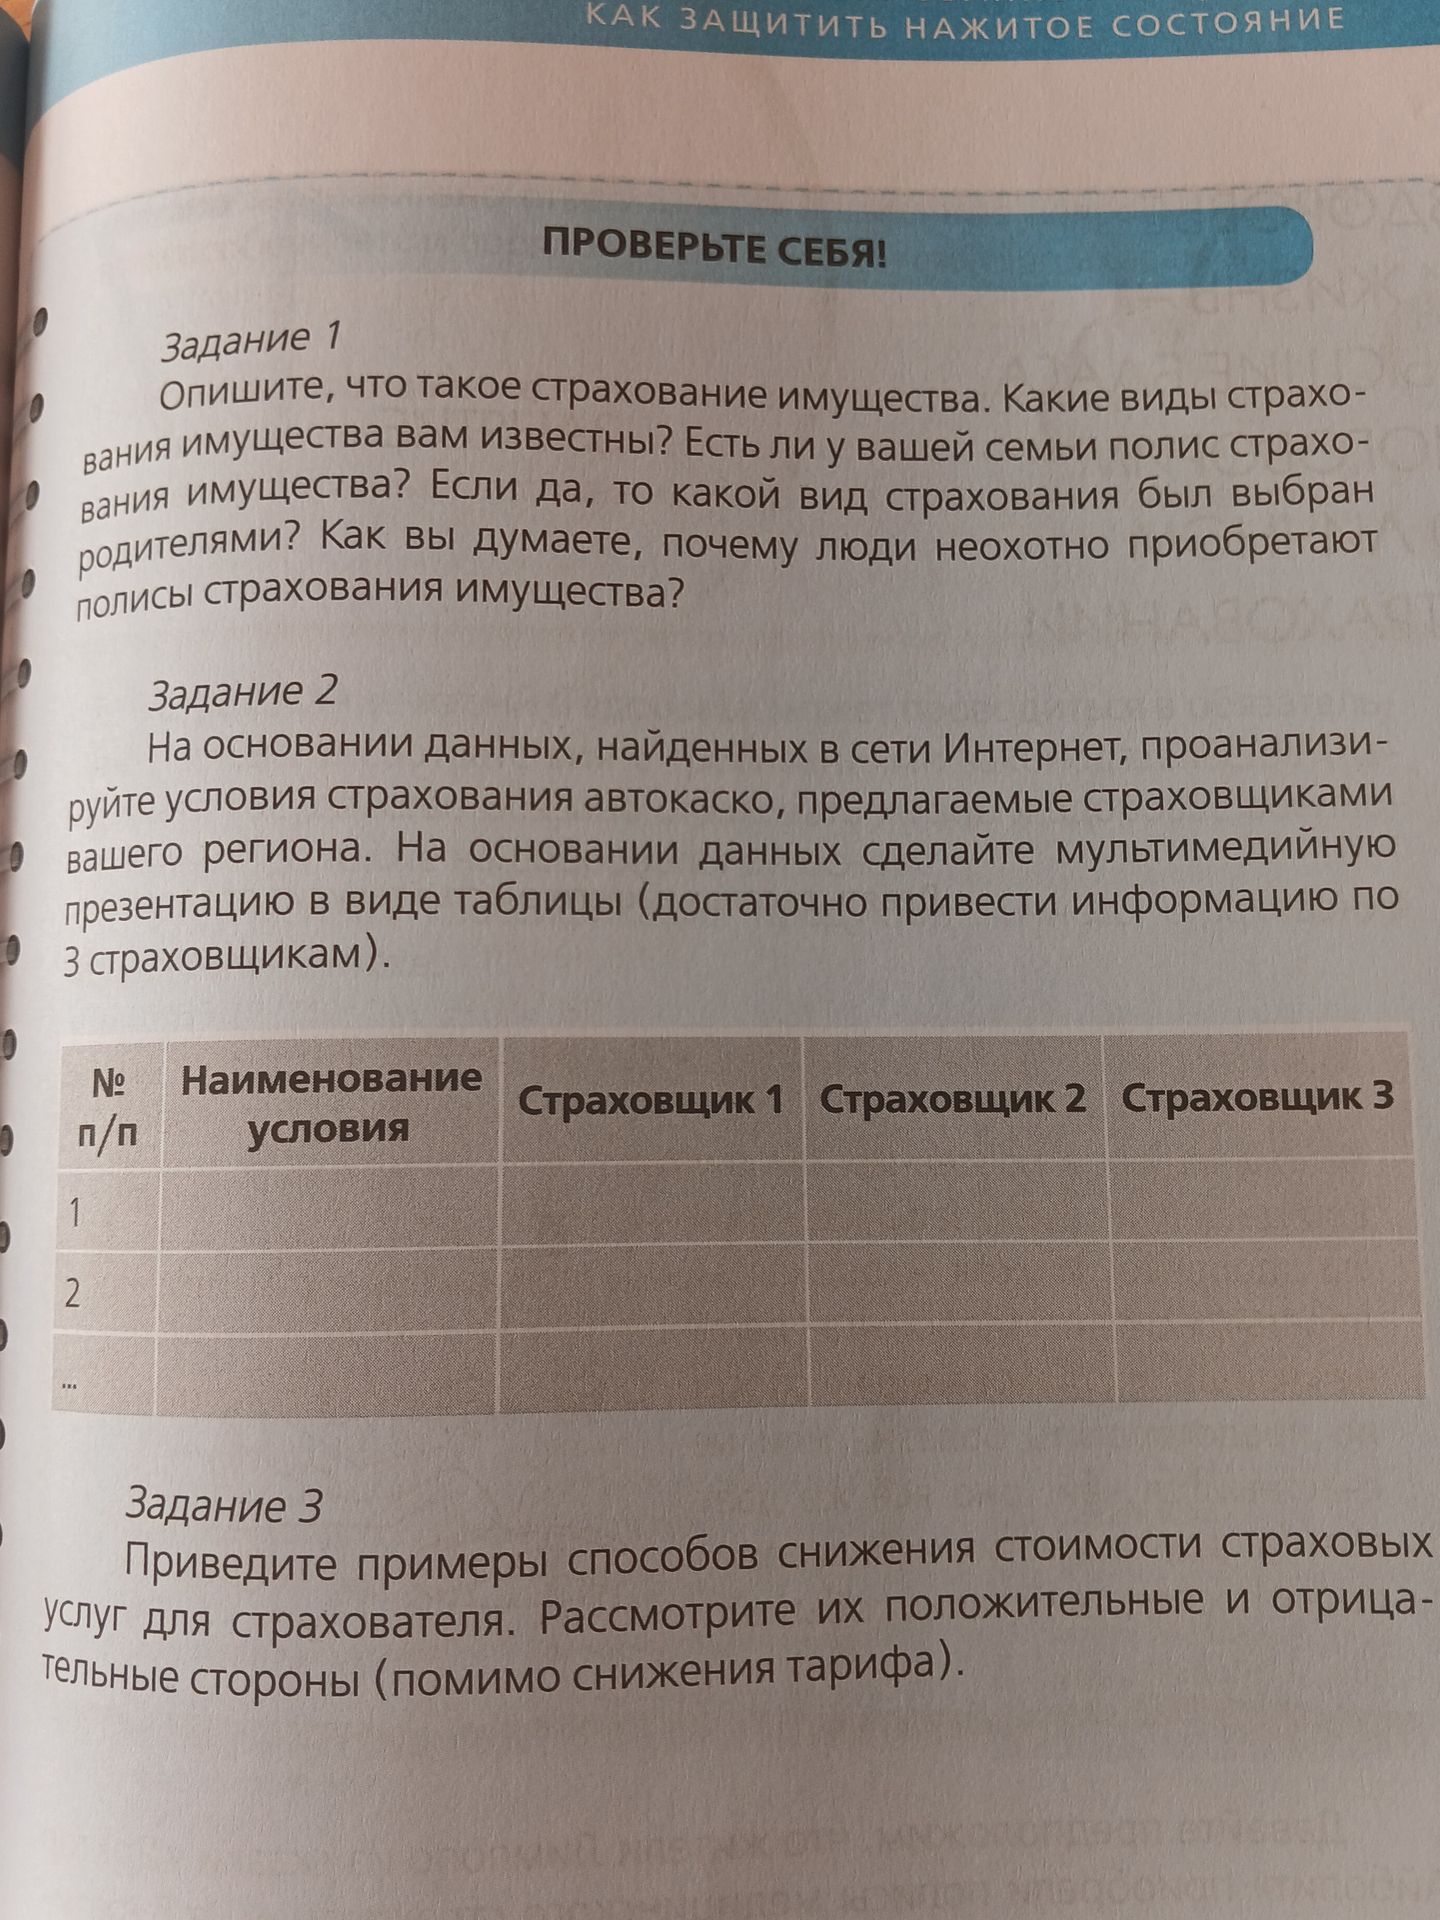
Стоимость страхования можно снизить, изменив условия договора. У каждого способа есть не только преимущество в цене, но и возможный недостаток.
- Установить франшизу. Плюс: страховой взнос обычно ниже. Минус: часть ущерба страхователь оплачивает сам.
- Застраховать только основные риски. Плюс: договор может лучше соответствовать нуждам страхователя и стоить дешевле. Минус: ущерб от исключённых рисков не возмещается.
- Выбрать выплату с учётом износа или ограниченный способ ремонта, если такие варианты предусмотрены договором. Плюс: можно уменьшить стоимость полиса. Минус: выплата может не покрыть полную стоимость восстановления либо выбор сервиса будет ограничен.
- Ограничить перечень допущенных водителей или условия использования автомобиля. Плюс: полис может стать дешевле. Минус: при несоблюдении ограничений возможны отказ в выплате или иные последствия, предусмотренные договором.
- Сравнить предложения нескольких страховщиков и воспользоваться доступной скидкой. Плюс: можно подобрать подходящее соотношение цены и покрытия. Минус: сравнение требует времени; важно проверять не только цену, но и исключения, франшизу и порядок урегулирования убытков.
Выбирая способ экономии, нужно учитывать, какой риск останется на страхователе и сможет ли он самостоятельно покрыть возможные расходы.
Стоимость страхования можно снизить, изменив условия договора. У каждого способа есть не только преимущество в цене, но и возможный недостаток.
- Установить франшизу. Плюс: страховой взнос обычно ниже. Минус: часть ущерба страхователь оплачивает сам.
- Застраховать только основные риски. Плюс: договор может лучше соответствовать нуждам страхователя и стоить дешевле. Минус: ущерб от исключённых рисков не возмещается.
- Выбрать выплату с учётом износа или ограниченный способ ремонта, если такие варианты предусмотрены договором. Плюс: можно уменьшить стоимость полиса. Минус: выплата может не покрыть полную стоимость восстановления либо выбор сервиса будет ограничен.
- Ограничить перечень допущенных водителей или условия использования автомобиля. Плюс: полис может стать дешевле. Минус: при несоблюдении ограничений возможны отказ в выплате или иные последствия, предусмотренные договором.
- Сравнить предложения нескольких страховщиков и воспользоваться доступной скидкой. Плюс: можно подобрать подходящее соотношение цены и покрытия. Минус: сравнение требует времени; важно проверять не только цену, но и исключения, франшизу и порядок урегулирования убытков.
Выбирая способ экономии, нужно учитывать, какой риск останется на страхователе и сможет ли он самостоятельно покрыть возможные расходы.
