
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
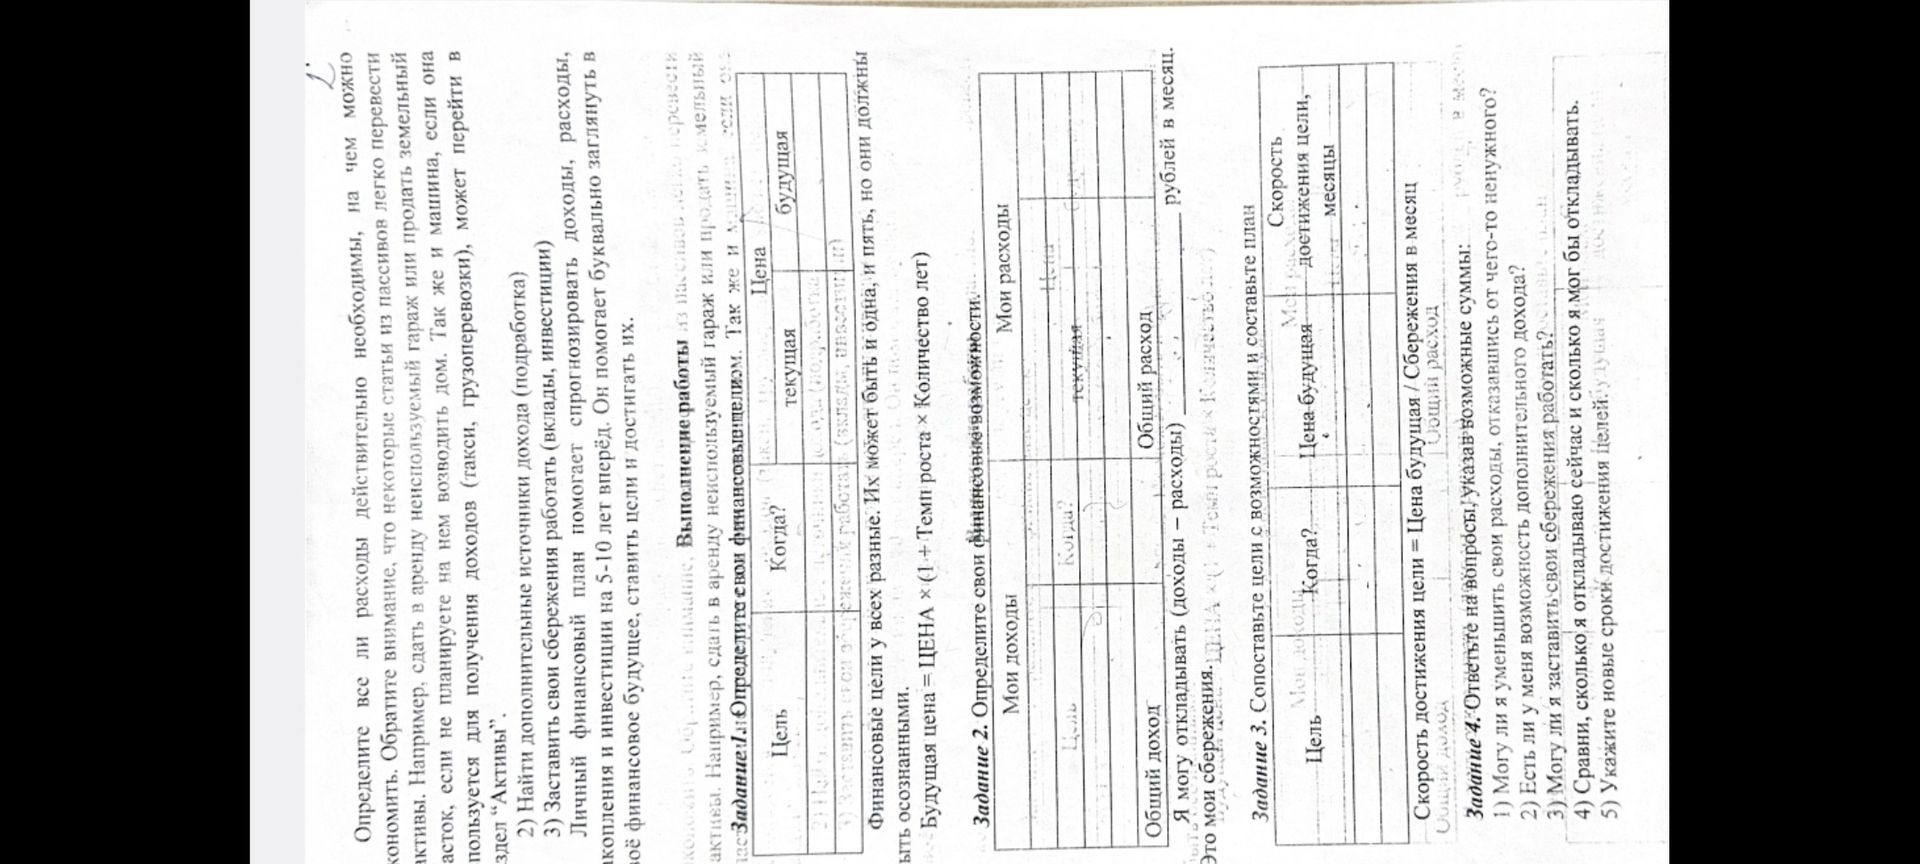
Используем цели и условные доходы с расходами из примеров выше. Предположим, что накопления на каждую цель ведутся отдельно, без процентов. Срок = будущая цена ÷ ежемесячное накопление; сумма округляется вверх до целого рубля.
| Цель | Когда? | Цена будущая | Сколько откладывать денег? | Срок достижения цели (месяцы) |
|---|---|---|---|---|
| Книги для учёбы | Через 1 год | 3 150 руб. | 263 руб./мес. | 12 |
| Велосипед | Через 2 года | 22 050 руб. | 919 руб./мес. | 24 |
| Ноутбук | Через 3 года | 69 457,50 руб. | 1 929 руб./мес. | 36 |
Проверка: 263 × 12 = 3 156 руб.; 919 × 24 = 22 056 руб.; 1 929 × 36 = 69 444 руб. Общая плановая сумма накоплений — 3 111 рублей в месяц, что больше условного доступного остатка в 2 000 рублей на 1 111 рублей. Поэтому одновременно выполнить все три плана при этих доходах нельзя: нужно увеличить срок, уменьшить расходы или выбрать приоритетные цели.
Используем цели и условные доходы с расходами из примеров выше. Предположим, что накопления на каждую цель ведутся отдельно, без процентов. Срок = будущая цена ÷ ежемесячное накопление; сумма округляется вверх до целого рубля.
| Цель | Когда? | Цена будущая | Сколько откладывать денег? | Срок достижения цели (месяцы) |
|---|---|---|---|---|
| Книги для учёбы | Через 1 год | 3 150 руб. | 263 руб./мес. | 12 |
| Велосипед | Через 2 года | 22 050 руб. | 919 руб./мес. | 24 |
| Ноутбук | Через 3 года | 69 457,50 руб. | 1 929 руб./мес. | 36 |
Проверка: 263 × 12 = 3 156 руб.; 919 × 24 = 22 056 руб.; 1 929 × 36 = 69 444 руб. Общая плановая сумма накоплений — 3 111 рублей в месяц, что больше условного доступного остатка в 2 000 рублей на 1 111 рублей. Поэтому одновременно выполнить все три плана при этих доходах нельзя: нужно увеличить срок, уменьшить расходы или выбрать приоритетные цели.
