
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
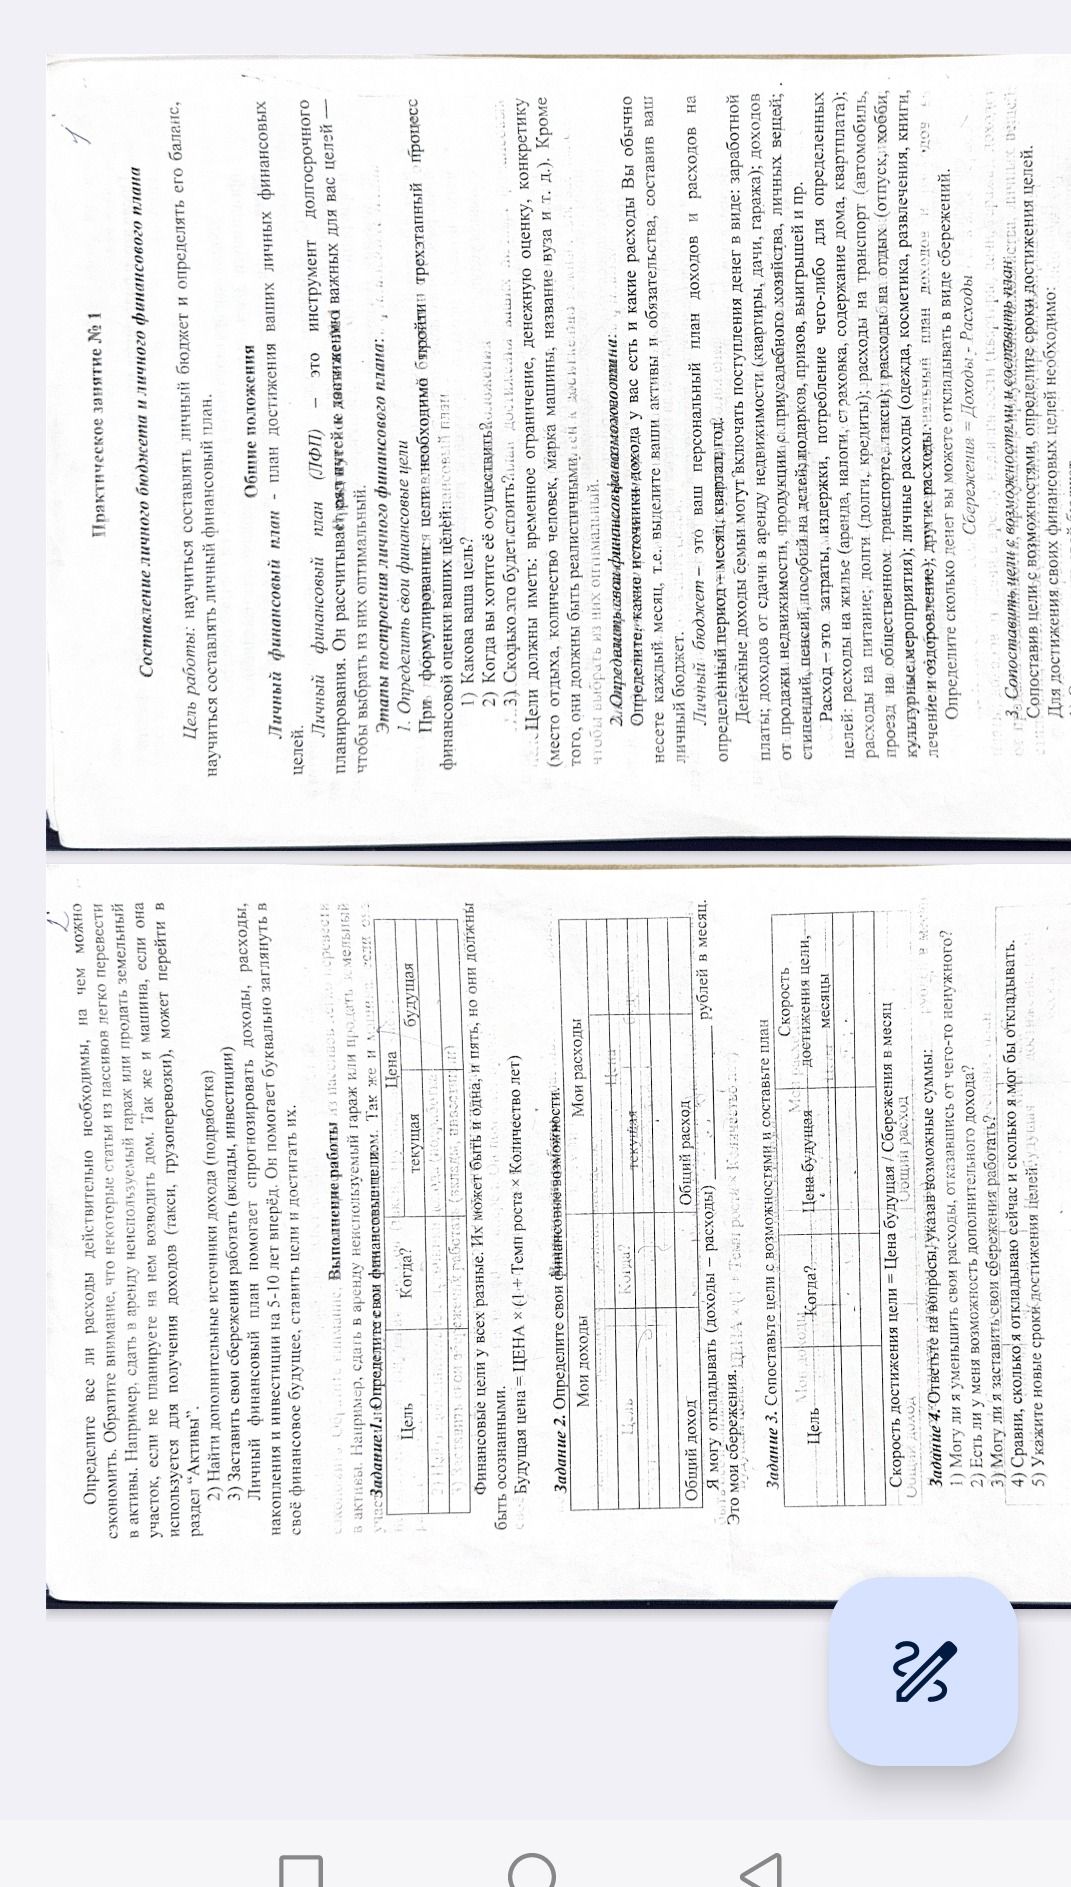
Ответы приведены для условного примера из предыдущих заданий.
- Расходы можно уменьшить, например, сократить траты на развлечения на 500 руб. в месяц. Тогда расходы составят 4 000 руб.
- Дополнительный доход возможен, например, от безопасной подработки с согласия родителей. В условном расчёте дополнительный доход не учитывается.
- Сбережения можно хранить на подходящем банковском счёте или вкладе с участием родителей. Доходность и условия нужно проверить; в расчётах ниже проценты не учитываются.
- Сейчас откладывается 6 000 − 4 500 = 1 500 руб. Если сократить расходы на 500 руб., можно будет откладывать 6 000 − 4 000 = 2 000 руб. Разница — 500 руб. в месяц.
- При прежних накоплениях 26 000 ÷ 1 500 ≈ 17,3 месяца — примерно 18 месяцев. При накоплении 2 000 руб. в месяц: 26 000 ÷ 2 000 = 13 месяцев. Новый условный срок — 13 месяцев.
Сроки являются примерными: фактический результат зависит от реальных доходов, расходов и цены покупки.
Ответы приведены для условного примера из предыдущих заданий.
- Расходы можно уменьшить, например, сократить траты на развлечения на 500 руб. в месяц. Тогда расходы составят 4 000 руб.
- Дополнительный доход возможен, например, от безопасной подработки с согласия родителей. В условном расчёте дополнительный доход не учитывается.
- Сбережения можно хранить на подходящем банковском счёте или вкладе с участием родителей. Доходность и условия нужно проверить; в расчётах ниже проценты не учитываются.
- Сейчас откладывается 6 000 − 4 500 = 1 500 руб. Если сократить расходы на 500 руб., можно будет откладывать 6 000 − 4 000 = 2 000 руб. Разница — 500 руб. в месяц.
- При прежних накоплениях 26 000 ÷ 1 500 ≈ 17,3 месяца — примерно 18 месяцев. При накоплении 2 000 руб. в месяц: 26 000 ÷ 2 000 = 13 месяцев. Новый условный срок — 13 месяцев.
Сроки являются примерными: фактический результат зависит от реальных доходов, расходов и цены покупки.
