
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
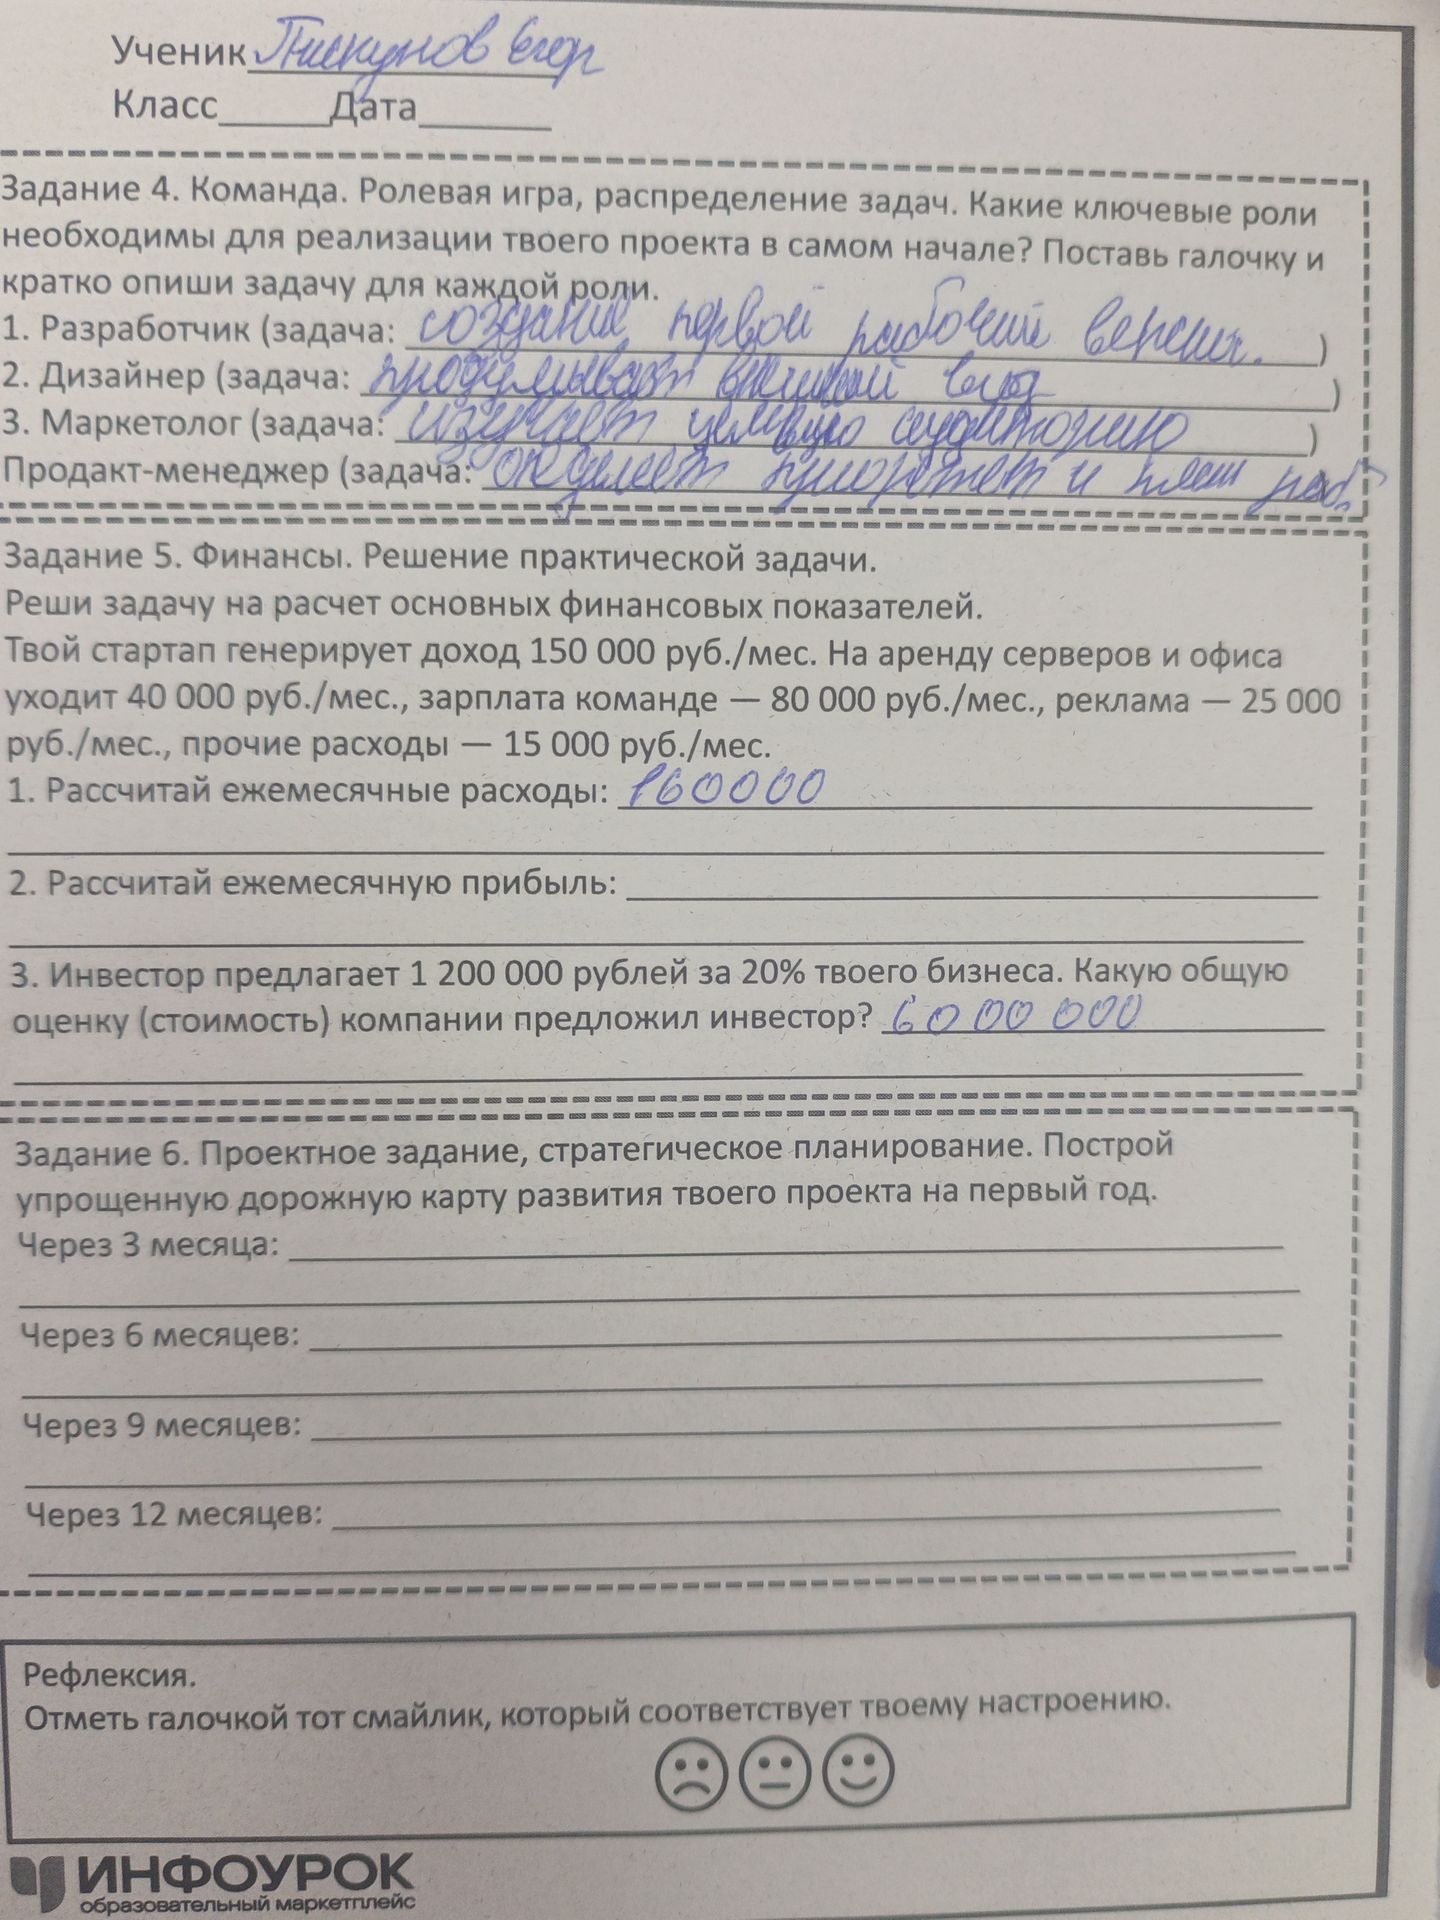
Ответ:
Складываем все ежемесячные расходы: \(40\,000+80\,000+25\,000+15\,000=160\,000\) руб.
Прибыль равна доходу минус расходы: \(150\,000-160\,000=-10\,000\) руб. Это означает ежемесячный убыток 10 000 руб.
1 200 000 рублей — это 20% оценки компании. Поэтому полная оценка: \(1\,200\,000÷0.20=6\,000\,000\) рублей.
Ответ: расходы — 160 000 руб. в месяц; убыток — 10 000 руб. в месяц; оценка компании — 6 000 000 руб.
Складываем все ежемесячные расходы: \(40\,000+80\,000+25\,000+15\,000=160\,000\) руб.
Прибыль равна доходу минус расходы: \(150\,000-160\,000=-10\,000\) руб. Это означает ежемесячный убыток 10 000 руб.
1 200 000 рублей — это 20% оценки компании. Поэтому полная оценка: \(1\,200\,000÷0.20=6\,000\,000\) рублей.
Ответ: расходы — 160 000 руб. в месяц; убыток — 10 000 руб. в месяц; оценка компании — 6 000 000 руб.
