
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
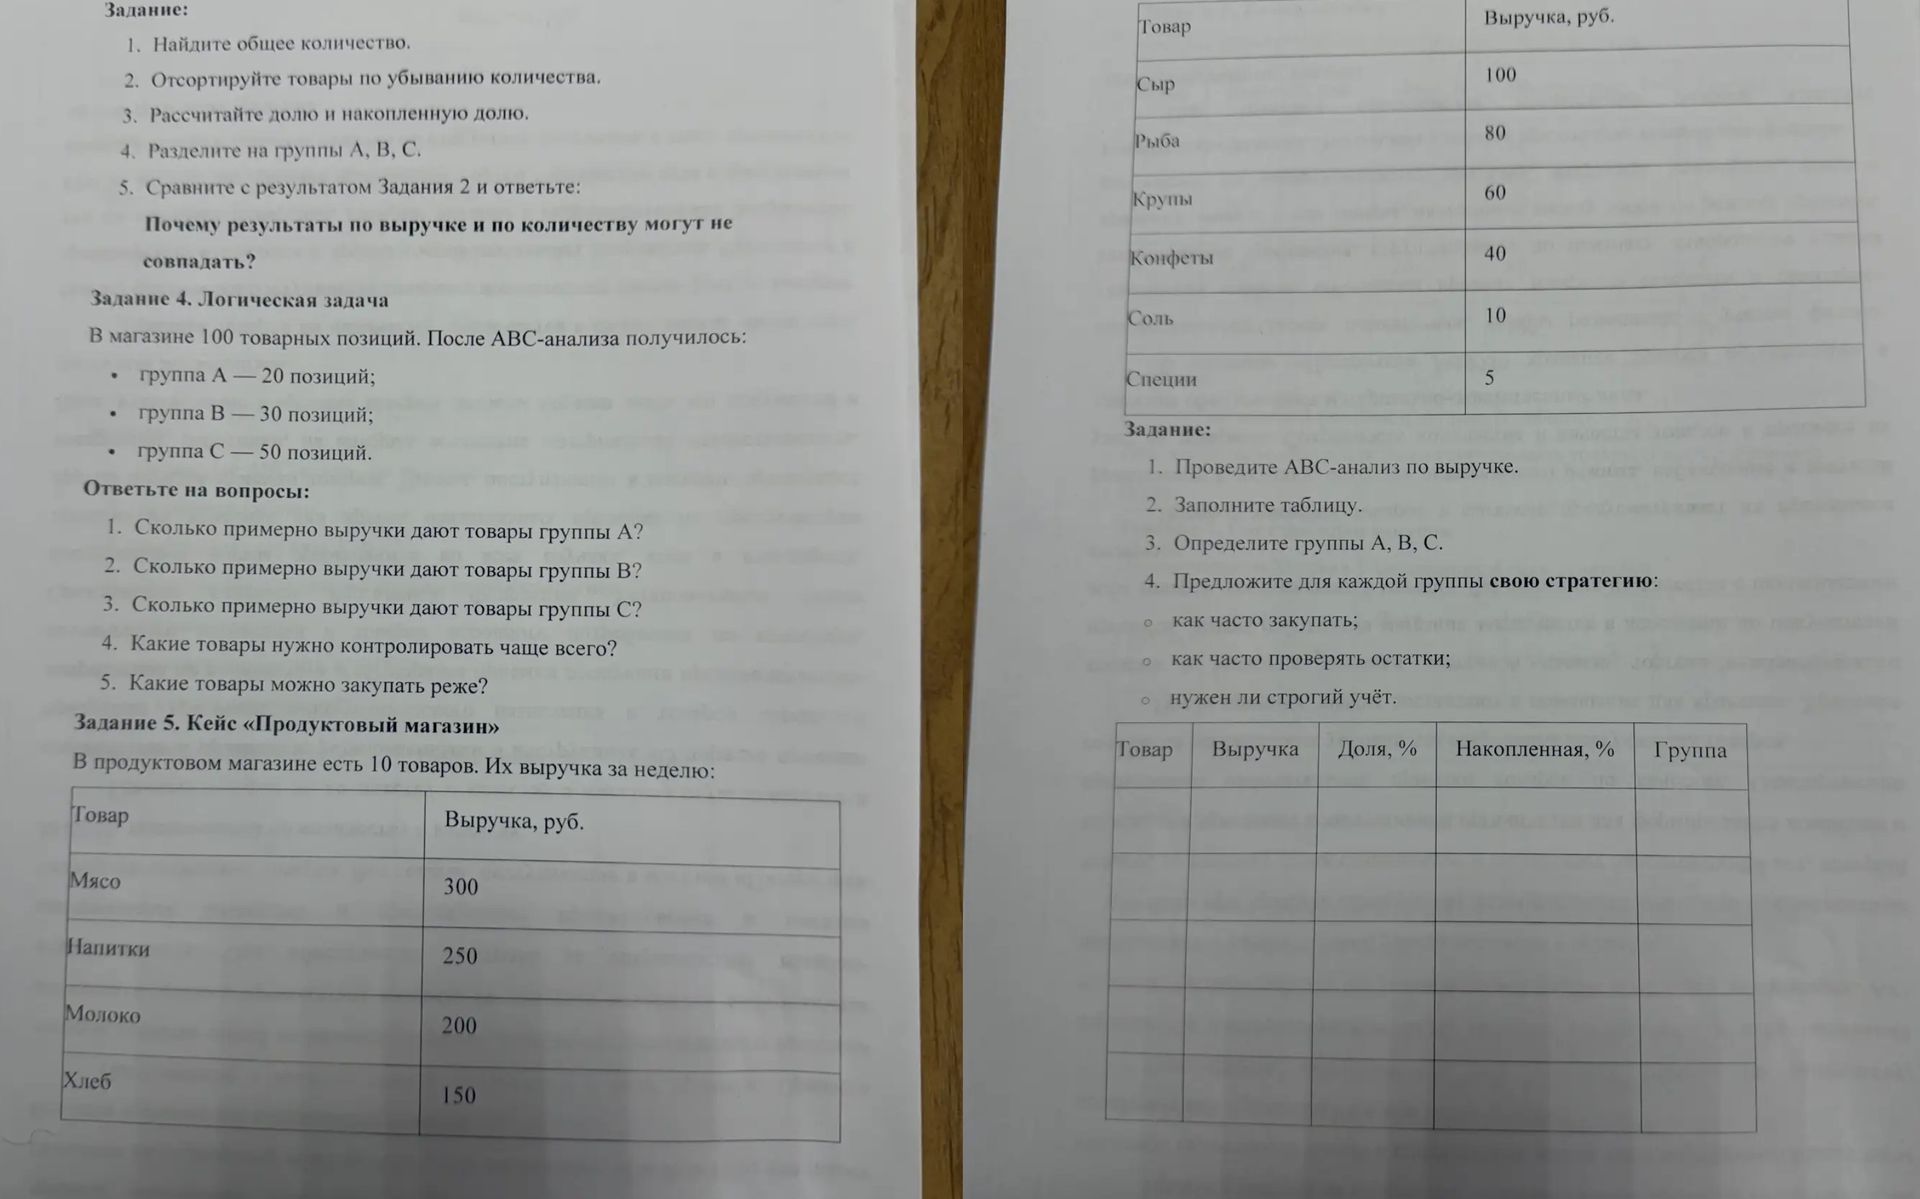
1. Расчёт общей выручки
300 + 250 + 200 + 150 + 100 + 80 + 60 + 40 + 10 + 5 = 1195 руб.
Доля товара = его выручка ÷ 1195 × 100%. Сначала расположим товары по убыванию выручки. Для разделения используем распространённые ориентиры ABC-анализа: A — примерно первые 80% выручки, B — следующие примерно 15%, C — оставшаяся часть. Группу, на которой пересекается граница, относим целиком к достигнутому порогу.
2–3. Таблица ABC-анализа
| Товар | Выручка, руб. | Доля, % | Накопленная, % | Группа |
|---|---|---|---|---|
| Мясо | 300 | 25,10 | 25,10 | A |
| Напитки | 250 | 20,92 | 46,03 | A |
| Молоко | 200 | 16,74 | 62,76 | A |
| Хлеб | 150 | 12,55 | 75,31 | A |
| Сыр | 100 | 8,37 | 83,68 | A |
| Рыба | 80 | 6,69 | 90,38 | B |
| Крупы | 60 | 5,02 | 95,40 | B |
| Конфеты | 40 | 3,35 | 98,74 | C |
| Соль | 10 | 0,84 | 99,58 | C |
| Специи | 5 | 0,42 | 100,00 | C |
Порог около 80% пересекается на сыре, поэтому сыр включён в A. Группа B доводит накопленную долю примерно до 95%; оставшиеся товары относятся к C.
4. Стратегии управления
- Группа A (мясо, напитки, молоко, хлеб, сыр): закупать часто, небольшими партиями с учётом срока годности; остатки проверять ежедневно или при каждой смене; вести строгий учёт и внимательно отслеживать спрос.
- Группа B (рыба, крупы): закупать регулярно, но реже, чем товары A; проверять остатки несколько раз в неделю; вести плановый учёт.
- Группа C (конфеты, соль, специи): закупать реже, при необходимости более крупными партиями с учётом срока хранения; проверять остатки примерно раз в неделю; достаточно упрощённого, но регулярного учёта.
1. Расчёт общей выручки
300 + 250 + 200 + 150 + 100 + 80 + 60 + 40 + 10 + 5 = 1195 руб.
Доля товара = его выручка ÷ 1195 × 100%. Сначала расположим товары по убыванию выручки. Для разделения используем распространённые ориентиры ABC-анализа: A — примерно первые 80% выручки, B — следующие примерно 15%, C — оставшаяся часть. Группу, на которой пересекается граница, относим целиком к достигнутому порогу.
2–3. Таблица ABC-анализа
| Товар | Выручка, руб. | Доля, % | Накопленная, % | Группа |
|---|---|---|---|---|
| Мясо | 300 | 25,10 | 25,10 | A |
| Напитки | 250 | 20,92 | 46,03 | A |
| Молоко | 200 | 16,74 | 62,76 | A |
| Хлеб | 150 | 12,55 | 75,31 | A |
| Сыр | 100 | 8,37 | 83,68 | A |
| Рыба | 80 | 6,69 | 90,38 | B |
| Крупы | 60 | 5,02 | 95,40 | B |
| Конфеты | 40 | 3,35 | 98,74 | C |
| Соль | 10 | 0,84 | 99,58 | C |
| Специи | 5 | 0,42 | 100,00 | C |
Порог около 80% пересекается на сыре, поэтому сыр включён в A. Группа B доводит накопленную долю примерно до 95%; оставшиеся товары относятся к C.
4. Стратегии управления
- Группа A (мясо, напитки, молоко, хлеб, сыр): закупать часто, небольшими партиями с учётом срока годности; остатки проверять ежедневно или при каждой смене; вести строгий учёт и внимательно отслеживать спрос.
- Группа B (рыба, крупы): закупать регулярно, но реже, чем товары A; проверять остатки несколько раз в неделю; вести плановый учёт.
- Группа C (конфеты, соль, специи): закупать реже, при необходимости более крупными партиями с учётом срока хранения; проверять остатки примерно раз в неделю; достаточно упрощённого, но регулярного учёта.
