
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
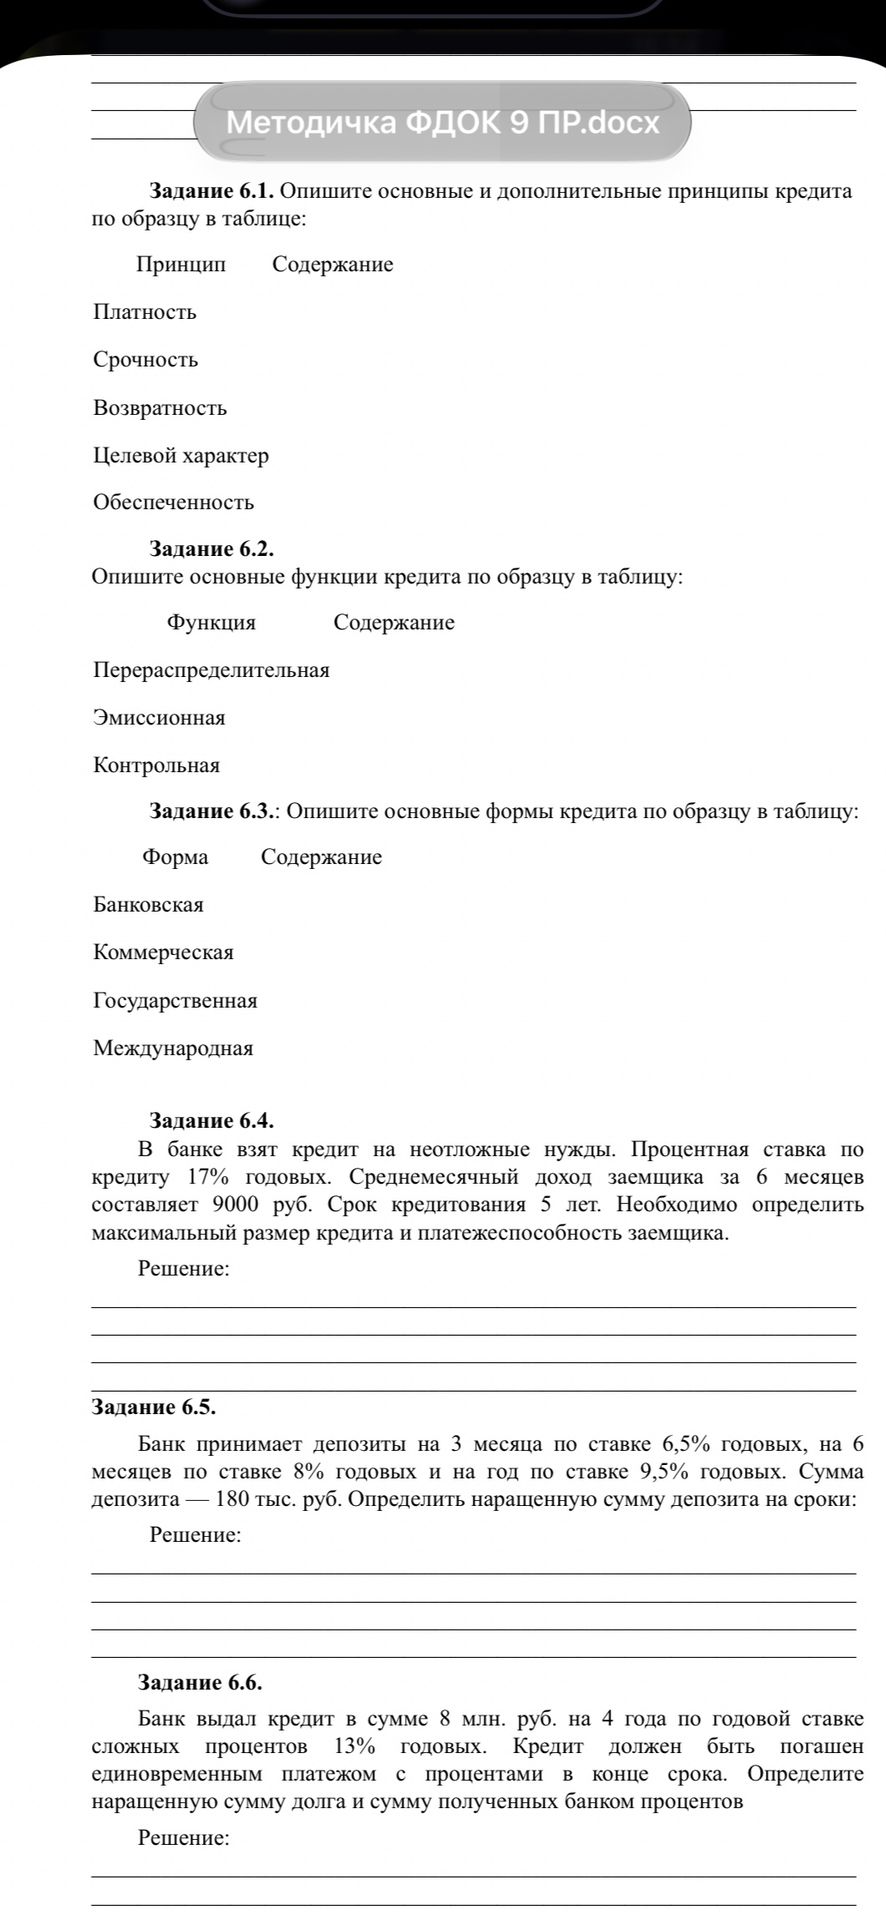
Ответ:
Для учебного расчёта примем упрощённую схему: вся сумма кредита и простые проценты возвращаются в конце срока, а максимальная сумма выплат не должна превышать доход заёмщика за весь срок кредитования.
- Определим общий доход заёмщика за 5 лет:
60 месяцев × 9000 руб. = 540 000 руб. - Определим сумму возврата по кредиту:
При ставке 17% годовых за 5 лет начисляется 17% × 5 = 85%. Поэтому сумма возврата составляет \(K(1+0.17\cdot5)=1.85K\), где \(K\) — размер кредита. - Найдём максимальный размер кредита:
\[1.85K=540000,\qquad K=\frac{540000}{1.85}=291891.89\text{ руб.}\] - Проверим платёжеспособность:
Проценты составят \(291891.89\cdot0.85=248108.11\) руб., а общая сумма возврата — 540 000 руб. Средняя нагрузка при равномерном погашении: 540 000 : 60 = 9000 руб. в месяц, то есть она равна среднемесячному доходу.
Ответ: максимальный размер кредита — примерно 291 892 руб.; расчётная платёжеспособность — 9000 руб. в месяц, или 540 000 руб. за 5 лет. В реальном банке максимальная сумма может быть ниже из-за расходов заёмщика, кредитной истории и иных обязательств.
Для учебного расчёта примем упрощённую схему: вся сумма кредита и простые проценты возвращаются в конце срока, а максимальная сумма выплат не должна превышать доход заёмщика за весь срок кредитования.
- Определим общий доход заёмщика за 5 лет:
60 месяцев × 9000 руб. = 540 000 руб. - Определим сумму возврата по кредиту:
При ставке 17% годовых за 5 лет начисляется 17% × 5 = 85%. Поэтому сумма возврата составляет \(K(1+0.17\cdot5)=1.85K\), где \(K\) — размер кредита. - Найдём максимальный размер кредита:
\[1.85K=540000,\qquad K=\frac{540000}{1.85}=291891.89\text{ руб.}\] - Проверим платёжеспособность:
Проценты составят \(291891.89\cdot0.85=248108.11\) руб., а общая сумма возврата — 540 000 руб. Средняя нагрузка при равномерном погашении: 540 000 : 60 = 9000 руб. в месяц, то есть она равна среднемесячному доходу.
Ответ: максимальный размер кредита — примерно 291 892 руб.; расчётная платёжеспособность — 9000 руб. в месяц, или 540 000 руб. за 5 лет. В реальном банке максимальная сумма может быть ниже из-за расходов заёмщика, кредитной истории и иных обязательств.
