
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
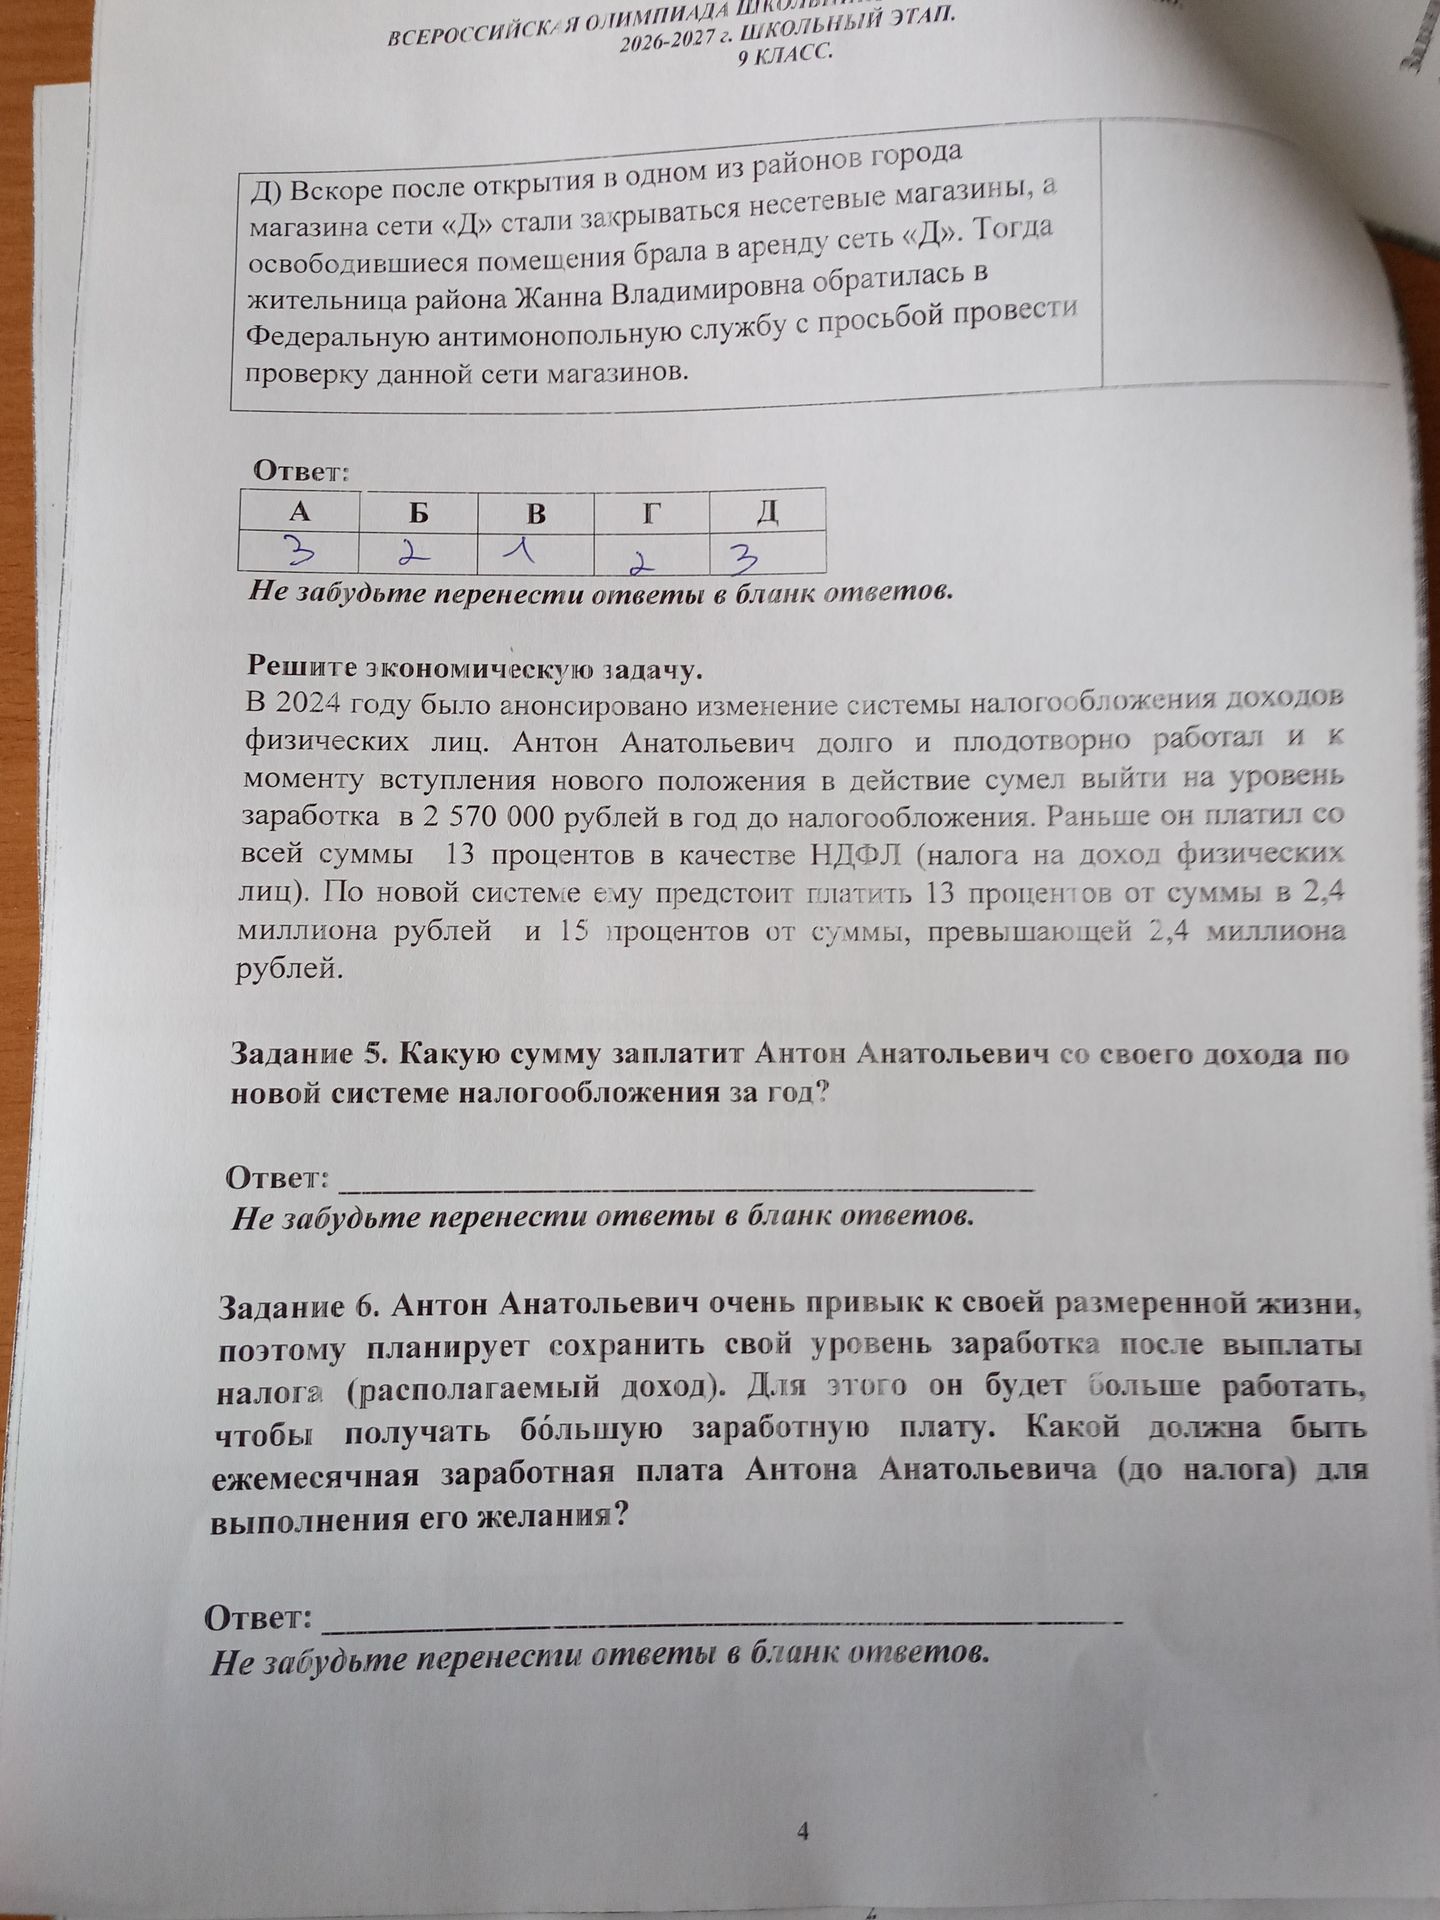
Ответ:
Ранее годовой доход 2 570 000 рублей облагался налогом по ставке 13%, поэтому прежний располагаемый доход за год составлял:
2 570 000 × (1 − 0,13) = 2 235 900 рублей.
Обозначим новый годовой доход через x. При доходе выше 2 400 000 рублей налог равен 312 000 рублей с первых 2 400 000 рублей плюс 15% от превышения. Тогда располагаемый доход:
x − 312 000 − 0,15(x − 2 400 000) = 0,85x + 48 000.
Приравняем его прежнему располагаемому доходу:
0,85x + 48 000 = 2 235 900,
0,85x = 2 187 900,
x = 2 574 000 рублей в год.
Ежемесячная заработная плата до налога: 2 574 000 ÷ 12 = 214 500 рублей.
Ответ: 214 500 рублей в месяц.
Ранее годовой доход 2 570 000 рублей облагался налогом по ставке 13%, поэтому прежний располагаемый доход за год составлял:
2 570 000 × (1 − 0,13) = 2 235 900 рублей.
Обозначим новый годовой доход через x. При доходе выше 2 400 000 рублей налог равен 312 000 рублей с первых 2 400 000 рублей плюс 15% от превышения. Тогда располагаемый доход:
x − 312 000 − 0,15(x − 2 400 000) = 0,85x + 48 000.
Приравняем его прежнему располагаемому доходу:
0,85x + 48 000 = 2 235 900,
0,85x = 2 187 900,
x = 2 574 000 рублей в год.
Ежемесячная заработная плата до налога: 2 574 000 ÷ 12 = 214 500 рублей.
Ответ: 214 500 рублей в месяц.
