
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
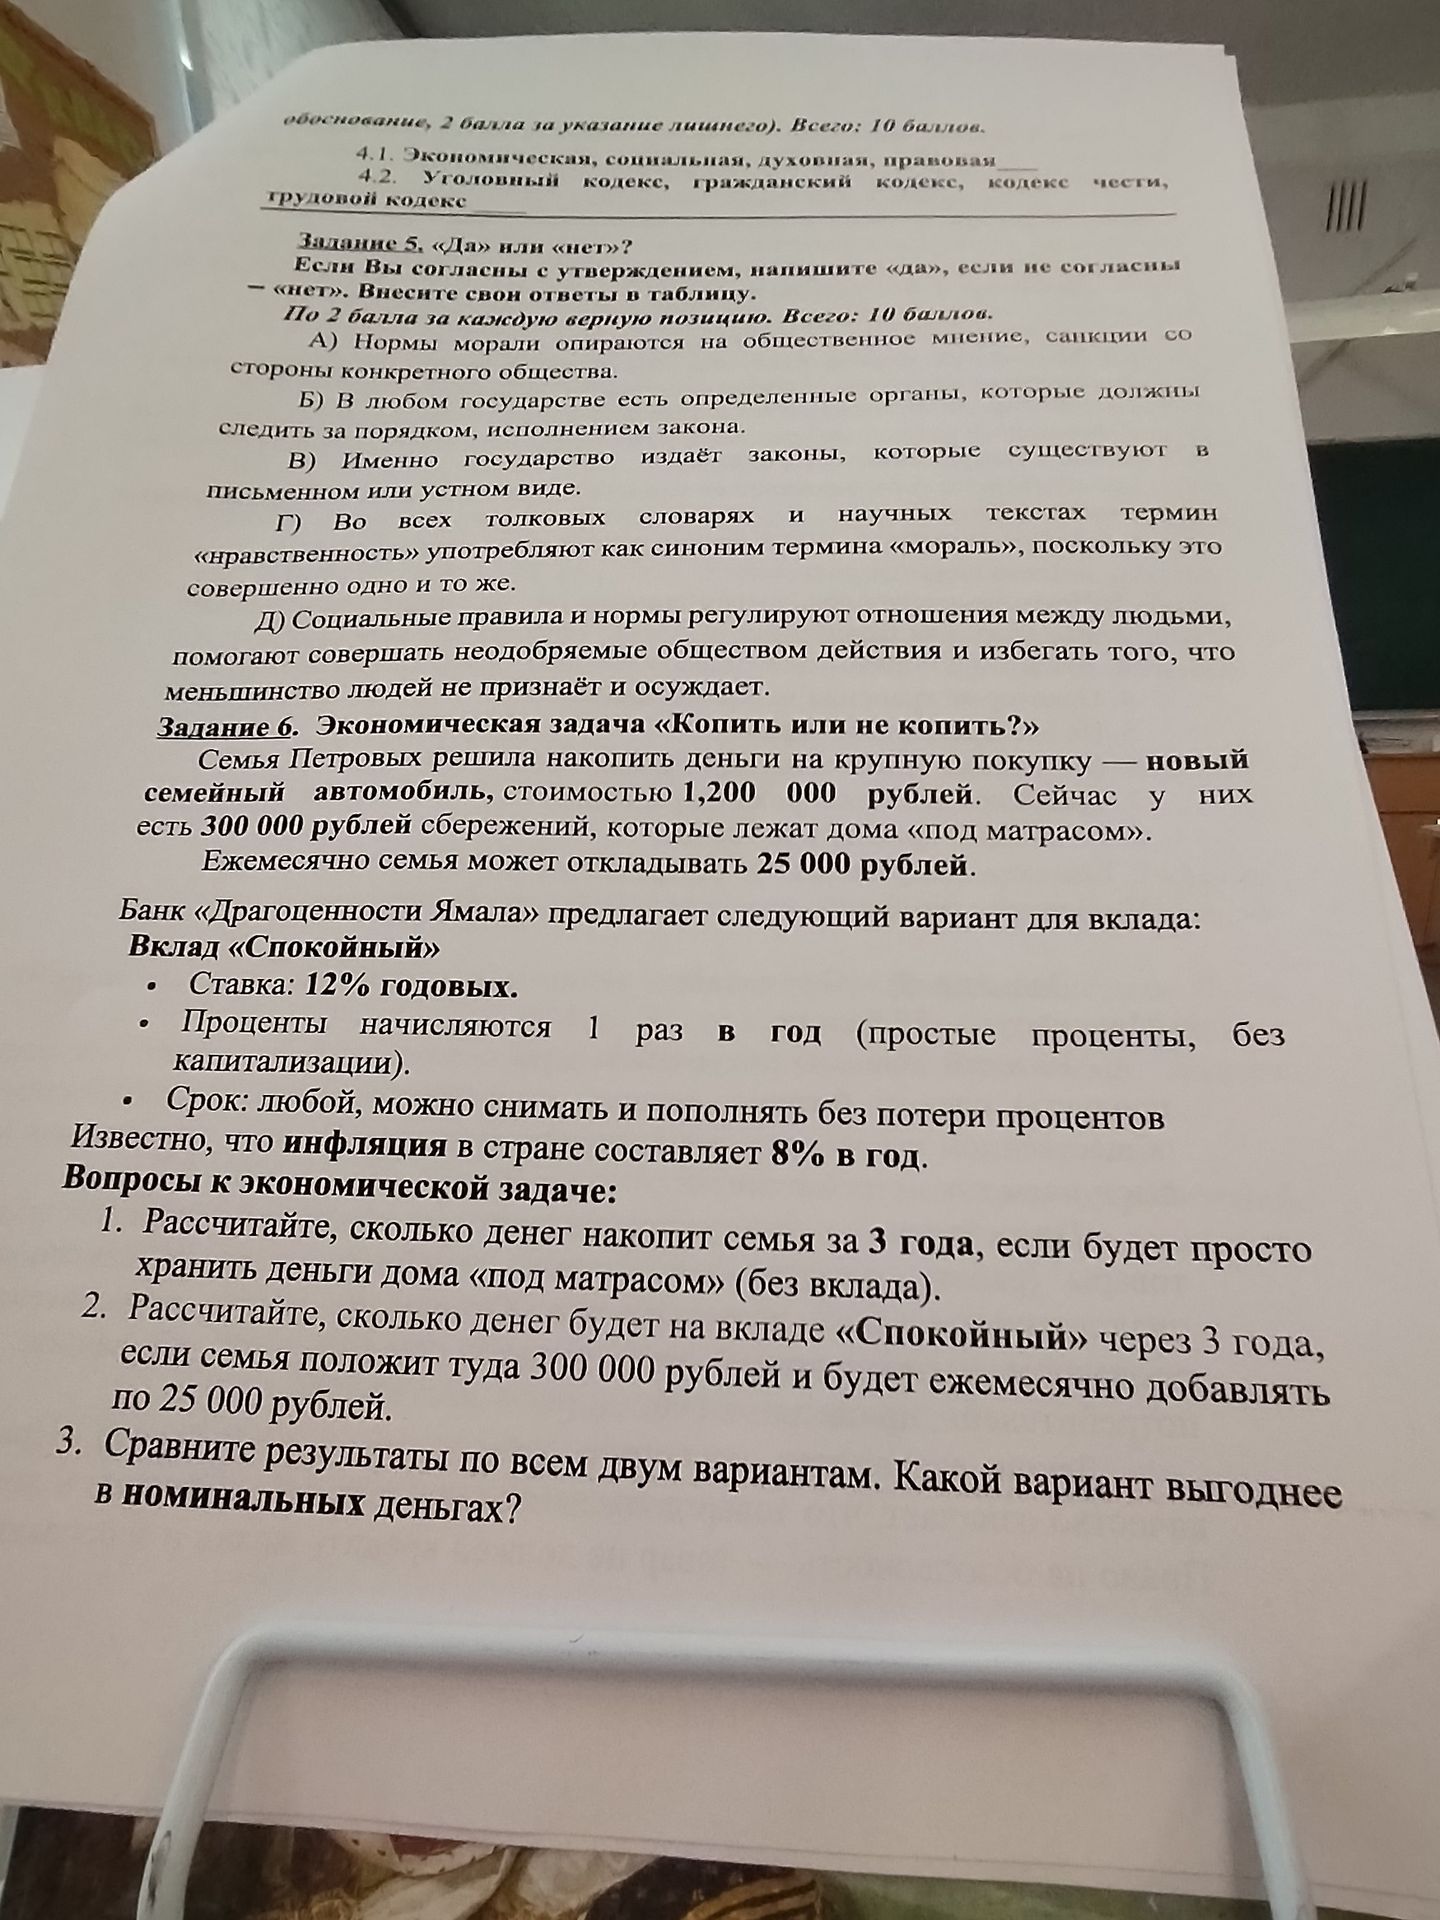
Ответ:
Для расчёта вклада примем, что 25 000 рублей вносятся в конце каждого месяца, а проценты начисляются пропорционально времени хранения каждой суммы по ставке 12% годовых. Это позволяет учесть простые проценты без капитализации. При внесении в другое время результат немного изменится.
Дома за 3 года семья отложит: \(25\,000 \cdot 36 = 900\,000\) рублей. Вместе с первоначальными сбережениями: \(300\,000 + 900\,000 = 1\,200\,000\) рублей.
Первоначальные 300 000 рублей пролежат на вкладе 3 года. Простые проценты на них составят: \(300\,000 \cdot 0.12 \cdot 3 = 108\,000\) рублей.
Месячные пополнения не капитализируются. При внесении в конце месяца первое пополнение пролежит 35 месяцев, следующее — 34 месяца, а последнее — 0 месяцев. Суммарный срок хранения пополнений в годах: \((35+34+\cdots+1+0)/12 = 630/12 = 52.5\) года.
Проценты на пополнения: \(25\,000 \cdot 0.12 \cdot 52.5 = 157\,500\) рублей.
Всего на вкладе будет: \(300\,000 + 900\,000 + 108\,000 + 157\,500 = 1\,465\,500\) рублей.
Сравним номинальные суммы: \(1\,465\,500 - 1\,200\,000 = 265\,500\) рублей. Указанная инфляция влияет на покупательную способность денег, но для сравнения номинальных сумм вычитать её из результатов не требуется.
Ответ: без вклада — 1 200 000 рублей; на вкладе — 1 465 500 рублей. В номинальных деньгах выгоднее вклад, на 265 500 рублей.
