
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
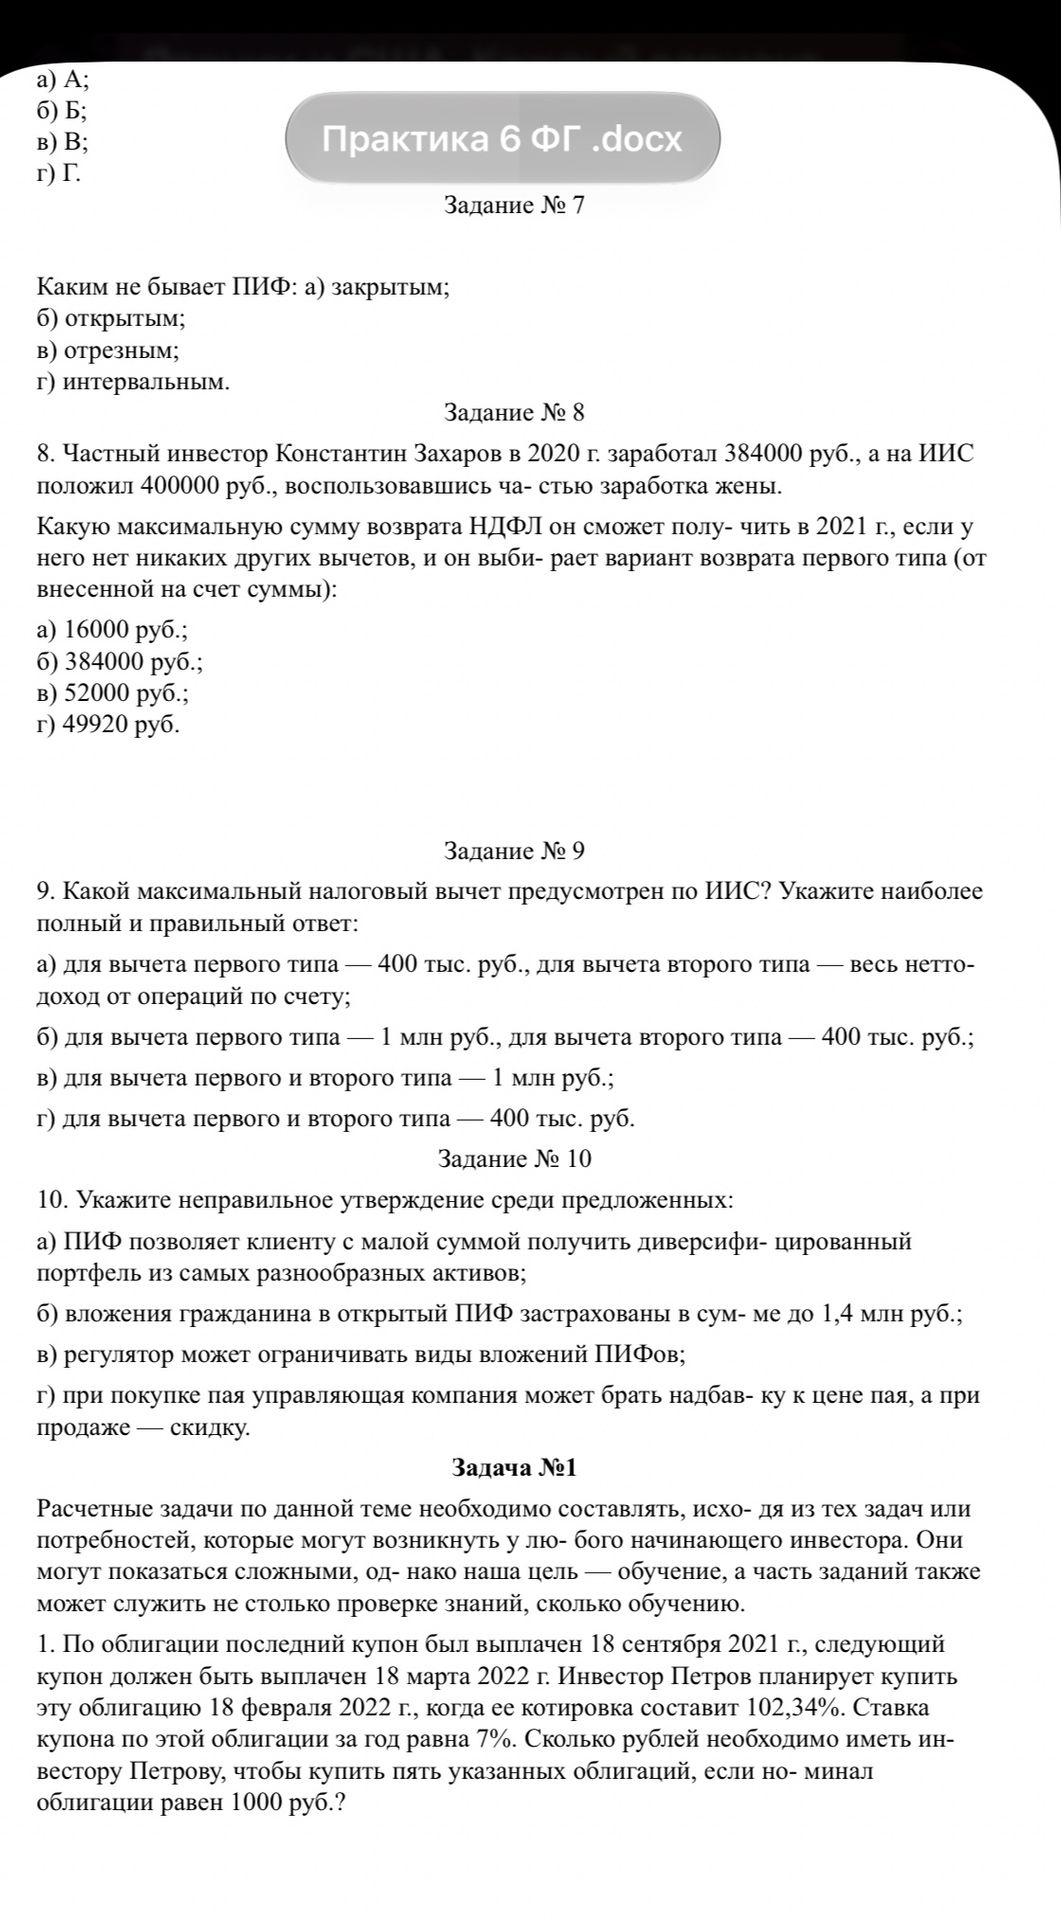
Для вычета первого типа учитывались взносы на ИИС в пределах 400 000 руб. за год. Вычет второго типа освобождал от НДФЛ доход от операций на счёте, то есть размер не ограничивался суммой 400 000 руб., а зависел от полученного дохода.
Ответ: а).
Для вычета первого типа учитывались взносы на ИИС в пределах 400 000 руб. за год. Вычет второго типа освобождал от НДФЛ доход от операций на счёте, то есть размер не ограничивался суммой 400 000 руб., а зависел от полученного дохода.
Ответ: а).
