
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
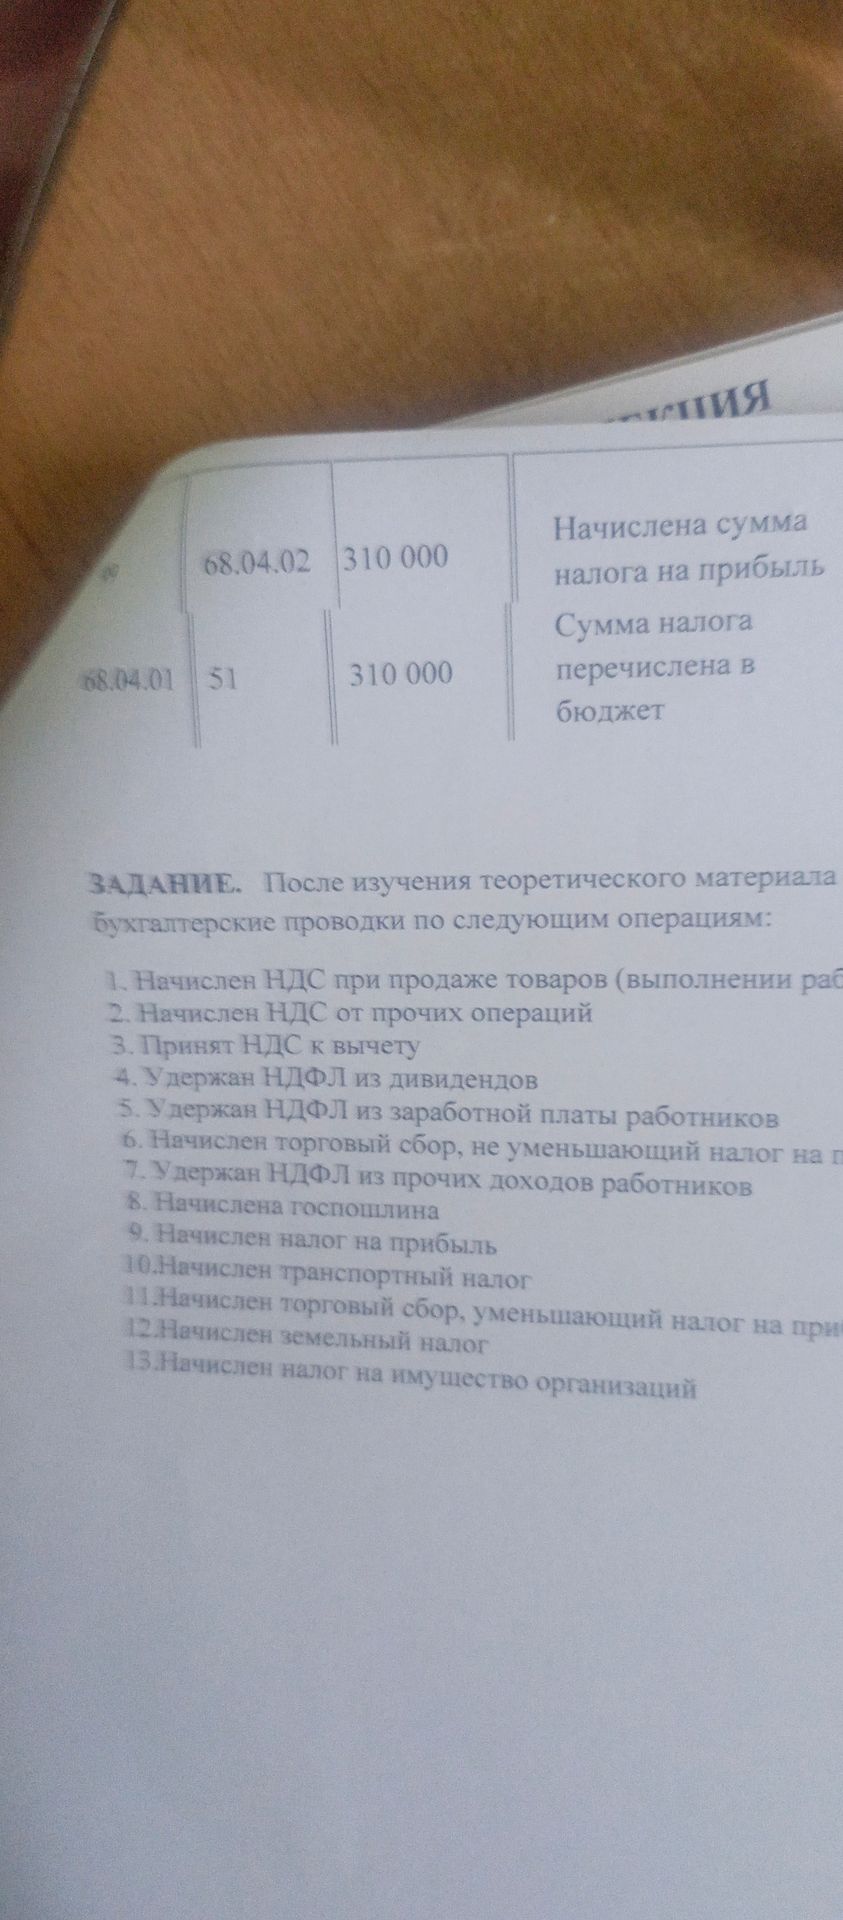
Ответ:
Проводки приведены для типовой ситуации по российскому Плану счетов. Конкретный счёт затрат (20, 25, 26, 44 и др.) выбирают согласно назначению расхода и учётной политике организации.
- НДС при продаже товаров, выполнении работ или оказании услуг: Дт 90.3 Кт 68.НДС.
- НДС по прочим операциям, облагаемым налогом: Дт 91.2 Кт 68.НДС.
- Предъявленный поставщиком НДС принят к вычету при наличии оснований: Дт 68.НДС Кт 19.
- Удержан НДФЛ с дивидендов: Дт 75.2 Кт 68.НДФЛ (если доход получает учредитель — физическое лицо, не являющееся работником). Для работника-учредителя возможно отражение через счёт 70.
- Удержан НДФЛ из заработной платы работников: Дт 70 Кт 68.НДФЛ.
- Начислен торговый сбор, не уменьшающий налог на прибыль: Дт 91.2 Кт 68 (отдельный субсчёт расчётов по торговому сбору).
- Удержан НДФЛ с прочих доходов работника: Дт 70 Кт 68.НДФЛ. Если доход отражён через расчёты с иным получателем, кредитуется счёт расчётов с ним, например 76.
- Начислена госпошлина: Дт 91.2 Кт 68 (субсчёт «Государственная пошлина»). Если пошлина связана с обычной деятельностью, применяют соответствующий счёт затрат.
- Начислен налог на прибыль: Дт 99 Кт 68.Налог на прибыль.
- Начислен транспортный налог: Дт 20 (26, 44 и др.) Кт 68.Транспортный налог, в зависимости от использования транспортного средства.
- Начислен торговый сбор, уменьшающий налог на прибыль: Дт 99 Кт 68 (субсчёт расчётов по торговому сбору; отражение влияния на налог на прибыль — согласно применяемому порядку учёта).
- Начислен земельный налог: Дт 20 (26, 44 и др.) Кт 68.Земельный налог, исходя из назначения земельного участка.
- Начислен налог на имущество организаций: Дт 20 (26, 44 и др.) Кт 68.Налог на имущество, исходя из назначения имущества.
По операциям, связанным с торговым сбором и налогами, конкретные субсчета и отражение в расходах следует согласовать с учётной политикой и актуальными правилами налогового учёта.
