
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
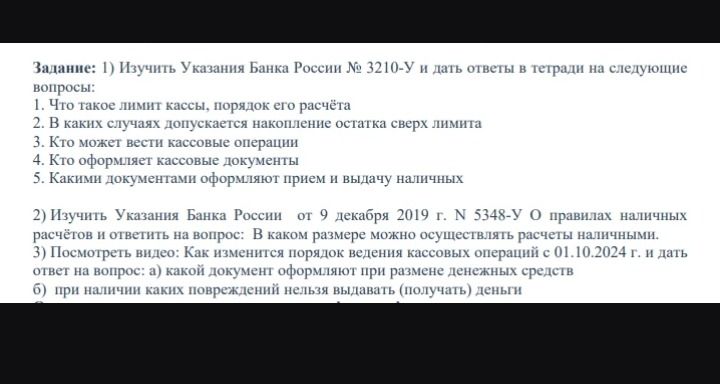
Ответ:
1. Лимит кассы и его расчёт. Лимит остатка наличных — это максимально допустимая сумма, которая может оставаться в кассе на конец рабочего дня. Организация устанавливает его самостоятельно, учитывая объём поступлений или выдач наличных и частоту сдачи денег в банк либо получения их из банка.
При расчёте по поступлениям используют формулу: лимит = сумма поступлений за расчётный период ÷ число рабочих дней этого периода × число рабочих дней между сдачами наличных в банк. При расчёте по выдачам: лимит = сумма выдач за расчётный период (без зарплаты, стипендий и других выплат работникам) ÷ число рабочих дней периода × число рабочих дней между получениями наличных из банка. Период между сдачами или получениями денег обычно не должен превышать 7 рабочих дней, а в населённом пункте без банка — 14 рабочих дней. Индивидуальные предприниматели и субъекты малого предпринимательства вправе не устанавливать лимит.
2. Когда остаток может превышать лимит. Превышение допускается в дни выплаты зарплаты, стипендий и других выплат работникам, включая день получения наличных из банка. Срок таких выплат устанавливает руководитель, но он не может превышать 5 рабочих дней. Превышение также допускается в выходные и нерабочие праздничные дни, если организация в эти дни проводит кассовые операции.
3. Кто ведёт кассовые операции. Кассовые операции может вести кассир или другой работник, назначенный руководителем. Руководитель вправе выполнять их самостоятельно. Кассовые операции также может вести бухгалтер либо иной уполномоченный сотрудник.
4. Кто оформляет кассовые документы. Документы оформляет главный бухгалтер, бухгалтер или иной работник, назначенный руководителем; в предусмотренных случаях их оформляет сам руководитель.
5. Документы при приёме и выдаче наличных. Поступление денег оформляют приходным кассовым ордером (КО-1), выдачу — расходным кассовым ордером (КО-2). Операции отражают в кассовой книге (КО-4). При приёме наличных оформляют квитанцию к приходному ордеру, при выдаче — подтверждение получения денег в расходном ордере.
