
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
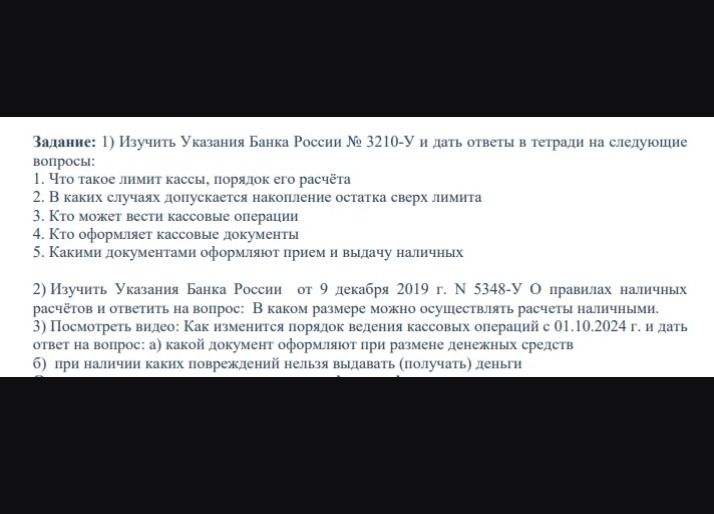
Ответ:
- Лимит кассы — это максимально допустимая сумма наличных денег, которая может оставаться в кассе организации на конец рабочего дня. Организация устанавливает его самостоятельно распорядительным документом. При расчёте учитывают объём поступлений наличных или объём выдач; выбранный способ и исходные показатели закрепляют в расчёте лимита.
- Остаток может превышать лимит в дни выплаты зарплаты, стипендий и других выплат, включённых в фонд оплаты труда, а также социальных выплат: на срок выплаты, обычно не более пяти рабочих дней, включая день получения наличных в банке. Превышение также допускается в выходные и праздничные дни, если организация в эти дни ведёт кассовые операции. В остальных случаях сверхлимитные наличные сдают в банк. Субъекты малого предпринимательства и индивидуальные предприниматели вправе не устанавливать лимит.
- Кассовые операции ведёт кассир или другой работник, назначенный руководителем. Если кассира нет, операции вправе проводить руководитель.
- Кассовые документы оформляет кассир либо другой уполномоченный работник. Если кассовые операции проводит руководитель, документы оформляет он. Документы могут составляться на бумаге или в электронном виде.
- Приём наличных оформляют приходным кассовым ордером (форма КО-1), выдачу — расходным кассовым ордером (форма КО-2). Поступление и выдачу также отражают в кассовой книге (форма КО-4). При выдаче денег нескольким работникам могут применяться расчётно-платёжная или платёжная ведомость.
Ответ: лимит устанавливает организация; кассовые операции выполняет назначенный кассир, иной уполномоченный работник или руководитель, а приём и выдачу наличных оформляют соответственно ПКО и РКО.
