
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
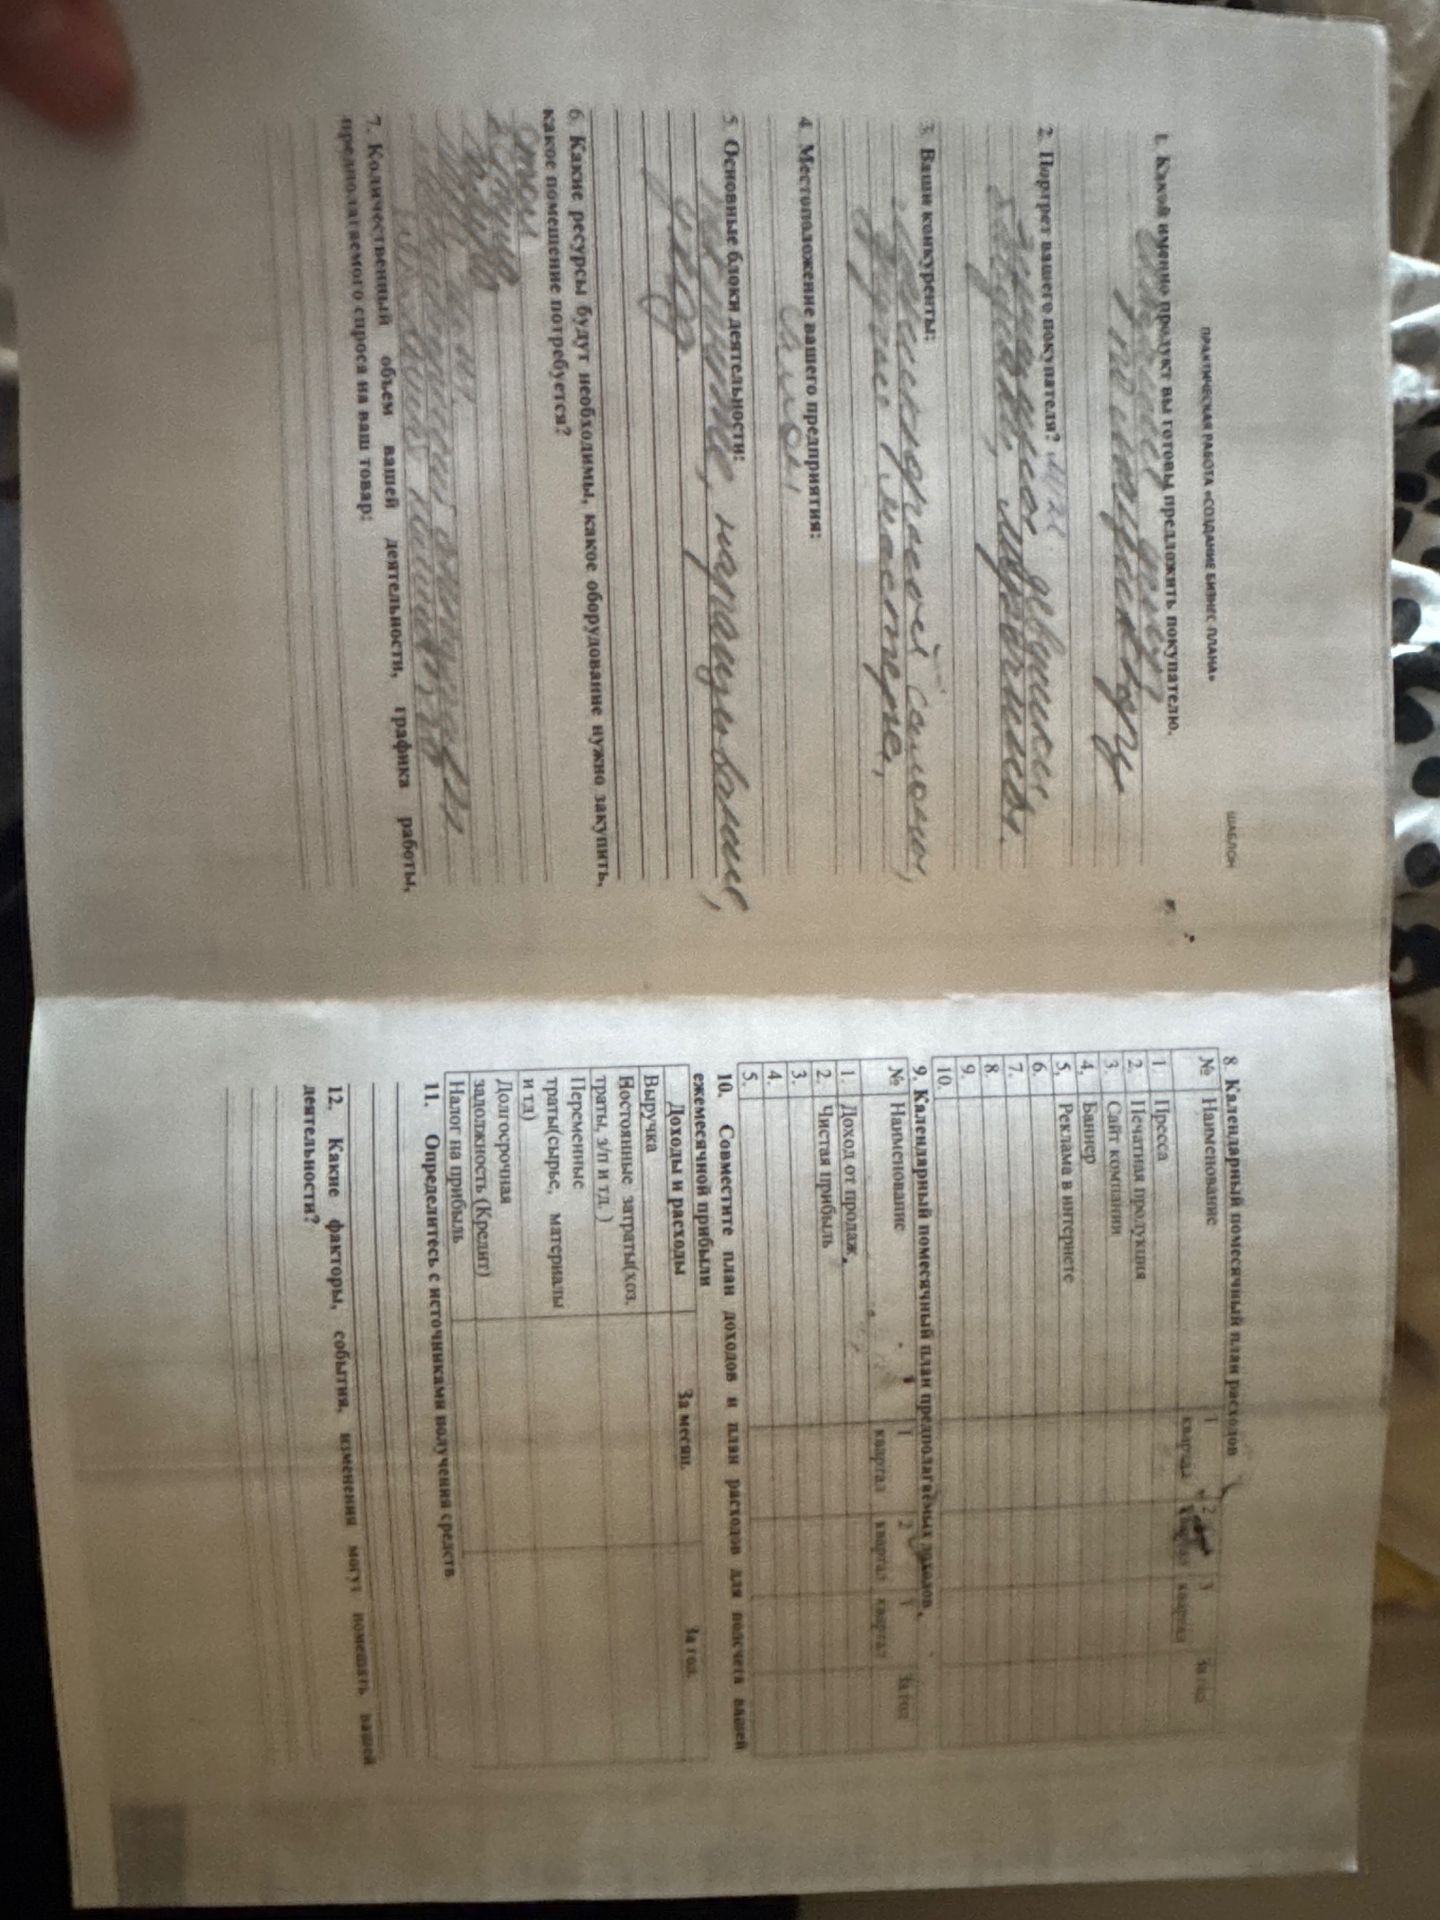
Для условного примера используем выручку из пункта 9 и рекламные расходы из пункта 8. Для иллюстрации примем расходы на изготовление продукции равными 60% выручки; это условное допущение, а не фактическая смета.
| Показатель | Январь | Февраль | Март | За 3 месяца |
|---|---|---|---|---|
| Доходы от продаж, руб. | 20 000 | 25 000 | 30 000 | 75 000 |
| Материалы и изготовление, условно, руб. | 12 000 | 15 000 | 18 000 | 45 000 |
| Расходы из пункта 8, руб. | 5 000 | 3 000 | 3 000 | 11 000 |
| Прибыль до налогов, руб. | 3 000 | 7 000 | 9 000 | 19 000 |
Расчёт: прибыль = доходы − расходы. Например, за январь: 20 000 − 12 000 − 5 000 = 3 000 рублей. Годовой итог по этому прогнозу не вычисляется: данные даны только за три месяца.
Для условного примера используем выручку из пункта 9 и рекламные расходы из пункта 8. Для иллюстрации примем расходы на изготовление продукции равными 60% выручки; это условное допущение, а не фактическая смета.
| Показатель | Январь | Февраль | Март | За 3 месяца |
|---|---|---|---|---|
| Доходы от продаж, руб. | 20 000 | 25 000 | 30 000 | 75 000 |
| Материалы и изготовление, условно, руб. | 12 000 | 15 000 | 18 000 | 45 000 |
| Расходы из пункта 8, руб. | 5 000 | 3 000 | 3 000 | 11 000 |
| Прибыль до налогов, руб. | 3 000 | 7 000 | 9 000 | 19 000 |
Расчёт: прибыль = доходы − расходы. Например, за январь: 20 000 − 12 000 − 5 000 = 3 000 рублей. Годовой итог по этому прогнозу не вычисляется: данные даны только за три месяца.
