
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
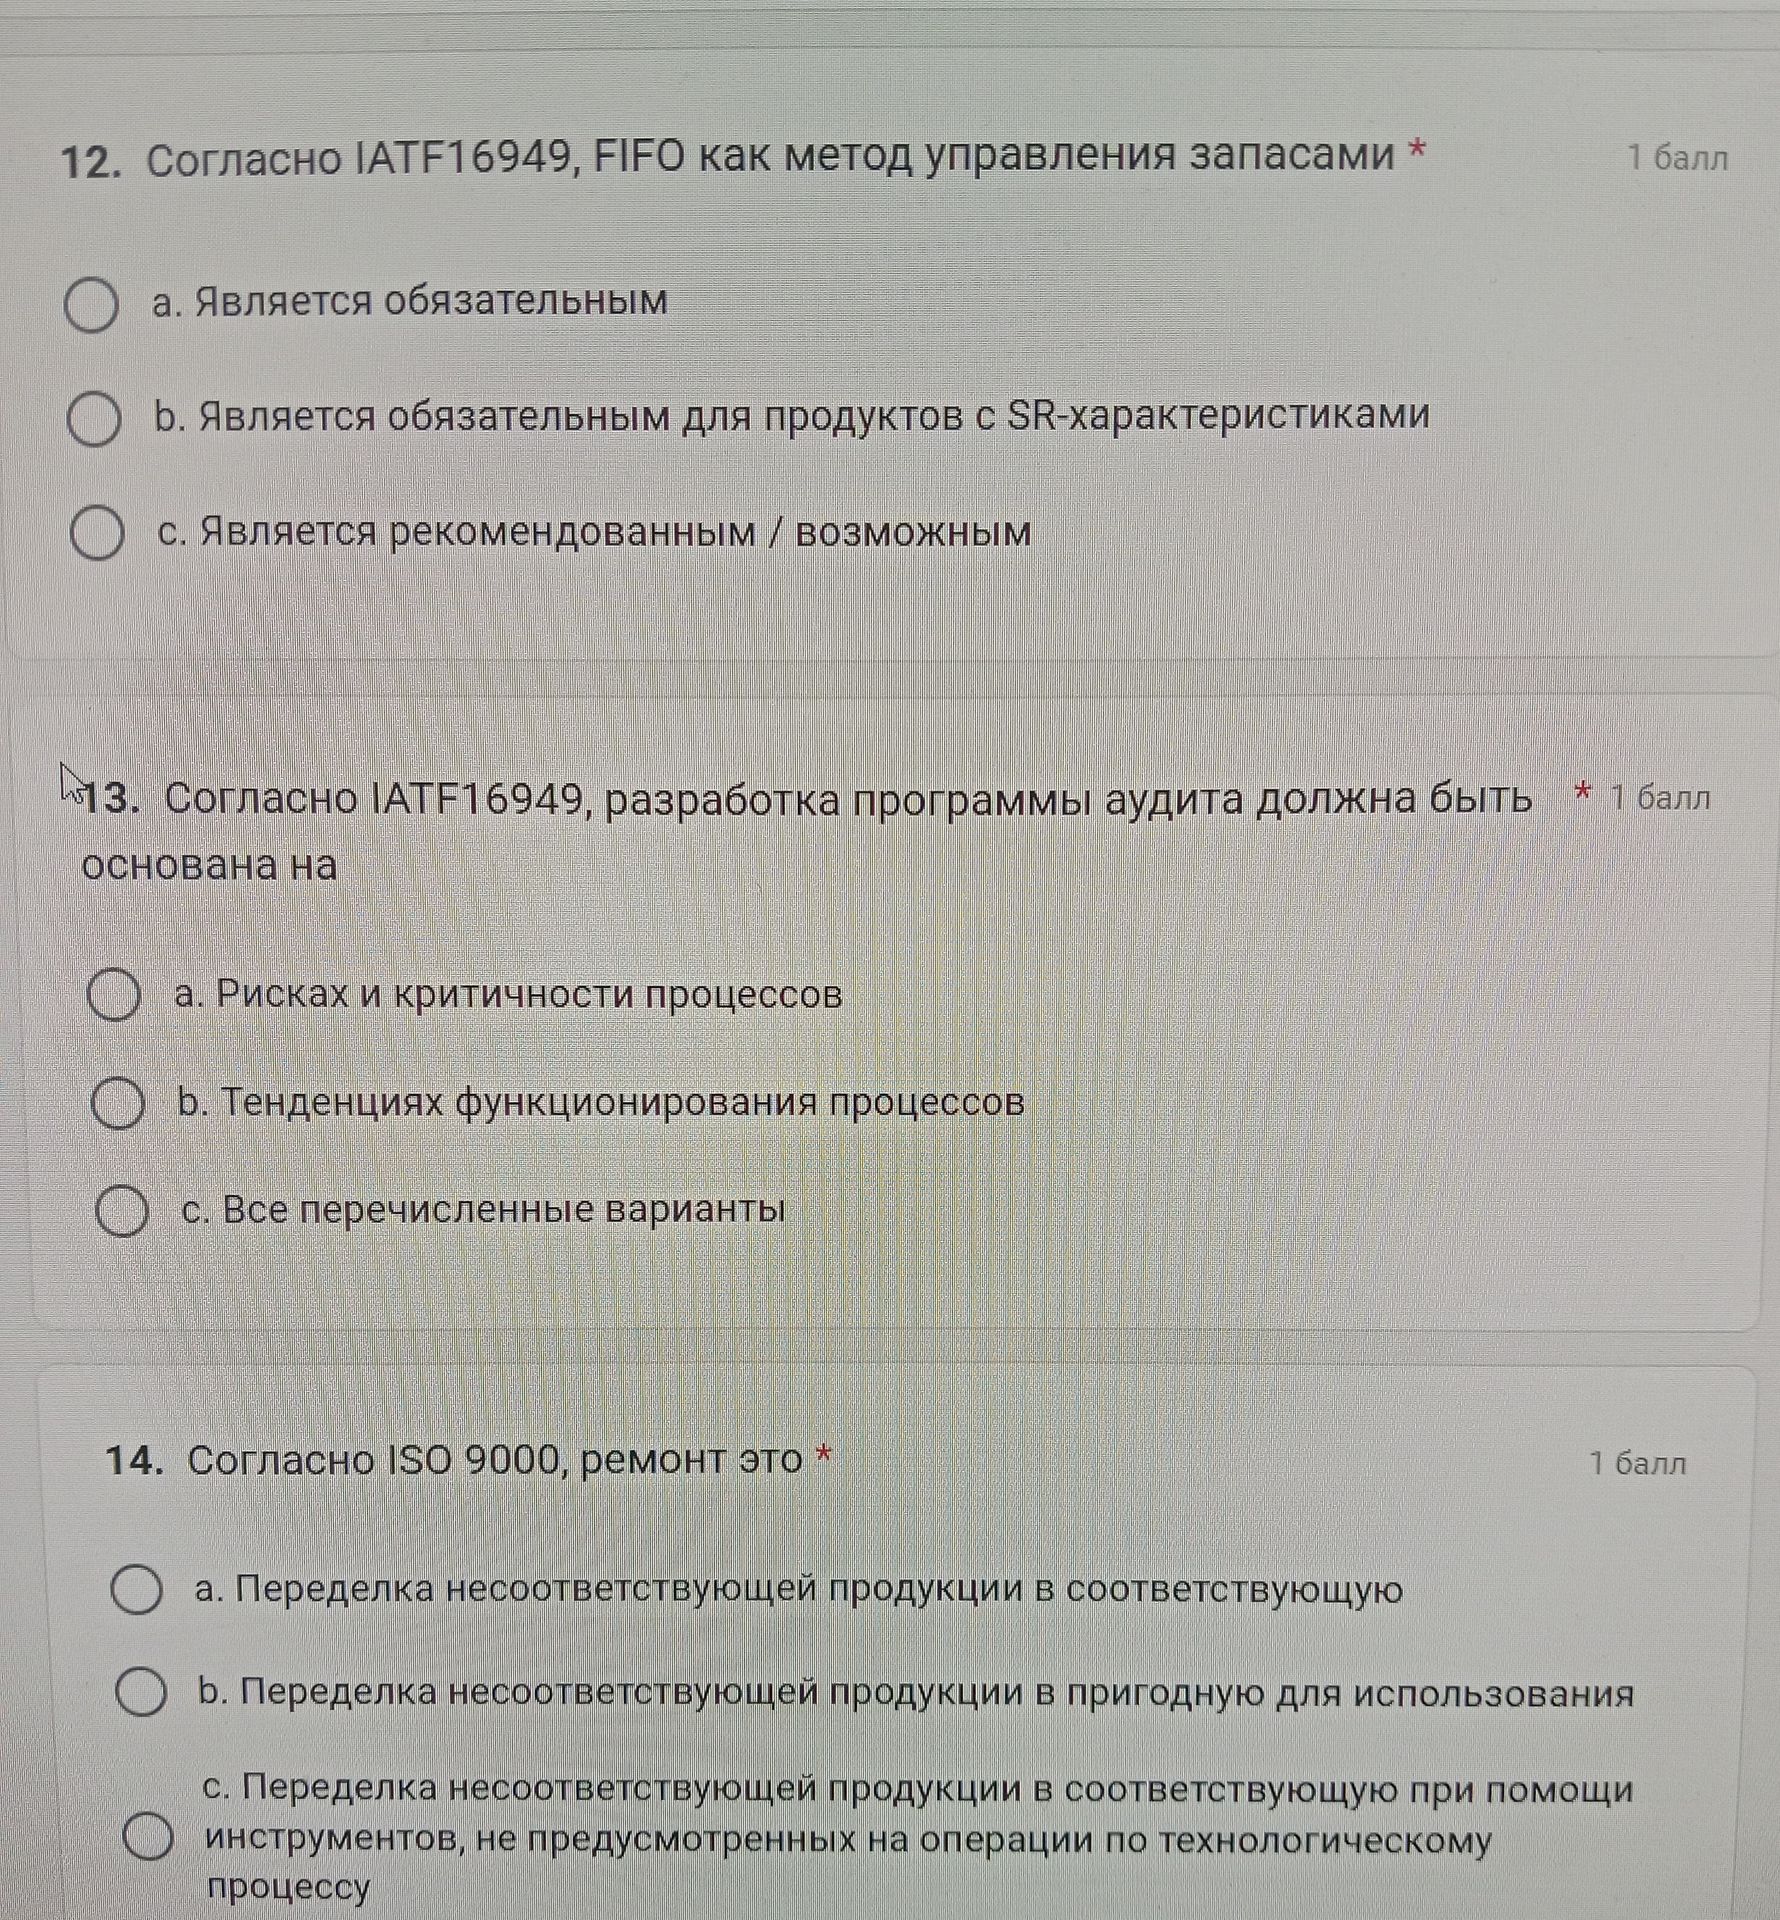
Ответ: c. Все перечисленные варианты.
При разработке программы аудита учитывают риски и важность процессов, тенденции их функционирования, а также результаты предыдущих аудитов и значимые изменения.
Ответ: c. Все перечисленные варианты.
При разработке программы аудита учитывают риски и важность процессов, тенденции их функционирования, а также результаты предыдущих аудитов и значимые изменения.
