
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
Решение:
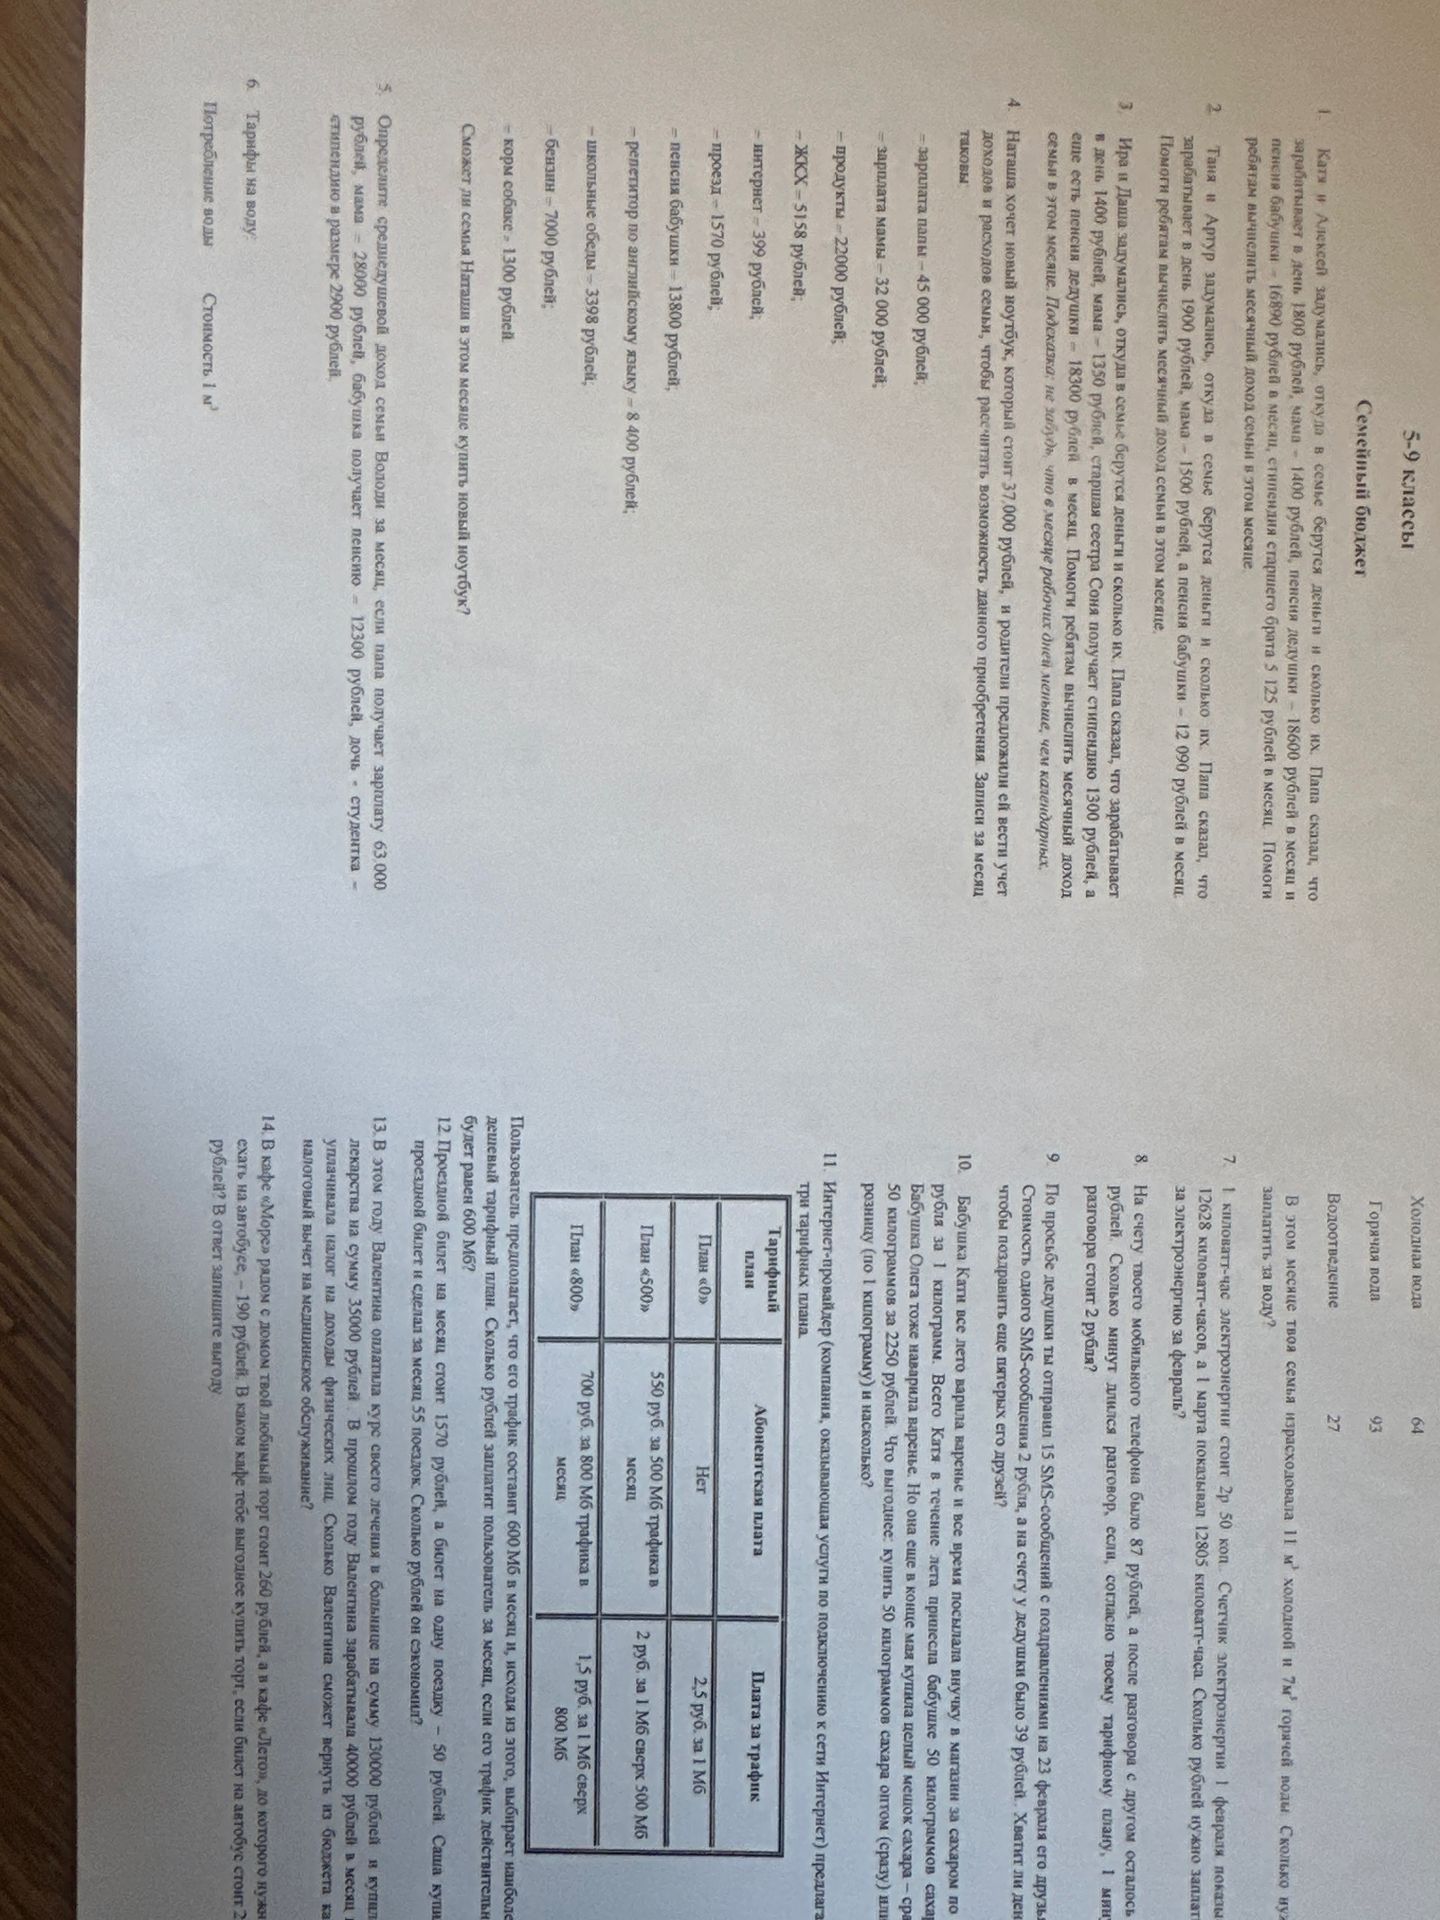
Налоговый вычет на медицинское обслуживание предоставляется в размере фактически произведенных расходов, но не более 120 000 рублей в год, а также в размере уплаченной суммы страховых взносов по договору добровольного страхования жизни, пенсионного страхования и негосударственного пенсионного обеспечения. Применяется с учетом максимальной суммы для социального налогового вычета (120 000 руб.).
- Рассчитаем общую сумму расходов на лечение и лекарства: \( 130000 \text{ руб.} + 35000 \text{ руб.} = 165000 \text{ руб.} \)
- Так как максимальная сумма налогового вычета составляет 120 000 рублей, Валентина сможет вернуть эту сумму.
- Рассчитаем сумму налога, уплаченную Валентиной в прошлом году: \( 40000 \text{ руб./мес.} \times 12 \text{ мес.} \times 13\% = 480000 \text{ руб.} \times 0.13 = 62400 \text{ руб.} \)
- Сумма, которую Валентина сможет вернуть, не может превышать уплаченный ею налог. \( 120000 \text{ руб.} > 62400 \text{ руб.} \)
Ответ: Валентина сможет вернуть 62400 рублей.
