
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
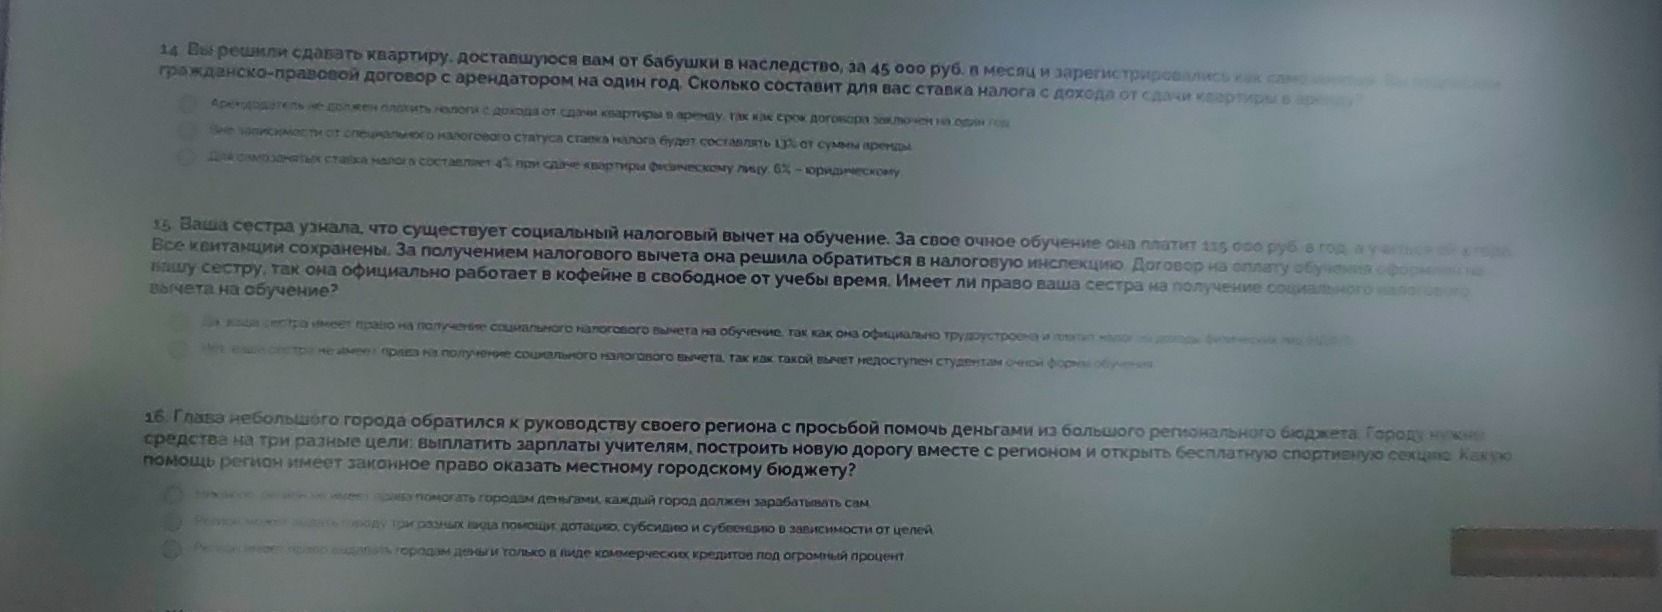
Да. Вычет за собственное обучение может получить сам обучающийся; очная форма обучения не препятствует этому. Условие — наличие дохода, с которого уплачивался НДФЛ, и документов, подтверждающих оплату. Официальная работа сама по себе ещё не гарантирует вычет: важно, чтобы сестра действительно платила НДФЛ.
Размер возврата ограничен установленным для соответствующего года лимитом расходов и суммой НДФЛ, уплаченной за этот год. Поэтому нельзя автоматически рассчитать возврат только по сумме 135 000 руб.: нужны год оплаты и данные об уплаченном НДФЛ. Для расходов начиная с 2024 года лимит вычета на собственное обучение — 150 000 руб. в год; при ставке НДФЛ 13% потенциальный возврат с 135 000 руб. составляет 17 550 руб., если уплаченного налога достаточно.
Ответ: сестра вправе претендовать на вычет, если с её доходов уплачивался НДФЛ и имеются подтверждающие документы.
Да. Вычет за собственное обучение может получить сам обучающийся; очная форма обучения не препятствует этому. Условие — наличие дохода, с которого уплачивался НДФЛ, и документов, подтверждающих оплату. Официальная работа сама по себе ещё не гарантирует вычет: важно, чтобы сестра действительно платила НДФЛ.
Размер возврата ограничен установленным для соответствующего года лимитом расходов и суммой НДФЛ, уплаченной за этот год. Поэтому нельзя автоматически рассчитать возврат только по сумме 135 000 руб.: нужны год оплаты и данные об уплаченном НДФЛ. Для расходов начиная с 2024 года лимит вычета на собственное обучение — 150 000 руб. в год; при ставке НДФЛ 13% потенциальный возврат с 135 000 руб. составляет 17 550 руб., если уплаченного налога достаточно.
Ответ: сестра вправе претендовать на вычет, если с её доходов уплачивался НДФЛ и имеются подтверждающие документы.
