
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
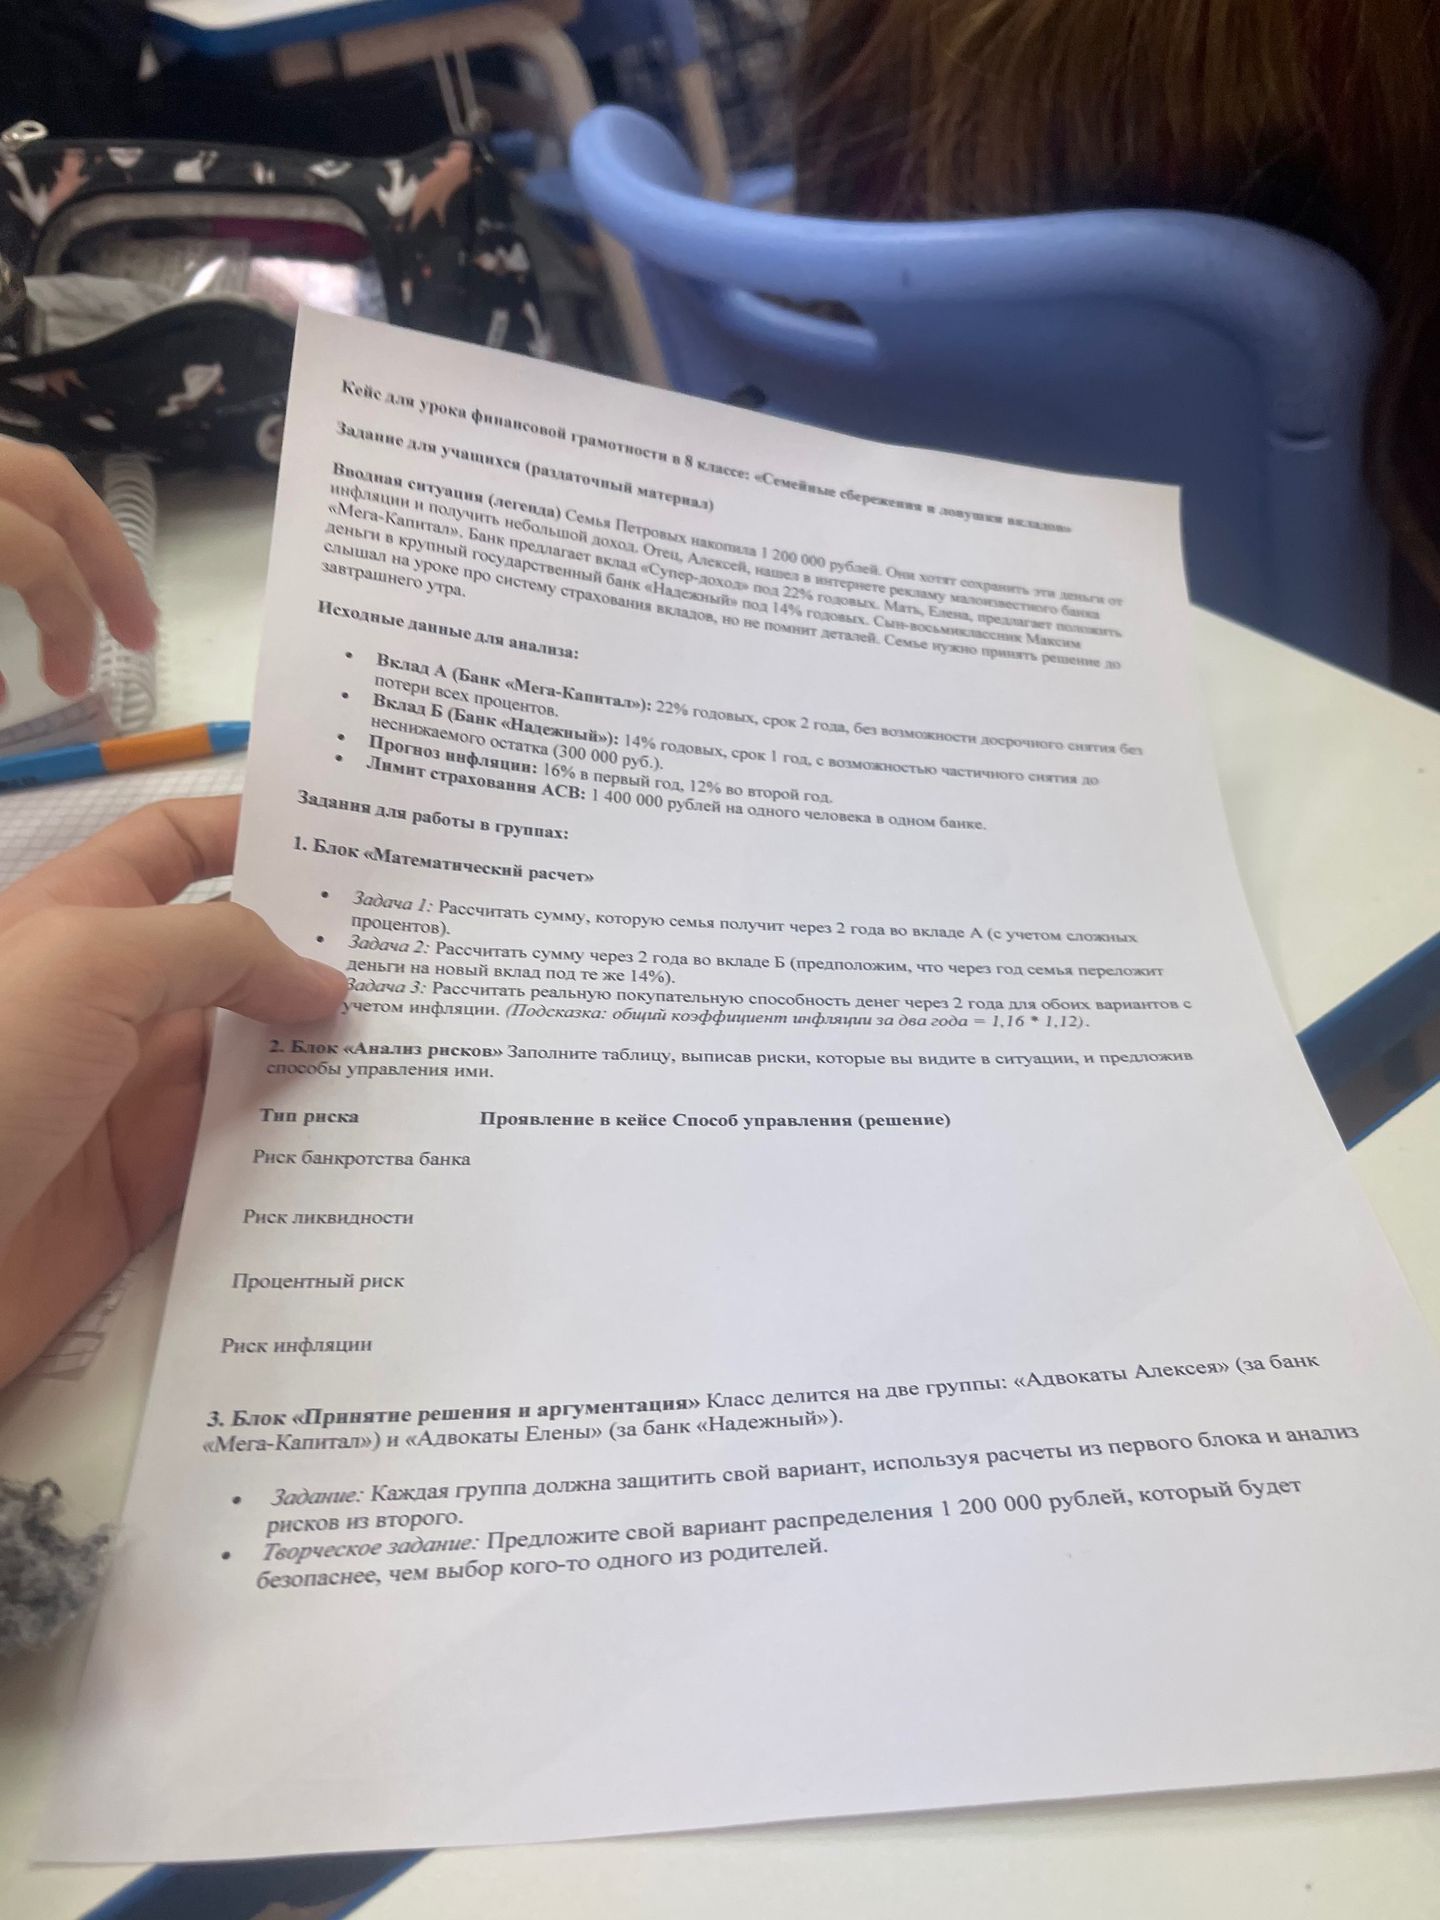
Ответ:
В кейсе не утверждается, что какой-либо из банков обязательно обанкротится; указаны лишь разные характеристики банков и вкладов. Поэтому речь идёт о возможных рисках, а не о гарантированном событии.
| Тип риска | Проявление в кейсе | Способ управления (решение) |
|---|---|---|
| Риск банкротства банка | Если банк лишится возможности вернуть деньги, сумма сверх лимита страхования вкладов может быть потеряна. Лимит в кейсе — 1 400 000 рублей на одного человека в одном банке. | Не держать всю сумму в одном банке; распределить сбережения между банками и проверять, что остаток вместе с процентами не превышает страховой лимит. Уточнить, участвует ли банк в системе страхования вкладов. |
| Риск ликвидности | По вкладу A нельзя досрочно снять деньги без потери процентов. По вкладу B частичное снятие возможно только при сохранении неснижаемого остатка 300 000 рублей. | Часть денег разместить на более доступном вкладе B, не вкладывать в срочный вклад сумму, которая может понадобиться семье, и заранее оставить резерв на текущие расходы. |
| Процентный риск | При продлении вклада B через год ставка может оказаться не 14%, а ниже. Расчёт задания предполагает, что она останется прежней. Высокая ставка вклада A действует на протяжении указанного срока, но связана с ограничением на досрочное снятие. | Не считать ставку будущего продления гарантированной; сравнить условия вкладов, сроки и порядок начисления процентов. Не вкладывать все деньги на один срок. |
| Риск инфляции | При росте цен деньги могут купить меньше, даже если номинальная сумма вклада увеличилась. Прогнозируемый общий коэффициент инфляции за два года — 1,2992. | Сравнивать доходность не только по сумме рублей, но и с ростом цен; распределить сбережения и периодически пересматривать план с учётом новых ставок и инфляции. |
