
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
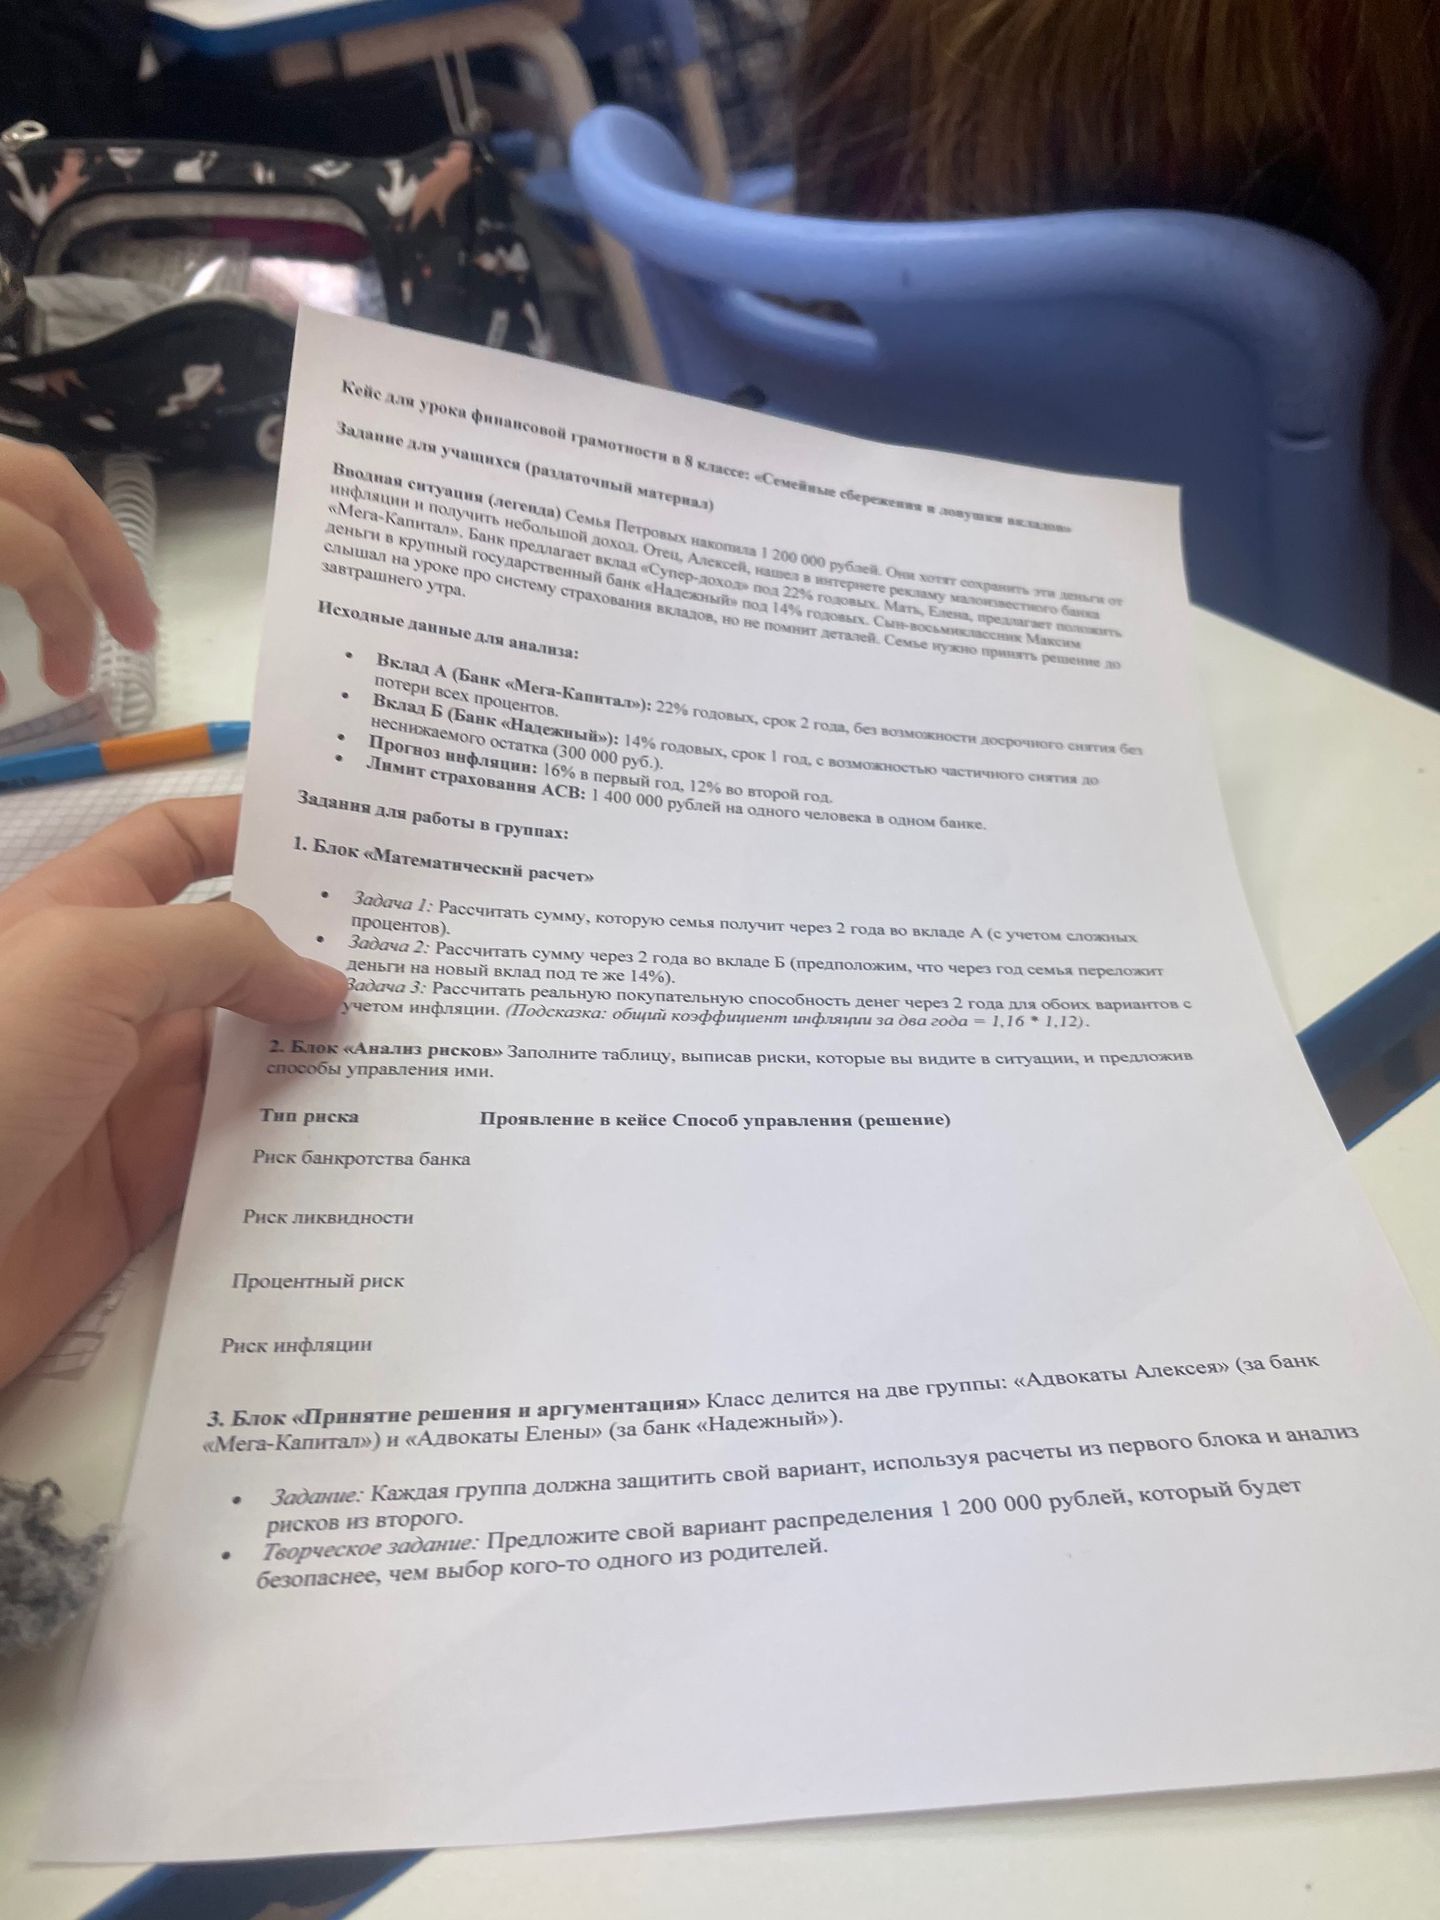
Ответ:
Аргументы в пользу варианта Алексея. При условии сохранения ставки 22% и начисления сложных процентов сумма за два года вырастет до 1 786 080 рублей. С учётом заданной инфляции её реальная покупательная способность составит около 1 374 754 рублей — больше первоначальной суммы. Недостатки: по условиям вклада нельзя досрочно снять деньги без потери процентов; расчётный остаток превысит страховой лимит на 386 080 рублей, если вклад открыт на одного человека в одном банке.
Аргументы в пользу варианта Елены. В кейсе «Надёжный» описан как крупный государственный банк, ставка по вкладу — 14%, а частичное снятие разрешено при сохранении 300 000 рублей. При повторном размещении под ту же ставку через два года получится 1 559 520 рублей; реальная покупательная способность — около 1 200 369 рублей. Это почти сохраняет исходную покупательную способность и даёт больше гибкости, чем вклад A. Но ставка на второй год в расчёте лишь предполагается неизменной, а итоговый остаток превысил бы лимит страхования на 159 520 рублей при размещении всей суммы на одного человека в одном банке.
Три возможных варианта распределения. Во всех вариантах ниже деньги размещаются в двух разных банках; указанные итоговые суммы рассчитаны при ставках и условиях кейса. Остатки по каждому из двух вкладов через два года меньше 1 400 000 рублей.
- Поровну: 600 000 рублей во вклад A и 600 000 рублей во вклад B. В A через два года: 600 000 · 1,22² = 893 040 рублей. В B: 600 000 · 1,14² = 779 760 рублей. Всего — 1 672 800 рублей; с поправкой на инфляцию — около 1 287 562 рублей покупательной способности в сегодняшних ценах.
- Большая доля в A: 700 000 рублей во вклад A и 500 000 рублей во вклад B. В A получится 1 041 880 рублей, в B — 649 800 рублей. Всего — 1 691 680 рублей; с поправкой на инфляцию — около 1 302 094 рублей в сегодняшних ценах. Этот вариант даёт больший расчётный доход, но больше денег находится во вкладе с ограничением на досрочное снятие.
- Большая доля в B: 500 000 рублей во вклад A и 700 000 рублей во вклад B. В A получится 744 200 рублей, в B — 909 720 рублей. Всего — 1 653 920 рублей; с поправкой на инфляцию — около 1 273 030 рублей в сегодняшних ценах. Этот вариант отдаёт предпочтение возможности частично снять деньги со вклада B.
Предложение семье: распределить по 600 000 рублей между двумя банками. Такой вариант не зависит от одного банка, оставляет часть денег на вкладе с возможностью частичного снятия и при заданных условиях удерживает расчётные остатки ниже лимита страхования. Для реального решения семье следует проверить актуальные ставки, правила досрочного снятия, участие банков в системе страхования вкладов и учитывать, что будущая ставка по вкладу B может измениться.
