
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
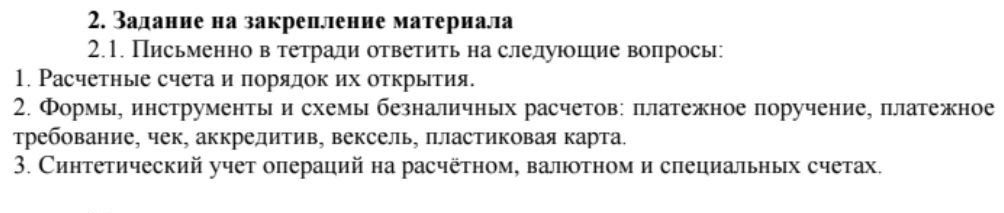
Ответ:
Безналичные расчёты — перечисление денежных средств между участниками через банки без передачи наличных. Форма расчётов определяется договором и применимыми правилами.
- Платёжное поручение. Плательщик поручает своему банку перечислить указанную сумму получателю. Схема: плательщик передаёт поручение своему банку → банк списывает средства со счёта плательщика → переводит их банку получателя → банк получателя зачисляет средства получателю. Это распространённая форма расчётов.
- Платёжное требование. Получатель предъявляет через свой банк требование об оплате плательщику. При акцептной схеме банк передаёт требование плательщику, а списание производится после его согласия, если иное не предусмотрено законом или договором. При заранее данном акцепте списание возможно на согласованных условиях. Схема: получатель → его банк → банк плательщика → плательщик; после акцепта средства перечисляются получателю.
- Чек. Чекодатель выдаёт чек, содержащий распоряжение банку выплатить указанную сумму чекодержателю. Получатель предъявляет чек к оплате; банк проверяет соблюдение установленных условий и производит выплату или перевод. Для расчётов применяются правила законодательства и условия банковского обслуживания.
- Аккредитив. Банк по поручению плательщика обязуется произвести платёж получателю при представлении документов, соответствующих условиям аккредитива. Схема: покупатель поручает открыть аккредитив → банк уведомляет продавца → продавец отгружает товар или оказывает услугу и представляет требуемые документы → банк проверяет документы → при их соответствии перечисляет средства. Аккредитив снижает риски сторон, поскольку платёж связан с выполнением оговорённых условий.
- Вексель. Это ценная бумага установленной формы, удостоверяющая безусловное денежное обязательство уплатить определённую сумму в указанный срок. Простой вексель содержит обязательство самого векселедателя; переводной — приказ плательщику уплатить сумму векселедержателю. Вексель может использоваться как инструмент оформления долга и расчётов с соблюдением требований законодательства.
- Пластиковая карта. Карта является электронным средством платежа, посредством которого держатель инициирует операции по связанному с ней банковскому счёту или иному предусмотренному договором источнику средств. Схема покупки: держатель предъявляет карту или использует её реквизиты → торговая точка направляет запрос через платёжную инфраструктуру → операция авторизуется → средства списываются или резервируются и затем переводятся получателю. Конкретный порядок зависит от вида карты и условий банка.
Итог: поручение инициирует перевод плательщик; требование — получатель; чек предъявляется к оплате; аккредитив связывает платёж с выполнением документарных условий; вексель оформляет денежное обязательство; карта позволяет инициировать электронный платёж.
