
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
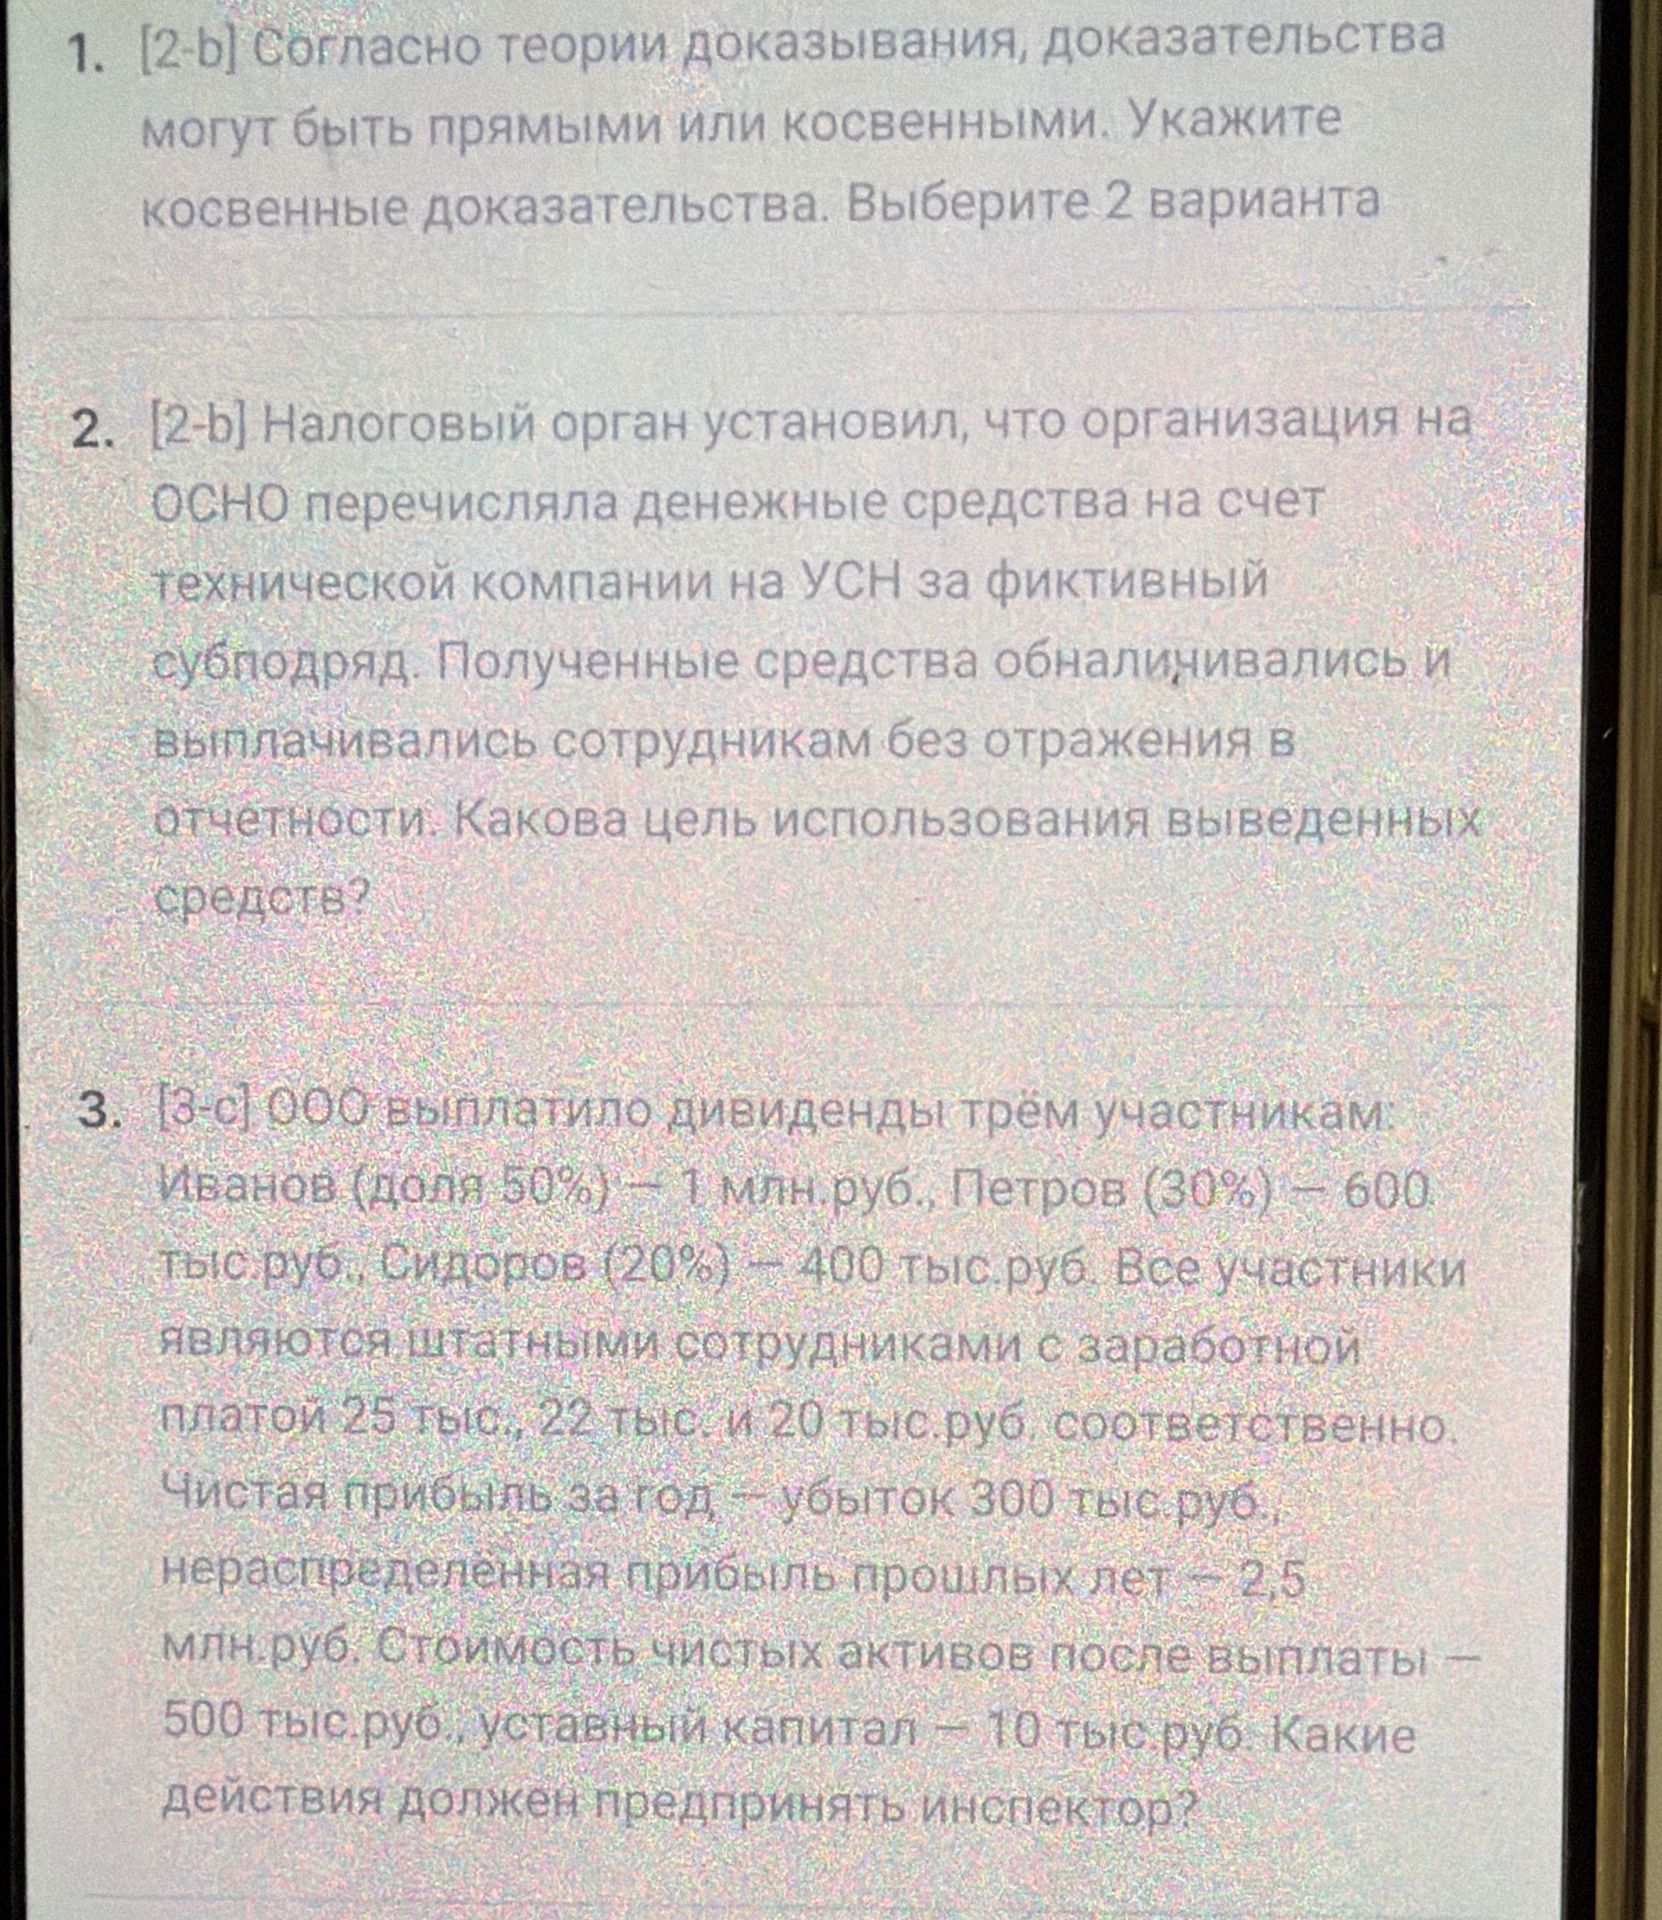
Ответ:
Описанная схема указывает на вероятную выплату неучтённой заработной платы («серой» зарплаты): деньги выдавались сотрудникам, но выплаты не отражались в отчётности. Такая практика может быть направлена на сокрытие выплат и уклонение от уплаты связанных с ними налогов и страховых взносов. Фиктивный субподряд также может использоваться для создания необоснованных расходов.
Это предварительная оценка по описанным обстоятельствам: конкретную цель и налоговые последствия инспектор устанавливает по документам, движению средств и фактическим обстоятельствам.
Описанная схема указывает на вероятную выплату неучтённой заработной платы («серой» зарплаты): деньги выдавались сотрудникам, но выплаты не отражались в отчётности. Такая практика может быть направлена на сокрытие выплат и уклонение от уплаты связанных с ними налогов и страховых взносов. Фиктивный субподряд также может использоваться для создания необоснованных расходов.
Это предварительная оценка по описанным обстоятельствам: конкретную цель и налоговые последствия инспектор устанавливает по документам, движению средств и фактическим обстоятельствам.
