
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
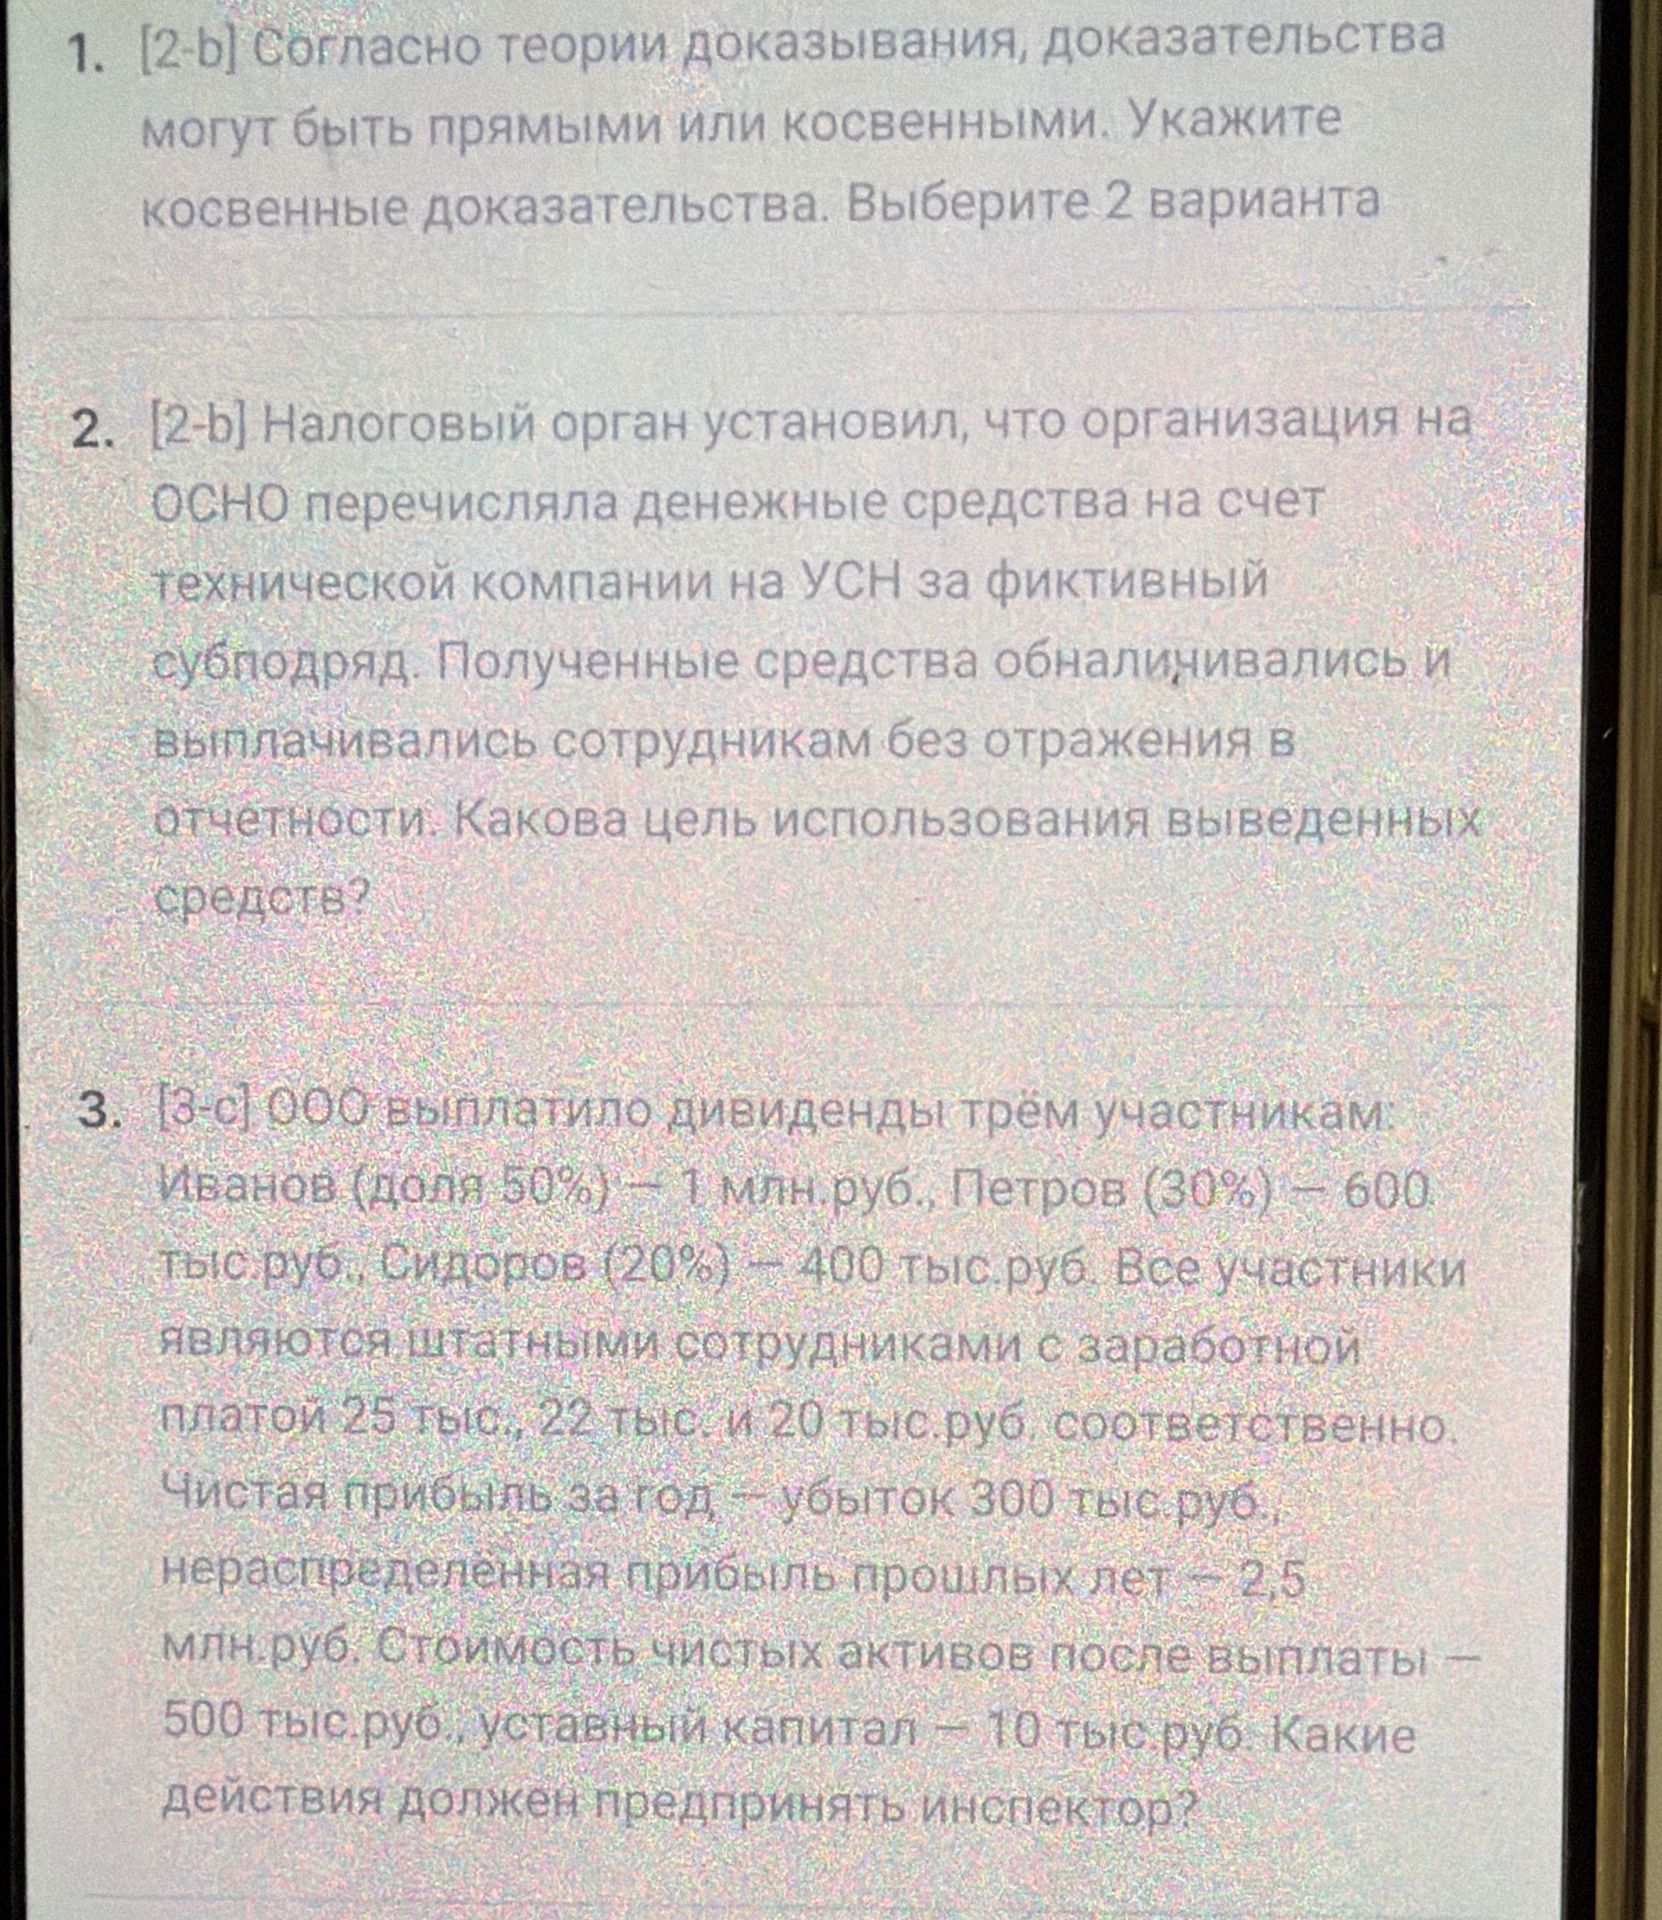
1. Проверить основания и порядок выплаты. Общая сумма выплат составляет 2 млн руб.; распределение соответствует долям участников: 50%, 30% и 20%. Нужно проверить решение общего собрания, бухгалтерскую отчетность и расчёт доступной к распределению прибыли. Убыток за год сам по себе ещё не доказывает неправомерность выплаты: следует установить, какая нераспределённая прибыль прошлых лет сохранилась после учёта убытка и иных изменений. По приведённым данным 2,5 млн руб. прибыли прошлых лет за вычетом убытка 300 тыс. руб. дают 2,2 млн руб., если иных корректировок не было.
2. Проверить установленные законом ограничения. Следует выяснить, не было ли у общества признаков несостоятельности и не возникли ли они из-за выплаты. Также проверяется соотношение чистых активов с уставным капиталом и резервным фондом. Указанные чистые активы после выплаты — 500 тыс. руб., уставный капитал — 10 тыс. руб.; сведения о резервном фонде и чистых активах до выплаты в условии отсутствуют, поэтому окончательный вывод по этому ограничению сделать нельзя.
3. Проверить налогообложение выплат. Если выплаты действительно являются дивидендами, общество должно исполнить обязанности налогового агента по НДФЛ. Инспектору следует проверить начисление, удержание, перечисление налога и отражение выплат в отчётности.
4. Оценить, не маскируют ли выплаты заработную плату. Невысокий размер зарплат по сравнению с дивидендами может быть поводом для проверки, но сам по себе не доказывает подмену зарплаты дивидендами. Нужно исследовать фактические трудовые отношения, основания и регулярность выплат, решения участников, бухгалтерские документы и источник средств. Если установлено, что выплаты фактически являются вознаграждением за труд, инспектор оценивает основания для их переквалификации и доначисления соответствующих налогов и взносов.
Вывод: инспектору необходимо проверить законность решения о распределении прибыли, ограничения на выплату, правильность налогового учёта и действительный характер выплат. По приведённым данным нельзя автоматически признать дивиденды незаконными или считать их скрытой заработной платой.
1. Проверить основания и порядок выплаты. Общая сумма выплат составляет 2 млн руб.; распределение соответствует долям участников: 50%, 30% и 20%. Нужно проверить решение общего собрания, бухгалтерскую отчетность и расчёт доступной к распределению прибыли. Убыток за год сам по себе ещё не доказывает неправомерность выплаты: следует установить, какая нераспределённая прибыль прошлых лет сохранилась после учёта убытка и иных изменений. По приведённым данным 2,5 млн руб. прибыли прошлых лет за вычетом убытка 300 тыс. руб. дают 2,2 млн руб., если иных корректировок не было.
2. Проверить установленные законом ограничения. Следует выяснить, не было ли у общества признаков несостоятельности и не возникли ли они из-за выплаты. Также проверяется соотношение чистых активов с уставным капиталом и резервным фондом. Указанные чистые активы после выплаты — 500 тыс. руб., уставный капитал — 10 тыс. руб.; сведения о резервном фонде и чистых активах до выплаты в условии отсутствуют, поэтому окончательный вывод по этому ограничению сделать нельзя.
3. Проверить налогообложение выплат. Если выплаты действительно являются дивидендами, общество должно исполнить обязанности налогового агента по НДФЛ. Инспектору следует проверить начисление, удержание, перечисление налога и отражение выплат в отчётности.
4. Оценить, не маскируют ли выплаты заработную плату. Невысокий размер зарплат по сравнению с дивидендами может быть поводом для проверки, но сам по себе не доказывает подмену зарплаты дивидендами. Нужно исследовать фактические трудовые отношения, основания и регулярность выплат, решения участников, бухгалтерские документы и источник средств. Если установлено, что выплаты фактически являются вознаграждением за труд, инспектор оценивает основания для их переквалификации и доначисления соответствующих налогов и взносов.
Вывод: инспектору необходимо проверить законность решения о распределении прибыли, ограничения на выплату, правильность налогового учёта и действительный характер выплат. По приведённым данным нельзя автоматически признать дивиденды незаконными или считать их скрытой заработной платой.
