
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
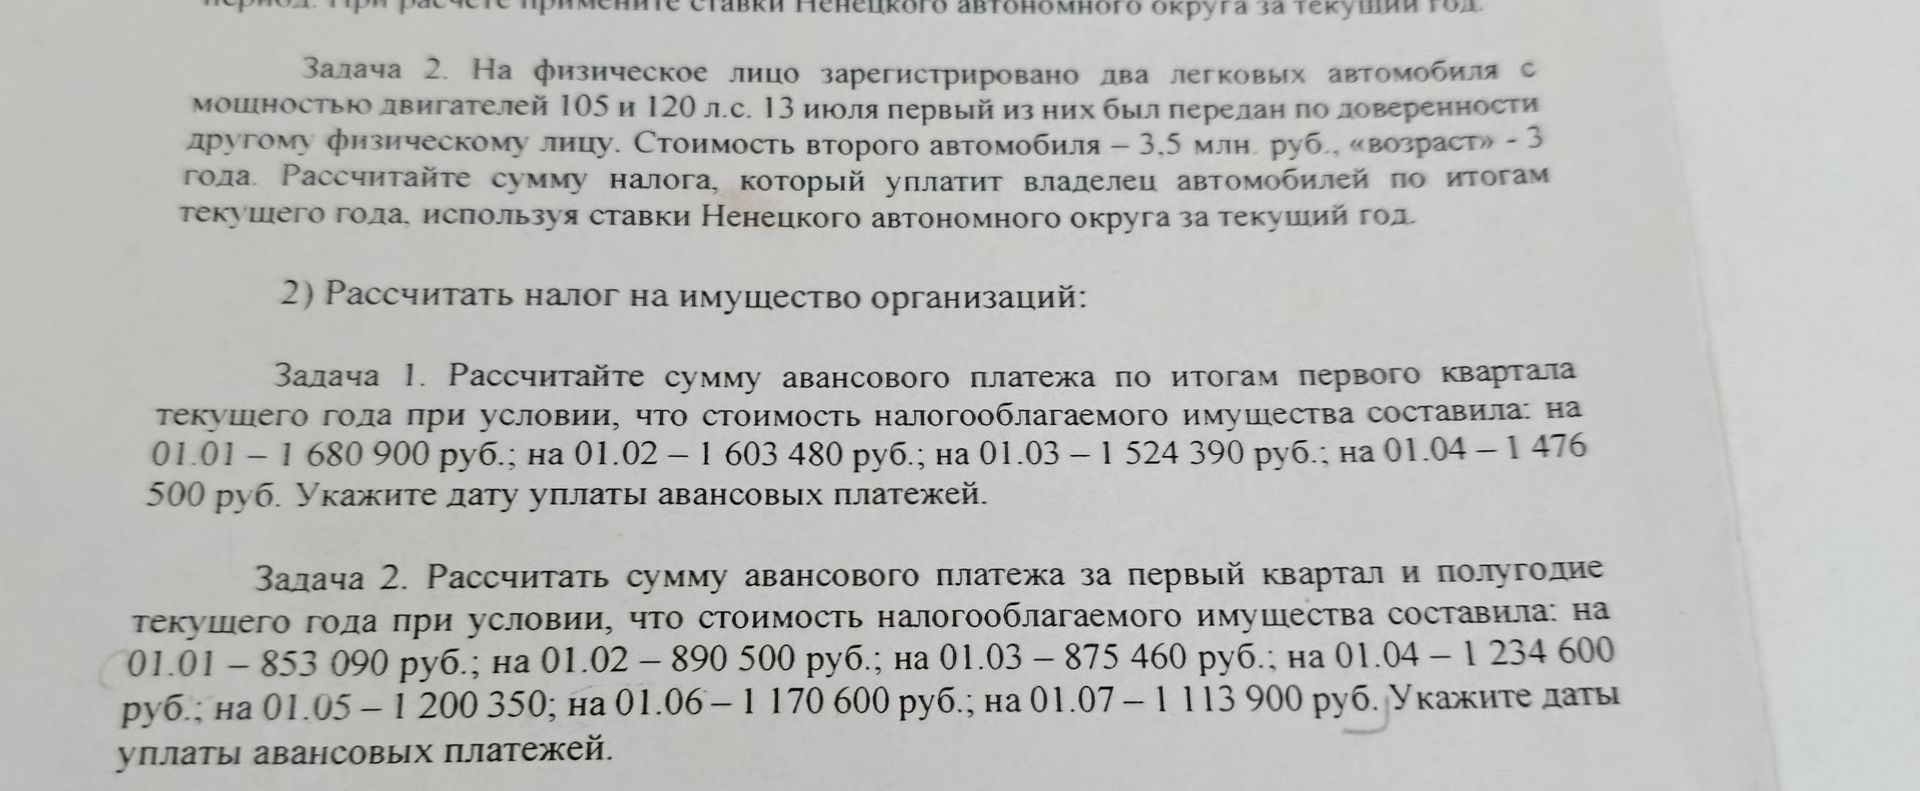
Для числового расчёта примем общую ставку налога на имущество организаций 2,2%. Если для организации установлена льгота или применяется иная ставка, сумму нужно пересчитать по соответствующей ставке. Расчёт выполнен по действующему общему порядку: авансовый платёж равен четверти произведения средней стоимости имущества за отчётный период и налоговой ставки.
- Находим среднюю стоимость имущества за первый квартал: (1 680 900 + 1 603 480 + 1 524 390 + 1 476 500) / 4 = 1 571 317,5 руб.
- Рассчитываем авансовый платёж: 1 571 317,5 × 0,022 / 4 = 8 642,24625 руб. Сумма налога округляется до полного рубля: 8 642 руб.
- Авансовый платёж за первый квартал уплачивается не позднее 28 апреля. Если этот день приходится на выходной или нерабочий праздничный день, срок переносится на ближайший следующий рабочий день.
Ответ: 8 642 руб.; срок уплаты — не позднее 28 апреля.
Для числового расчёта примем общую ставку налога на имущество организаций 2,2%. Если для организации установлена льгота или применяется иная ставка, сумму нужно пересчитать по соответствующей ставке. Расчёт выполнен по действующему общему порядку: авансовый платёж равен четверти произведения средней стоимости имущества за отчётный период и налоговой ставки.
- Находим среднюю стоимость имущества за первый квартал: (1 680 900 + 1 603 480 + 1 524 390 + 1 476 500) / 4 = 1 571 317,5 руб.
- Рассчитываем авансовый платёж: 1 571 317,5 × 0,022 / 4 = 8 642,24625 руб. Сумма налога округляется до полного рубля: 8 642 руб.
- Авансовый платёж за первый квартал уплачивается не позднее 28 апреля. Если этот день приходится на выходной или нерабочий праздничный день, срок переносится на ближайший следующий рабочий день.
Ответ: 8 642 руб.; срок уплаты — не позднее 28 апреля.
