
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
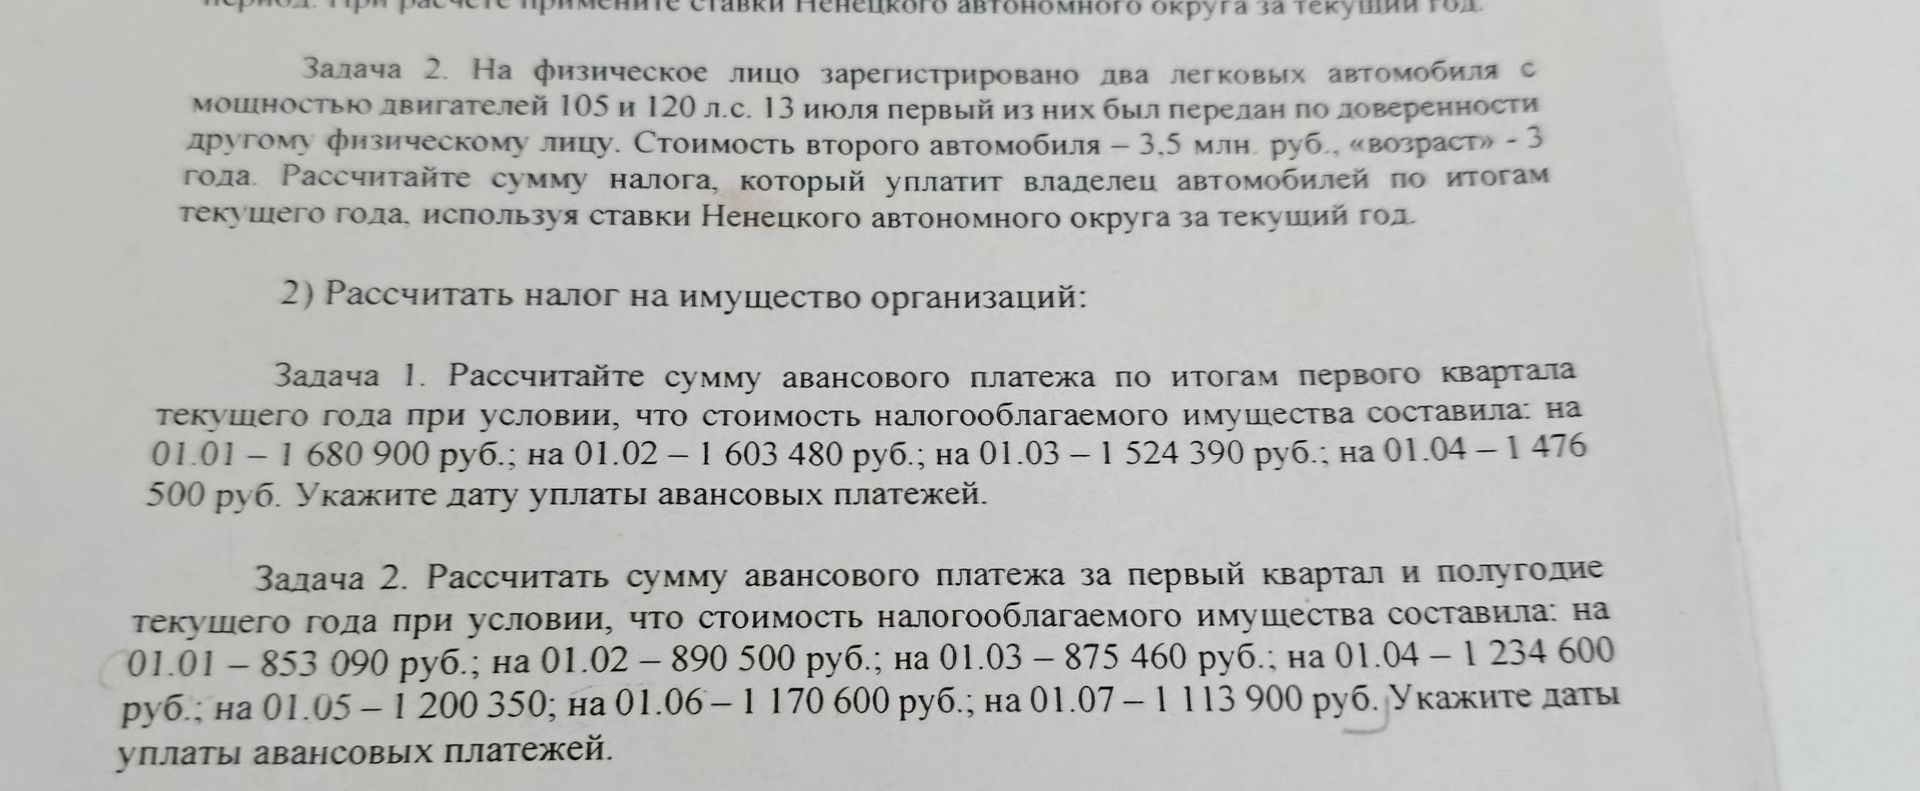
Для числового расчёта примем общую ставку налога на имущество организаций 2,2%; при иной региональной ставке или льготе результат изменится. Авансовый платёж за отчётный период равен четверти произведения средней стоимости имущества за этот период и ставки налога.
- Первый квартал: средняя стоимость = (853 090 + 890 500 + 875 460 + 1 234 600) / 4 = 963 412,5 руб. Авансовый платёж = 963 412,5 × 0,022 / 4 = 5 298,76875 руб., после округления — 5 299 руб. Срок уплаты — не позднее 28 апреля.
- Полугодие: средняя стоимость = (853 090 + 890 500 + 875 460 + 1 234 600 + 1 200 350 + 1 170 600 + 1 113 900) / 7 = 1 075 500 руб. Авансовый платёж = 1 075 500 × 0,022 / 4 = 5 915,25 руб., после округления — 5 915 руб. Срок уплаты — не позднее 28 июля.
Если установленная для организации ставка отличается от 2,2%, суммы платежей следует пересчитать.
Ответ: за первый квартал — 5 299 руб., не позднее 28 апреля; за полугодие — 5 915 руб., не позднее 28 июля.
Для числового расчёта примем общую ставку налога на имущество организаций 2,2%; при иной региональной ставке или льготе результат изменится. Авансовый платёж за отчётный период равен четверти произведения средней стоимости имущества за этот период и ставки налога.
- Первый квартал: средняя стоимость = (853 090 + 890 500 + 875 460 + 1 234 600) / 4 = 963 412,5 руб. Авансовый платёж = 963 412,5 × 0,022 / 4 = 5 298,76875 руб., после округления — 5 299 руб. Срок уплаты — не позднее 28 апреля.
- Полугодие: средняя стоимость = (853 090 + 890 500 + 875 460 + 1 234 600 + 1 200 350 + 1 170 600 + 1 113 900) / 7 = 1 075 500 руб. Авансовый платёж = 1 075 500 × 0,022 / 4 = 5 915,25 руб., после округления — 5 915 руб. Срок уплаты — не позднее 28 июля.
Если установленная для организации ставка отличается от 2,2%, суммы платежей следует пересчитать.
Ответ: за первый квартал — 5 299 руб., не позднее 28 апреля; за полугодие — 5 915 руб., не позднее 28 июля.
