
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
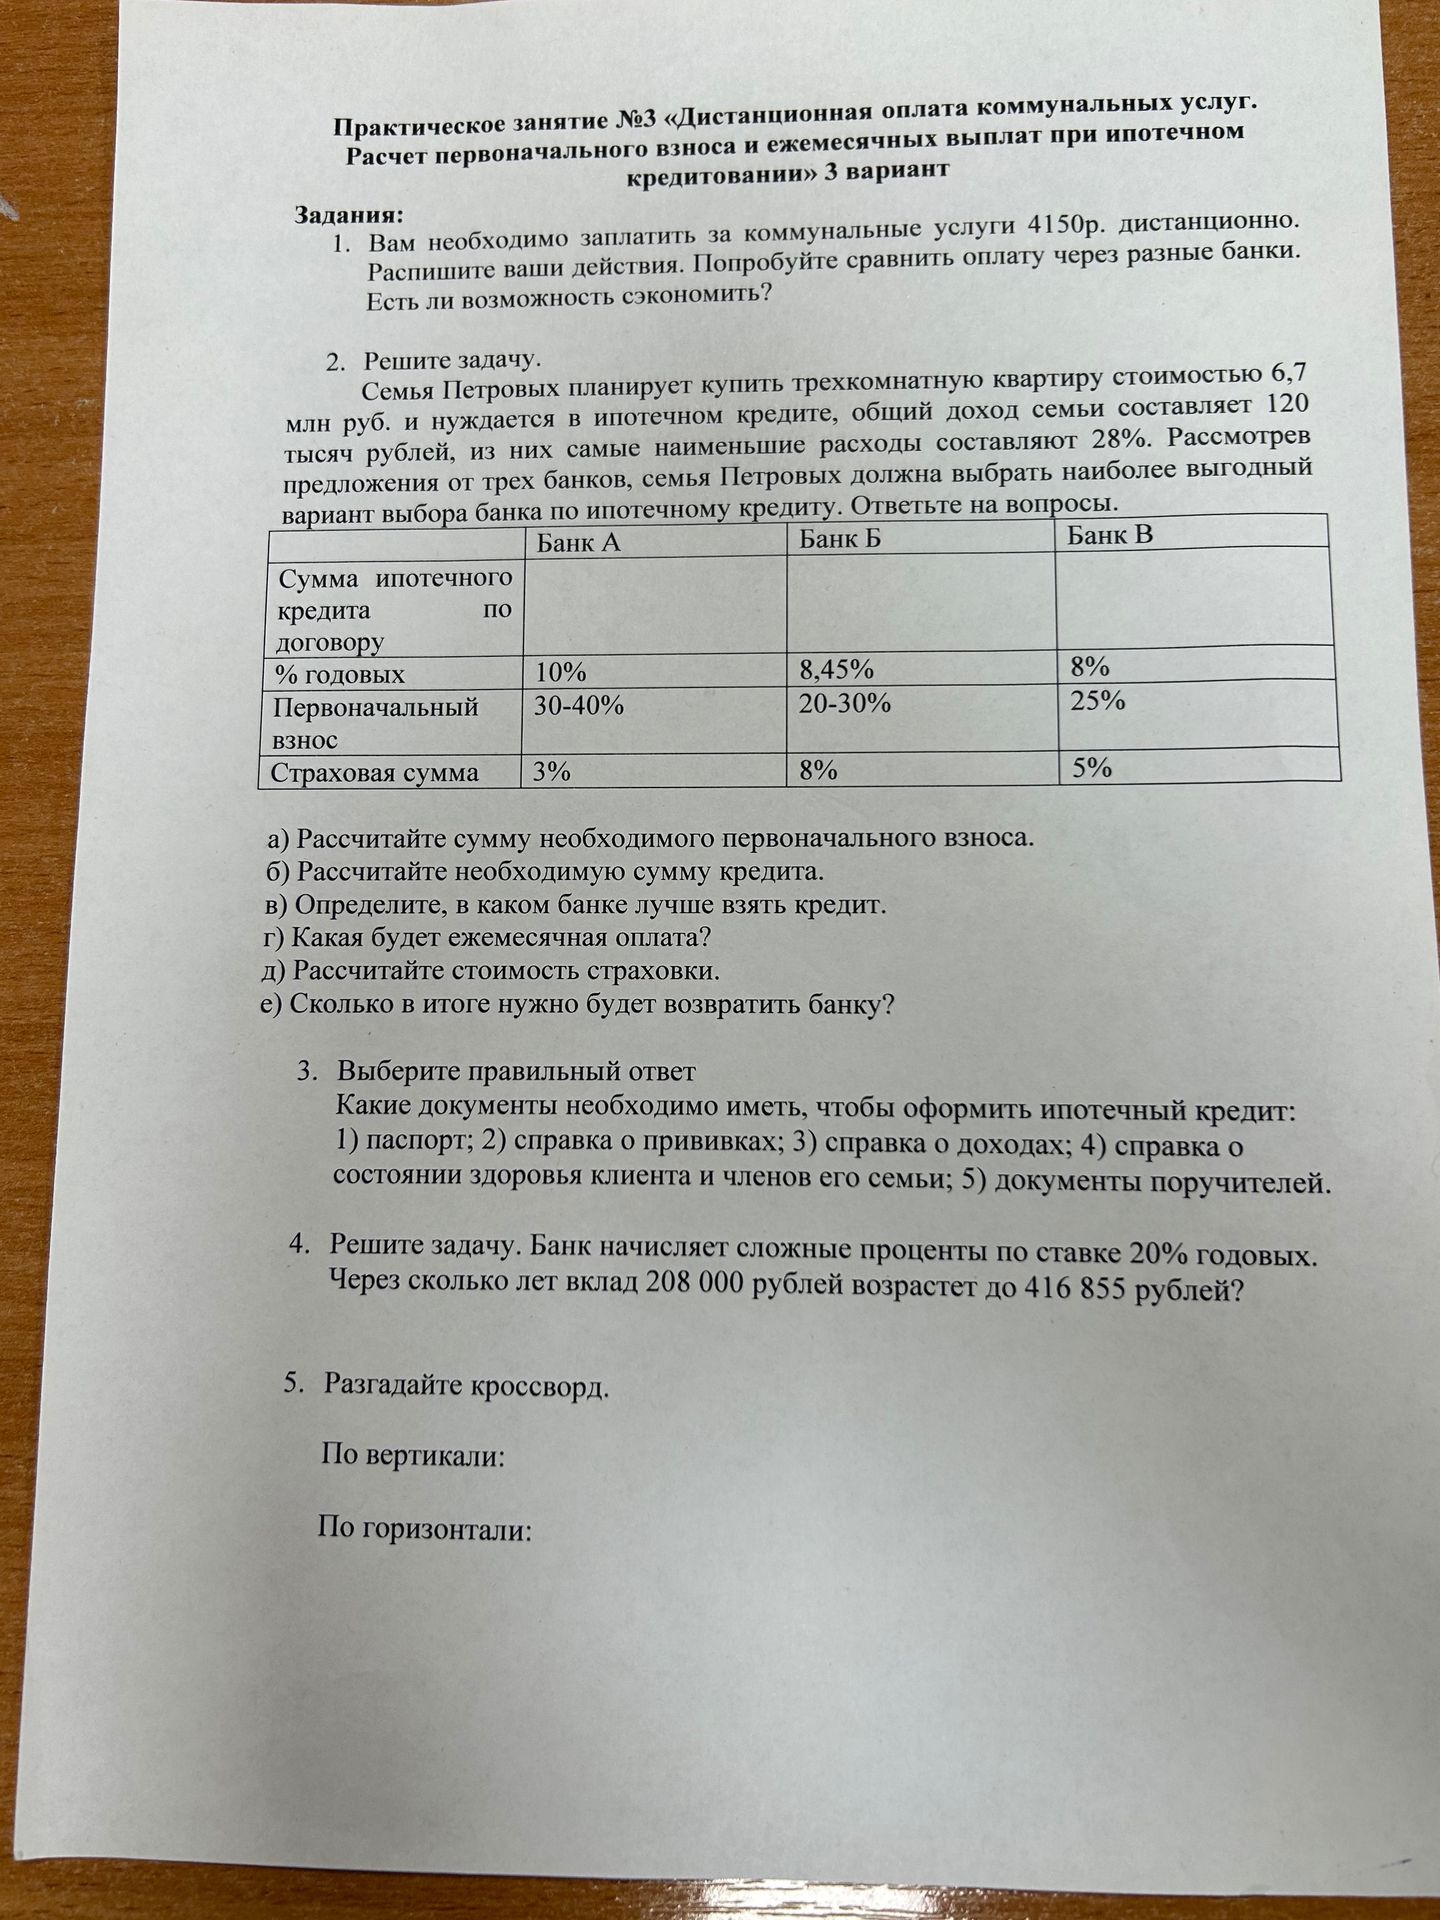
Ответ:
а) Первоначальный взнос и б) сумма кредита. Стоимость квартиры — 6 700 000 руб. Для сравнения рассчитаны диапазоны по каждому предложению:
| Банк | Первоначальный взнос | Кредит | Годовая ставка | Страхование по условию |
|---|---|---|---|---|
| А | 30–40%: 2 010 000–2 680 000 руб. | 4 690 000–4 020 000 руб. | 10% | 3% |
| Б | 20–30%: 1 340 000–2 010 000 руб. | 5 360 000–4 690 000 руб. | 8,45% | 8% |
| В | 25%: 1 675 000 руб. | 5 025 000 руб. | 8% | 5% |
Например, для банка В: первоначальный взнос = 6 700 000 × 0,25 = 1 675 000 руб.; сумма кредита = 6 700 000 − 1 675 000 = 5 025 000 руб.
в) Выбор банка. По указанным процентным ставкам наименьшая ставка у банка В — 8%. Банк А имеет меньшую страховую ставку, но большую кредитную ставку. Поэтому при сравнении только приведённых условий и выборе кредита по наименьшей ставке предпочтителен банк В. Полную стоимость предложений нельзя окончательно сравнить без срока кредита и уточнения, от какой суммы начисляется страхование.
г) Ежемесячный платёж и е) общая сумма возврата. Эти величины нельзя определить однозначно: в условии не указан срок кредита и не уточнено, применяется ли аннуитетный или дифференцированный платёж. Для расчёта нужны эти данные. Кроме того, общий доход и необходимые расходы дают оценку свободного остатка: 120 000 × 28% = 33 600 руб. расходов; 120 000 − 33 600 = 86 400 руб. до учёта прочих расходов. Это не позволяет само по себе найти ипотечный платёж.
д) Страховка банка В. Если 5% начисляются на сумму кредита, то 5 025 000 × 0,05 = 251 250 руб. Если процент начисляется на стоимость квартиры, то 6 700 000 × 0,05 = 335 000 руб. Условие не указывает базу начисления, поэтому требуется уточнить её.
Для завершения расчётов ежемесячного платежа и общей суммы возврата необходимы срок ипотеки, способ погашения и точные правила расчёта страхования.
