
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
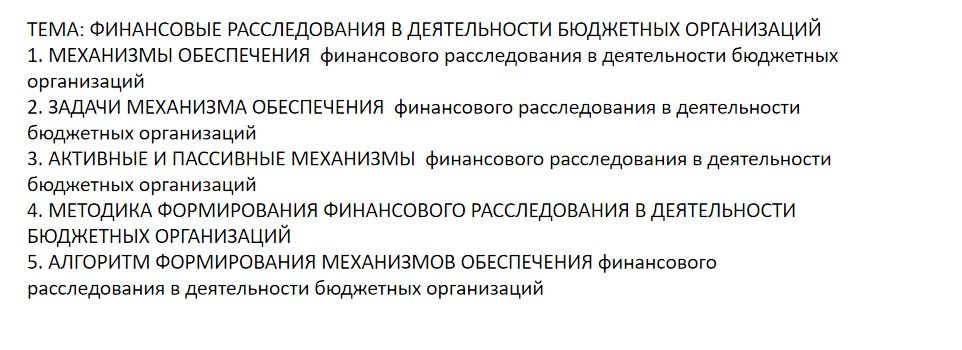
В учебном изложении механизмы можно условно разделить на активные и пассивные. Это функциональное различие, а не универсальная юридическая классификация.
Активные механизмы предполагают целенаправленные действия по проверке и анализу: внутренние проверки и ревизии; анализ расходов и платежей; сверка бухгалтерских данных с договорами и первичными документами; инвентаризация; проверка закупочных процедур; запрос пояснений у ответственных работников в пределах полномочий; оценка рисков и контроль устранения выявленных недостатков.
Пассивные механизмы создают условия для выявления и сохранения информации без постоянного целевого поиска: ведение бухгалтерского учета и обязательной отчетности; установленные правила согласования и хранения документов; разграничение прав доступа; архивирование электронных данных; каналы сообщения о возможных нарушениях; автоматические журналы операций и уведомления о заданных отклонениях.
На практике категории дополняют друг друга: пассивные механизмы поддерживают прозрачность и сохраняют данные, а активные позволяют проверить конкретные риски и обстоятельства.
В учебном изложении механизмы можно условно разделить на активные и пассивные. Это функциональное различие, а не универсальная юридическая классификация.
Активные механизмы предполагают целенаправленные действия по проверке и анализу: внутренние проверки и ревизии; анализ расходов и платежей; сверка бухгалтерских данных с договорами и первичными документами; инвентаризация; проверка закупочных процедур; запрос пояснений у ответственных работников в пределах полномочий; оценка рисков и контроль устранения выявленных недостатков.
Пассивные механизмы создают условия для выявления и сохранения информации без постоянного целевого поиска: ведение бухгалтерского учета и обязательной отчетности; установленные правила согласования и хранения документов; разграничение прав доступа; архивирование электронных данных; каналы сообщения о возможных нарушениях; автоматические журналы операций и уведомления о заданных отклонениях.
На практике категории дополняют друг друга: пассивные механизмы поддерживают прозрачность и сохраняют данные, а активные позволяют проверить конкретные риски и обстоятельства.
