
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
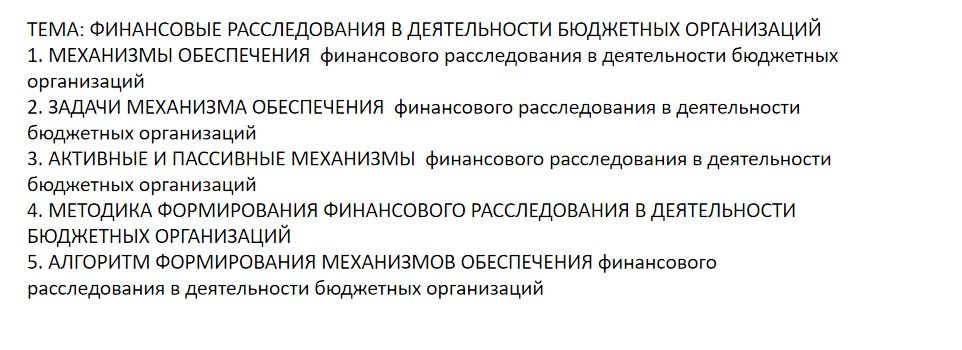
Механизмы обеспечения финансового расследования — это правовые, организационные, кадровые, информационные и методические средства, которые позволяют выявлять, документировать и анализировать возможные финансовые нарушения в бюджетной организации.
- Правовое обеспечение. Определение применимых норм бюджетного, налогового, трудового и закупочного законодательства, а также внутренних регламентов организации.
- Организационное обеспечение. Распределение полномочий между руководителем, бухгалтерией, внутренним финансовым контролем, учредителем и проверяющими органами; установление порядка передачи материалов и сохранения документов.
- Документальное обеспечение. Сбор и сопоставление договоров, первичных учетных документов, платежных поручений, отчетности, сведений о закупках и результатов инвентаризации.
- Информационно-аналитическое обеспечение. Анализ бухгалтерских и казначейских данных, сопоставление плановых и фактических расходов, поиск необычных операций и связей между платежами.
- Кадровое и экспертное обеспечение. Участие специалистов по бюджетному учету, закупкам, внутреннему контролю и информационным системам; при необходимости — привлечение экспертов в установленном порядке.
- Контроль и оценка рисков. Проверка соблюдения процедур, разделение обязанностей, контроль доступа к учетным системам и применение риск-ориентированного подхода.
- Фиксация результатов. Составление проверяемой хронологии событий, расчетов и перечня подтверждающих материалов с разграничением установленных фактов и предположений.
Расследование должно проводиться уполномоченными лицами в пределах их компетенции, с соблюдением законодательства, конфиденциальности и права заинтересованных лиц на защиту.
Механизмы обеспечения финансового расследования — это правовые, организационные, кадровые, информационные и методические средства, которые позволяют выявлять, документировать и анализировать возможные финансовые нарушения в бюджетной организации.
- Правовое обеспечение. Определение применимых норм бюджетного, налогового, трудового и закупочного законодательства, а также внутренних регламентов организации.
- Организационное обеспечение. Распределение полномочий между руководителем, бухгалтерией, внутренним финансовым контролем, учредителем и проверяющими органами; установление порядка передачи материалов и сохранения документов.
- Документальное обеспечение. Сбор и сопоставление договоров, первичных учетных документов, платежных поручений, отчетности, сведений о закупках и результатов инвентаризации.
- Информационно-аналитическое обеспечение. Анализ бухгалтерских и казначейских данных, сопоставление плановых и фактических расходов, поиск необычных операций и связей между платежами.
- Кадровое и экспертное обеспечение. Участие специалистов по бюджетному учету, закупкам, внутреннему контролю и информационным системам; при необходимости — привлечение экспертов в установленном порядке.
- Контроль и оценка рисков. Проверка соблюдения процедур, разделение обязанностей, контроль доступа к учетным системам и применение риск-ориентированного подхода.
- Фиксация результатов. Составление проверяемой хронологии событий, расчетов и перечня подтверждающих материалов с разграничением установленных фактов и предположений.
Расследование должно проводиться уполномоченными лицами в пределах их компетенции, с соблюдением законодательства, конфиденциальности и права заинтересованных лиц на защиту.
