
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
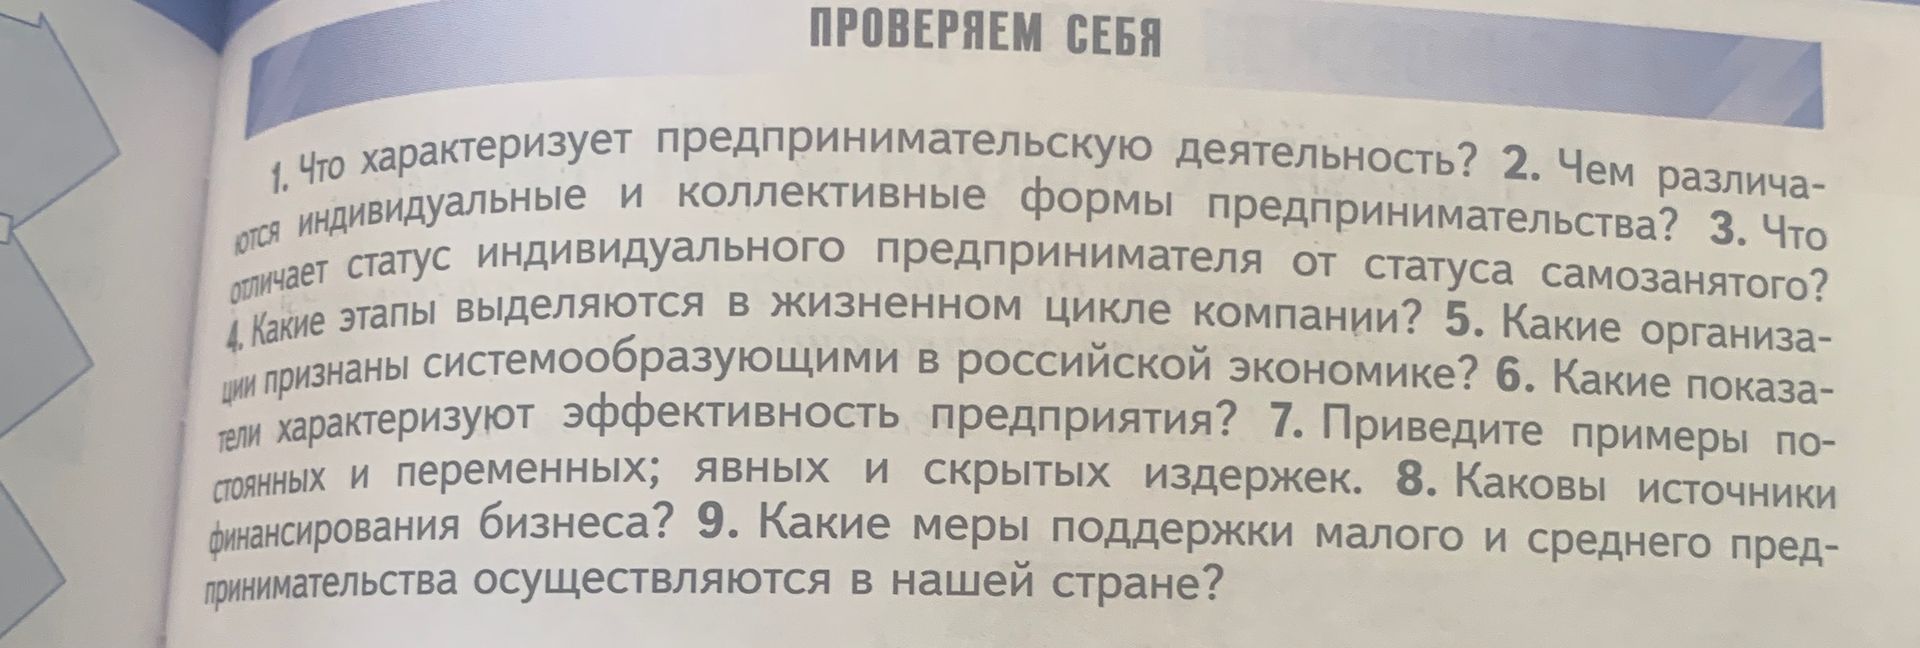
Индивидуальный предприниматель (ИП) — физическое лицо, зарегистрированное в этом качестве. ИП может применять подходящий налоговый режим, нанимать работников с соблюдением закона и вести разные разрешённые виды деятельности.
Самозанятый — обычно физическое лицо, применяющее налог на профессиональный доход (НПД); плательщиком НПД может быть и зарегистрированный ИП. Для НПД действуют ограничения: годовой доход не должен превышать 2,4 млн рублей, нельзя иметь работников по трудовым договорам, а также, в частности, перепродавать товары или заниматься рядом других исключённых законом видов деятельности.
Следовательно, «самозанятый» — не отдельная организационно-правовая форма, а налоговый статус. ИП может быть самозанятым, если применяет НПД и соблюдает его условия.
