
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
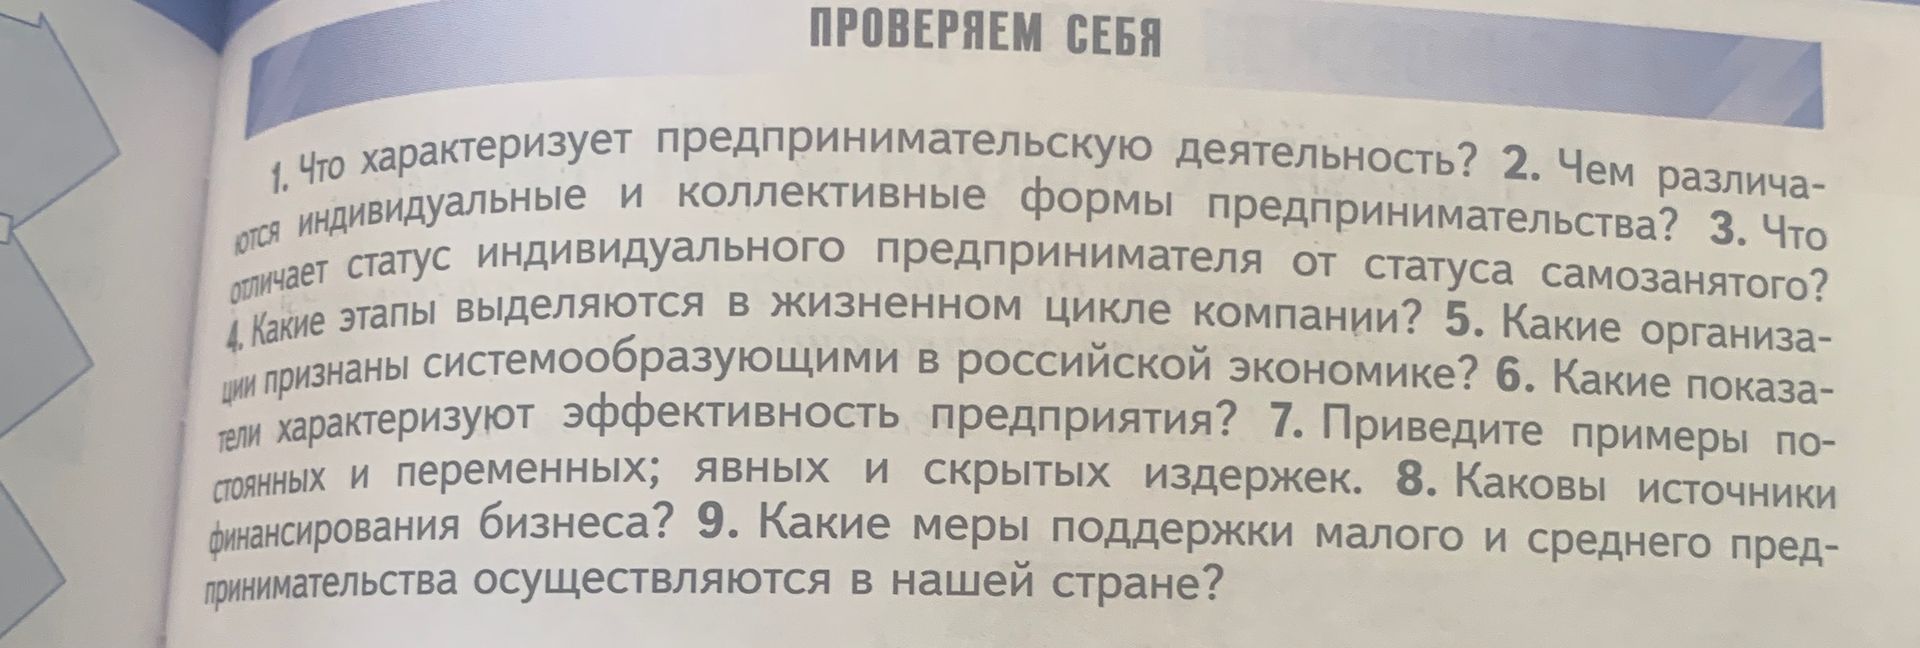
Эти признаки описывают издержки по разным основаниям. Постоянные и переменные различают по зависимости от объёма выпуска; явные и скрытые — по форме затрат и наличию фактических денежных выплат.
- Постоянные явные: арендная плата за помещение, фиксированная часть оплаты охраны.
- Переменные явные: сырьё и упаковка для каждой произведённой единицы товара, сдельная оплата труда.
- Постоянные скрытые: стоимость собственного помещения, используемого бизнесом, выраженная как упущенный доход от возможной сдачи в аренду.
- Переменные скрытые: стоимость времени владельца, затраченного на дополнительный заказ, если это время можно было использовать для другой оплачиваемой работы.
Классификация зависит от условий: например, часть расходов на электроэнергию может быть постоянной, а часть — переменной.
