
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
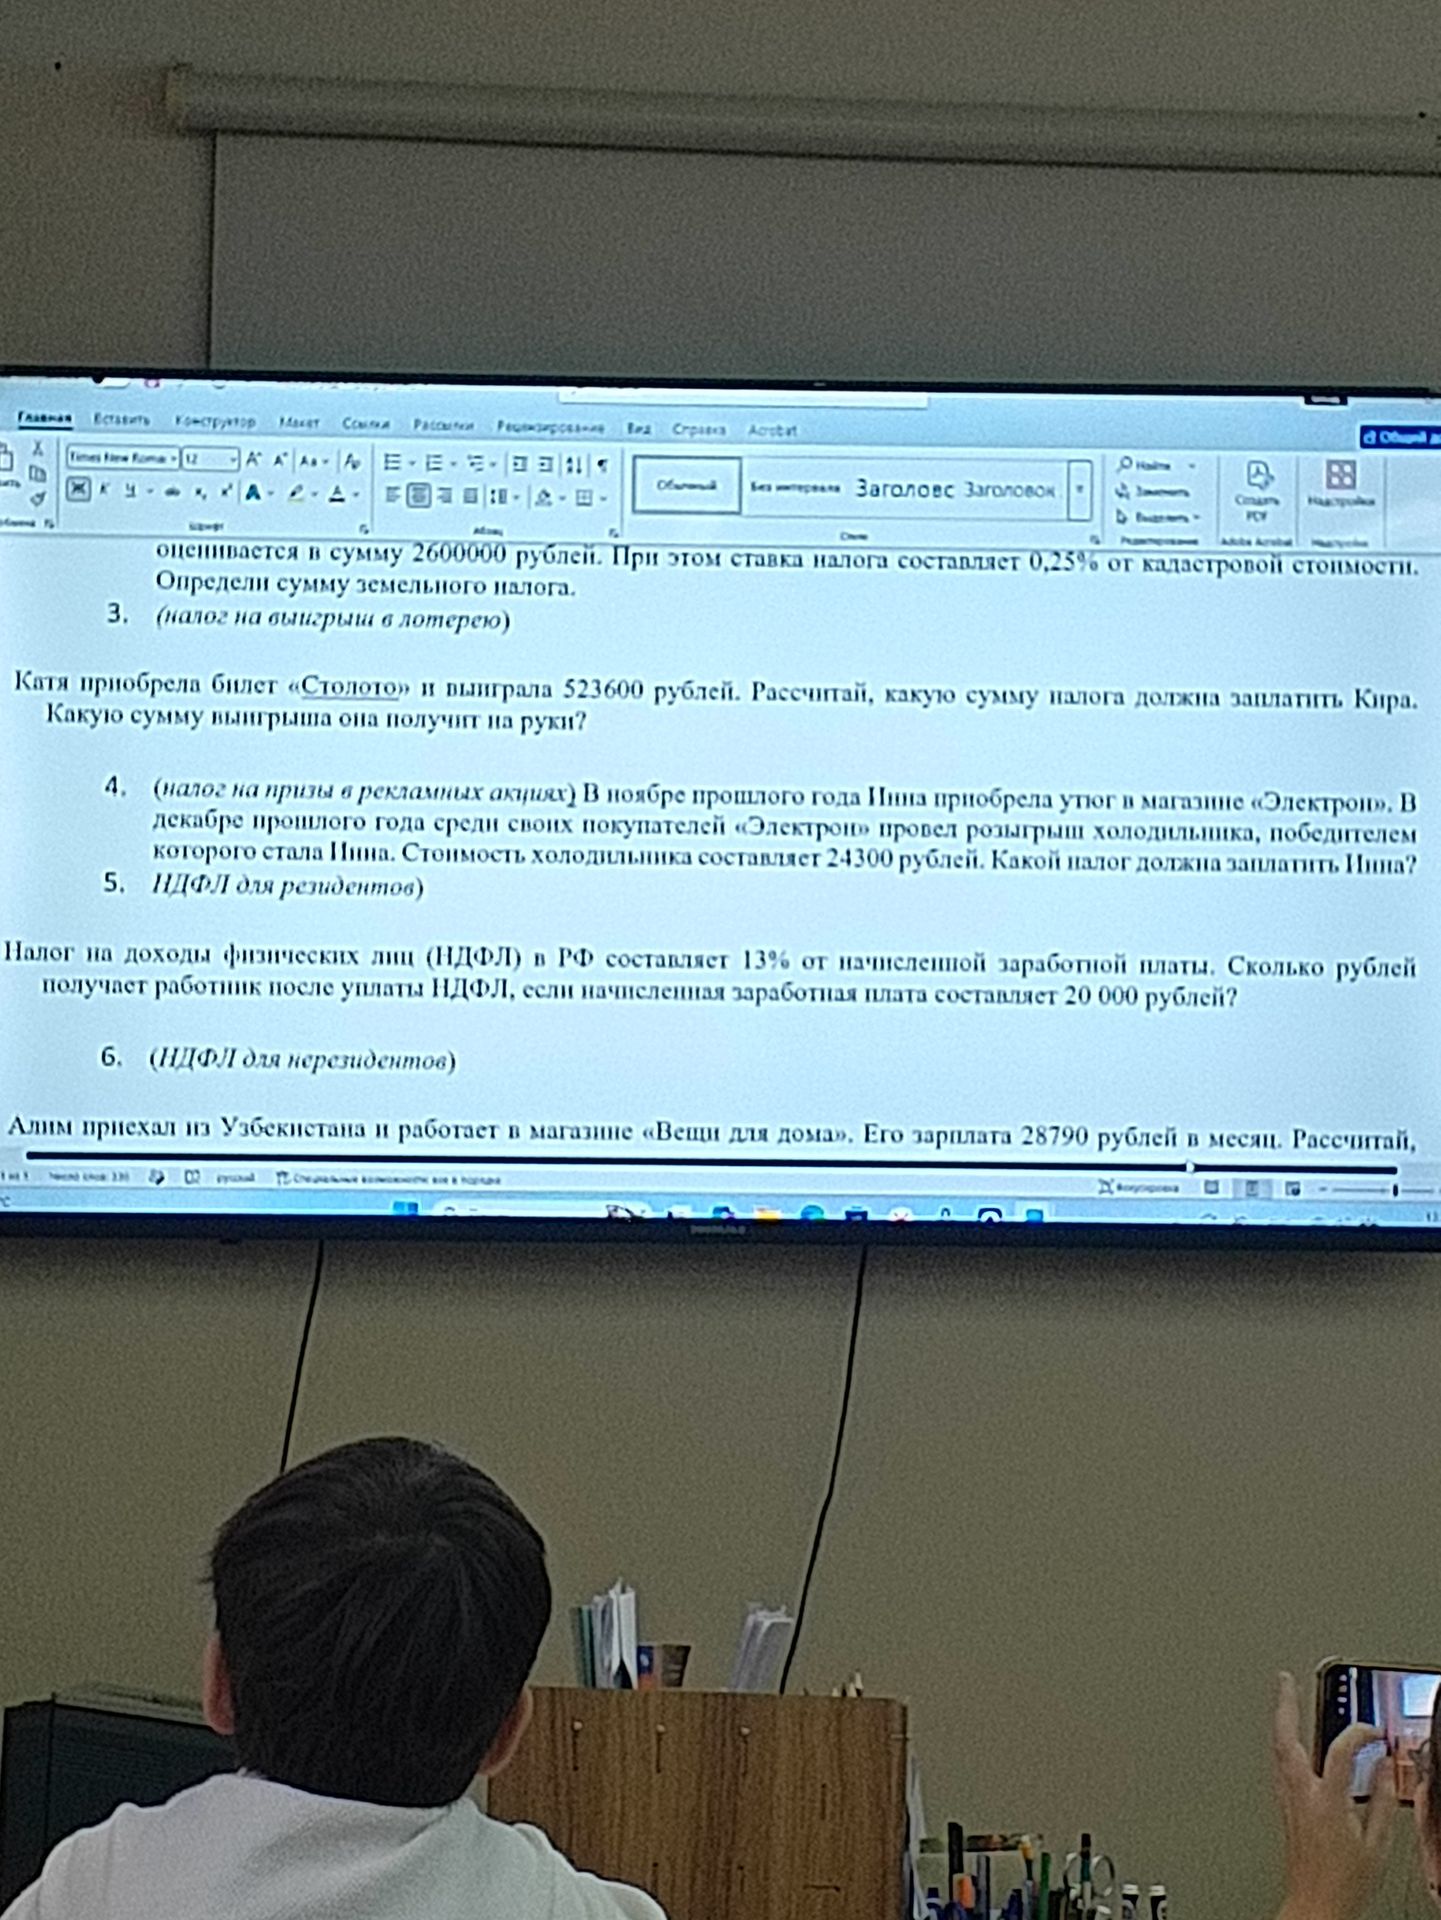
Ответ:
Для расчёта принимаем, что Катя — налоговый резидент РФ и это её единственный облагаемый выигрыш за год. Для лотерейных выигрышей такого размера налог составляет 13%; необлагаемый лимит за год — 4 000 рублей.
- Налоговая база: 523 600 − 4 000 = 519 600 рублей.
- Налог: 519 600 × 0,13 = 67 548 рублей.
- Сумма после удержания налога: 523 600 − 67 548 = 456 052 рубля.
Ответ: налог — 67 548 рублей; на руки Катя получит 456 052 рубля.
