
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
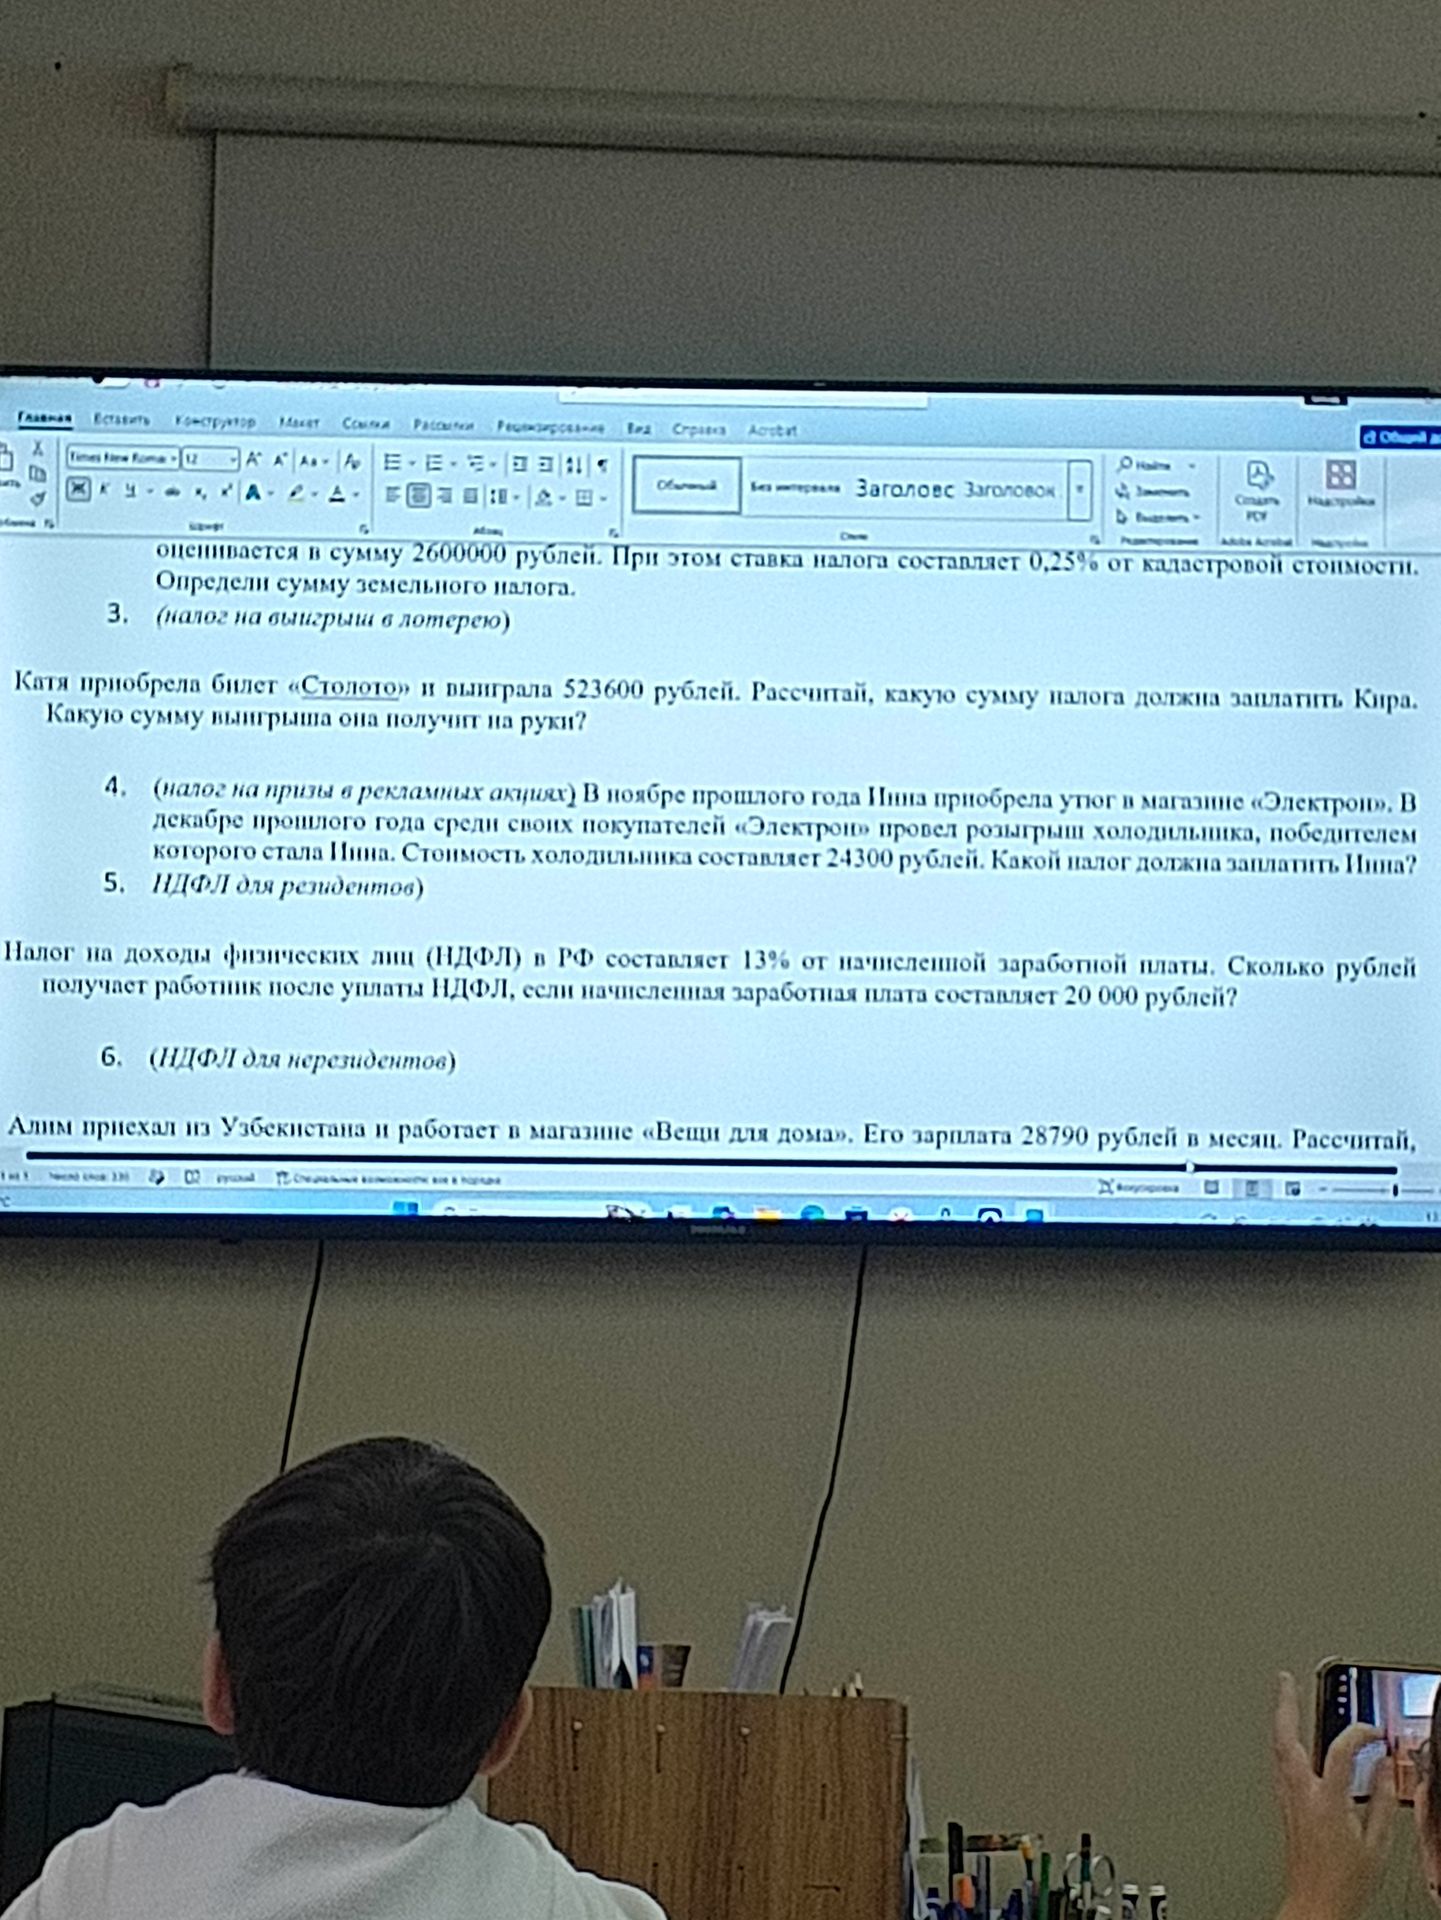
Приз в рекламной акции облагается по ставке 35%. Необлагаемая часть таких призов составляет 4 000 рублей за год.
- Налоговая база: 24 300 − 4 000 = 20 300 рублей.
- Налог: 20 300 × 0,35 = 7 105 рублей.
Ответ: Нина должна заплатить 7 105 рублей.
Приз в рекламной акции облагается по ставке 35%. Необлагаемая часть таких призов составляет 4 000 рублей за год.
Ответ: Нина должна заплатить 7 105 рублей.
