
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
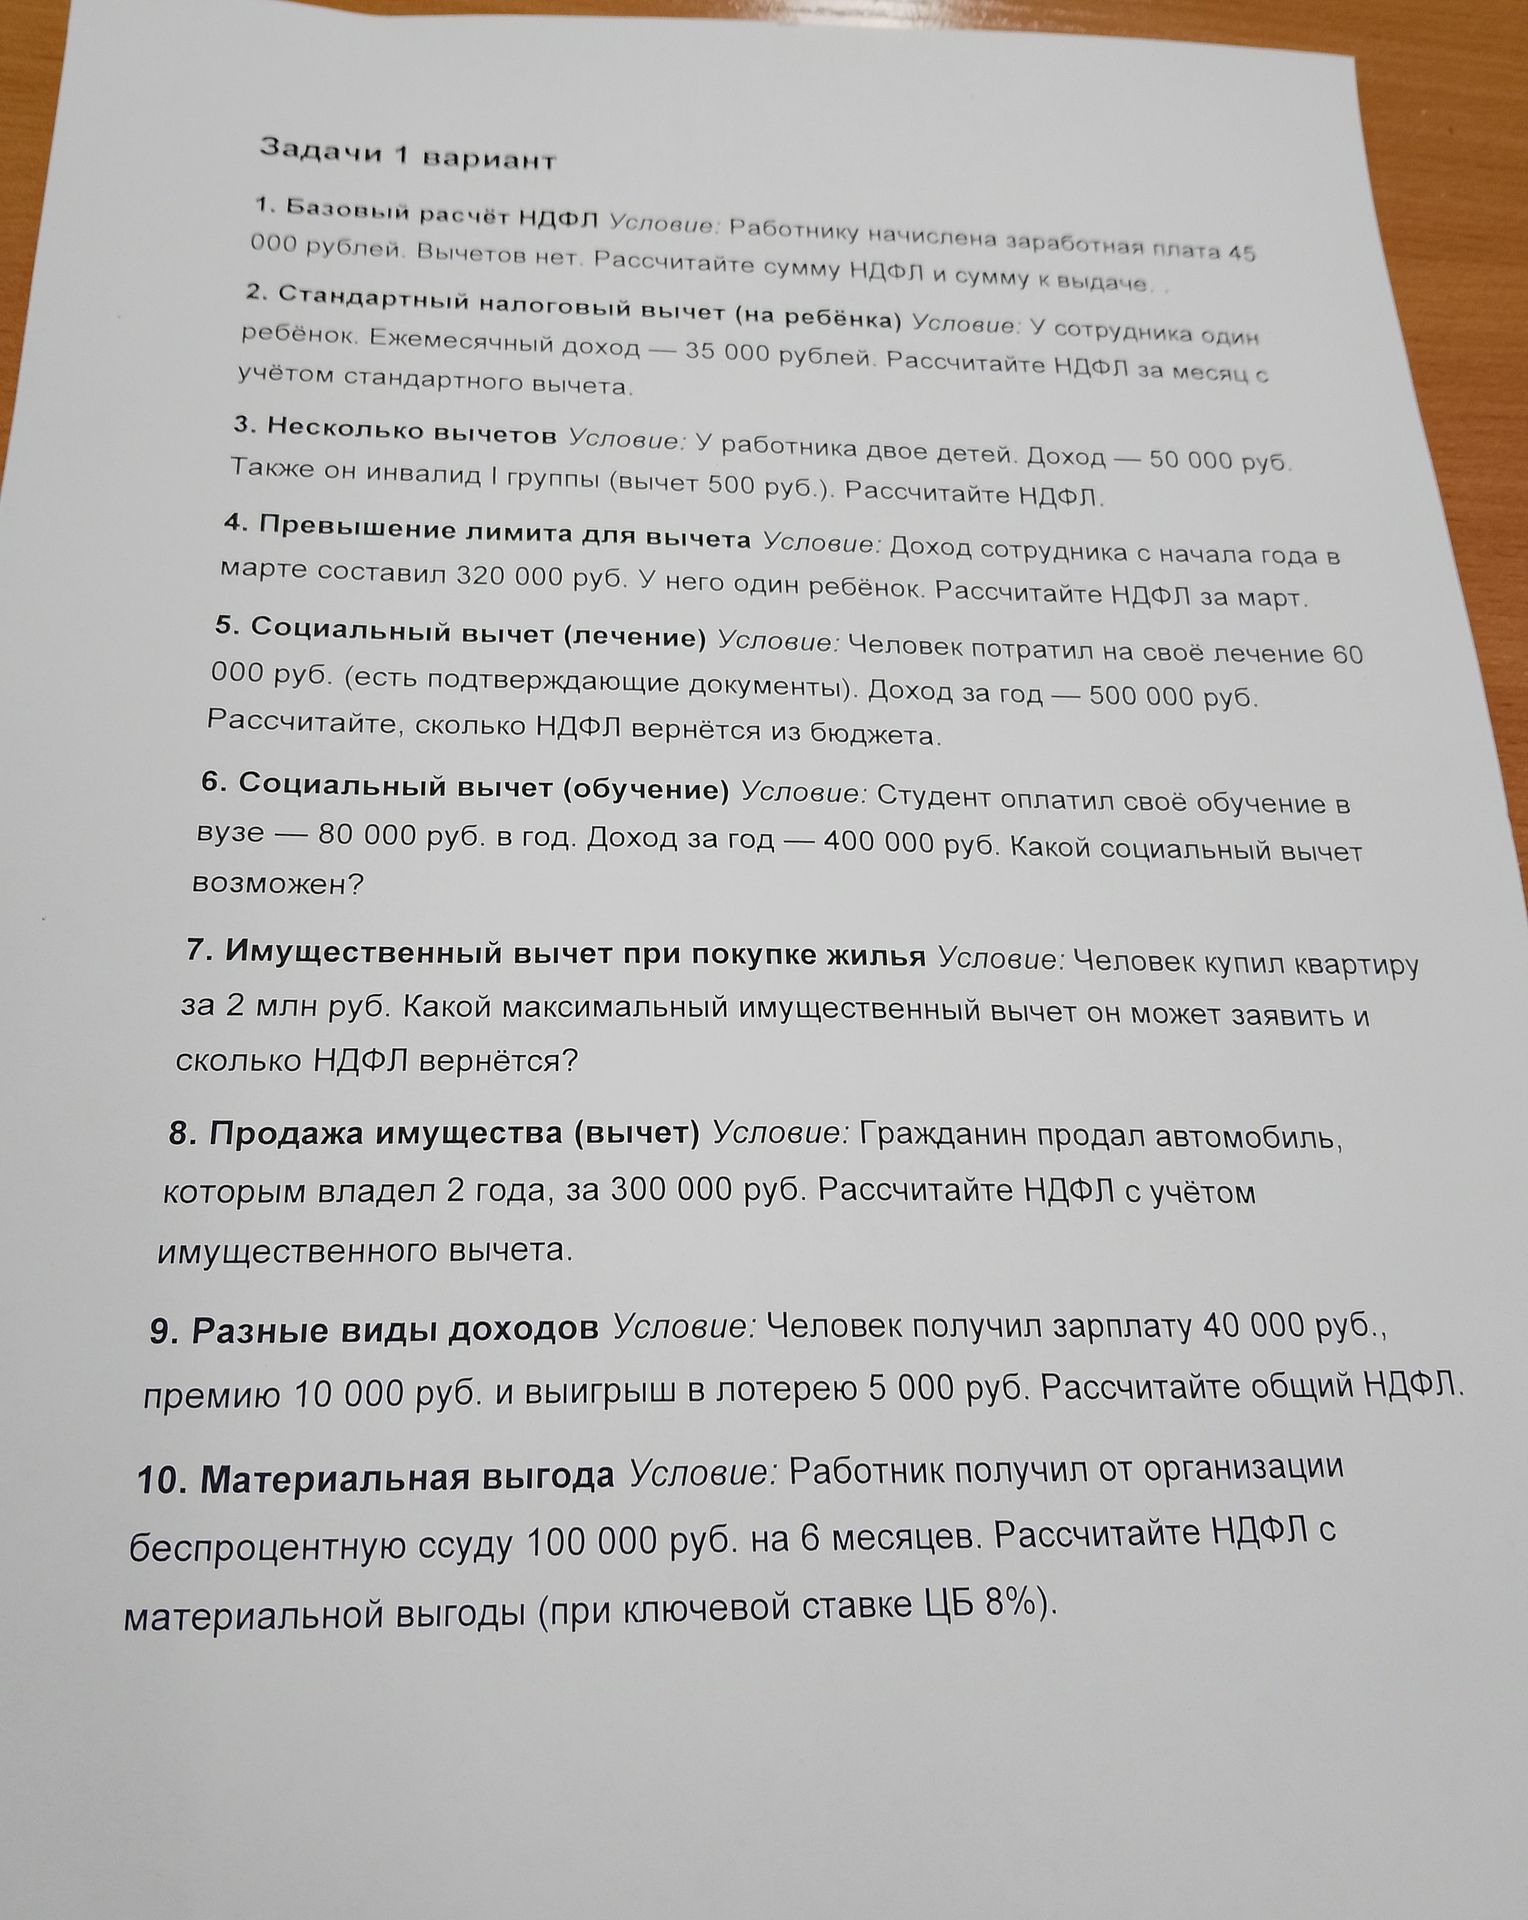
Для расчёта принимаем ставку 13% и стандартные вычеты на детей: 1 400 руб. на первого и 2 800 руб. на второго. Вычет работника-инвалида по условию — 500 руб.
- Сумма вычетов: \(1\,400 + 2\,800 + 500 = 4\,700\) руб.
- Налоговая база: \(50\,000 - 4\,700 = 45\,300\) руб.
- НДФЛ: \(45\,300 \times 0.13 = 5\,889\) руб.
Ответ: НДФЛ — 5 889 руб.
Для расчёта принимаем ставку 13% и стандартные вычеты на детей: 1 400 руб. на первого и 2 800 руб. на второго. Вычет работника-инвалида по условию — 500 руб.
- Сумма вычетов: \(1\,400 + 2\,800 + 500 = 4\,700\) руб.
- Налоговая база: \(50\,000 - 4\,700 = 45\,300\) руб.
- НДФЛ: \(45\,300 \times 0.13 = 5\,889\) руб.
Ответ: НДФЛ — 5 889 руб.
