
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
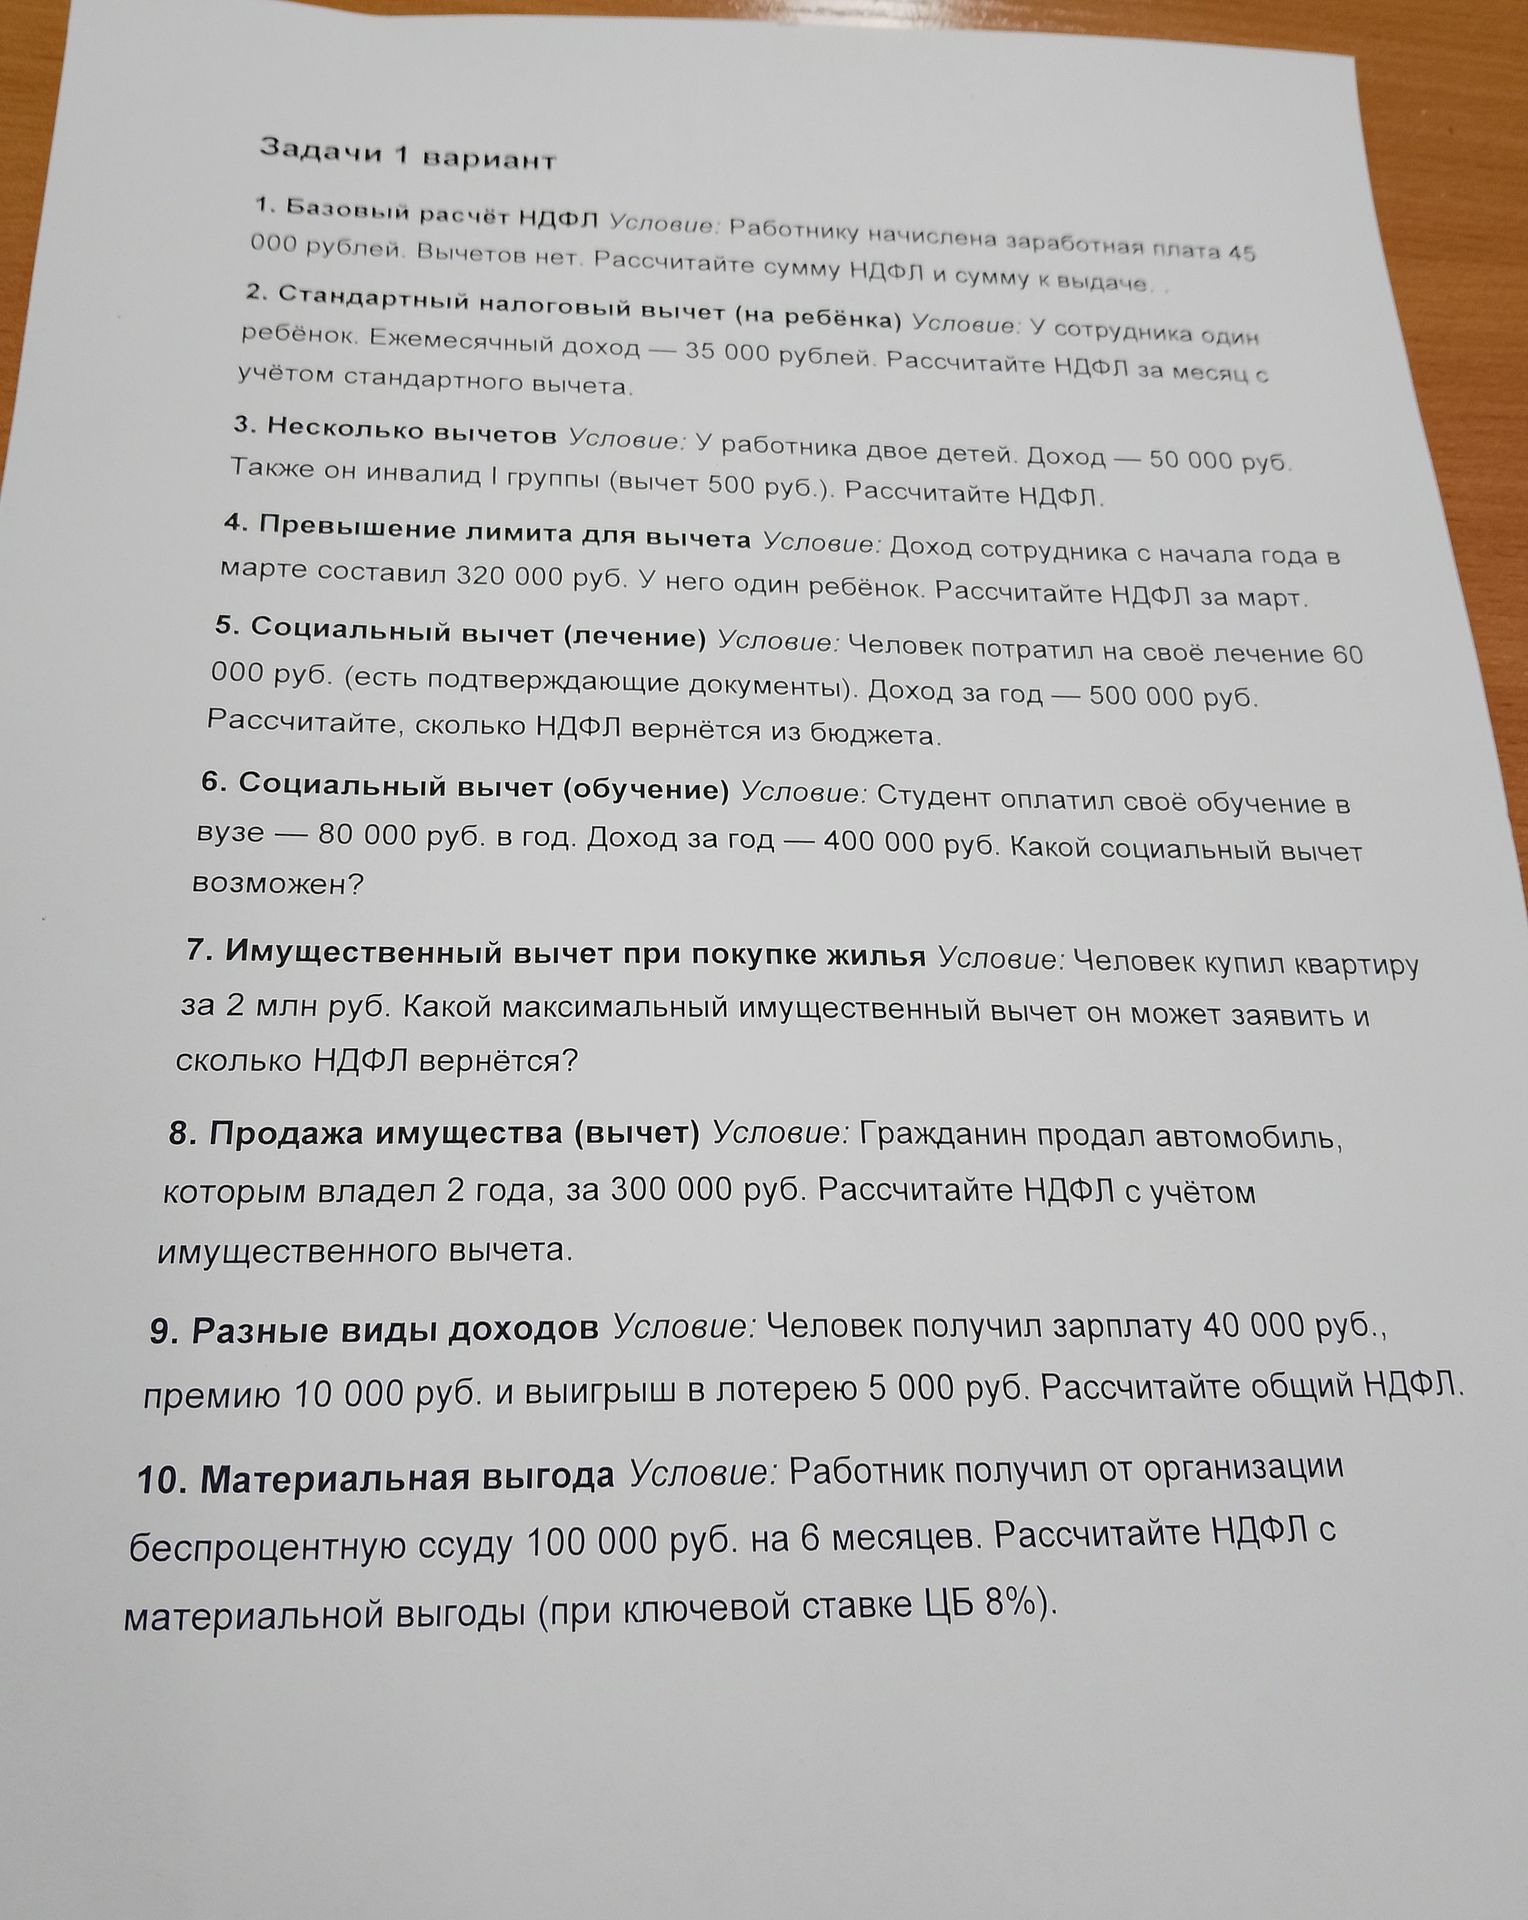
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
Предполагаем, что годовое освобождение для лотерейных выигрышей в размере 4 000 руб. не использовано. Зарплата и премия облагаются по ставке 13%; выигрыш облагается с превышения над освобождением.
- НДФЛ с зарплаты и премии: \((40\,000 + 10\,000) \times 0.13 = 6\,500\) руб.
- Облагаемая часть выигрыша: \(5\,000 - 4\,000 = 1\,000\) руб.
- НДФЛ с выигрыша: \(1\,000 \times 0.13 = 130\) руб.
- Общий НДФЛ: \(6\,500 + 130 = 6\,630\) руб.
Ответ: общий НДФЛ — 6 630 руб.
Предполагаем, что годовое освобождение для лотерейных выигрышей в размере 4 000 руб. не использовано. Зарплата и премия облагаются по ставке 13%; выигрыш облагается с превышения над освобождением.
- НДФЛ с зарплаты и премии: \((40\,000 + 10\,000) \times 0.13 = 6\,500\) руб.
- Облагаемая часть выигрыша: \(5\,000 - 4\,000 = 1\,000\) руб.
- НДФЛ с выигрыша: \(1\,000 \times 0.13 = 130\) руб.
- Общий НДФЛ: \(6\,500 + 130 = 6\,630\) руб.
Ответ: общий НДФЛ — 6 630 руб.
