
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
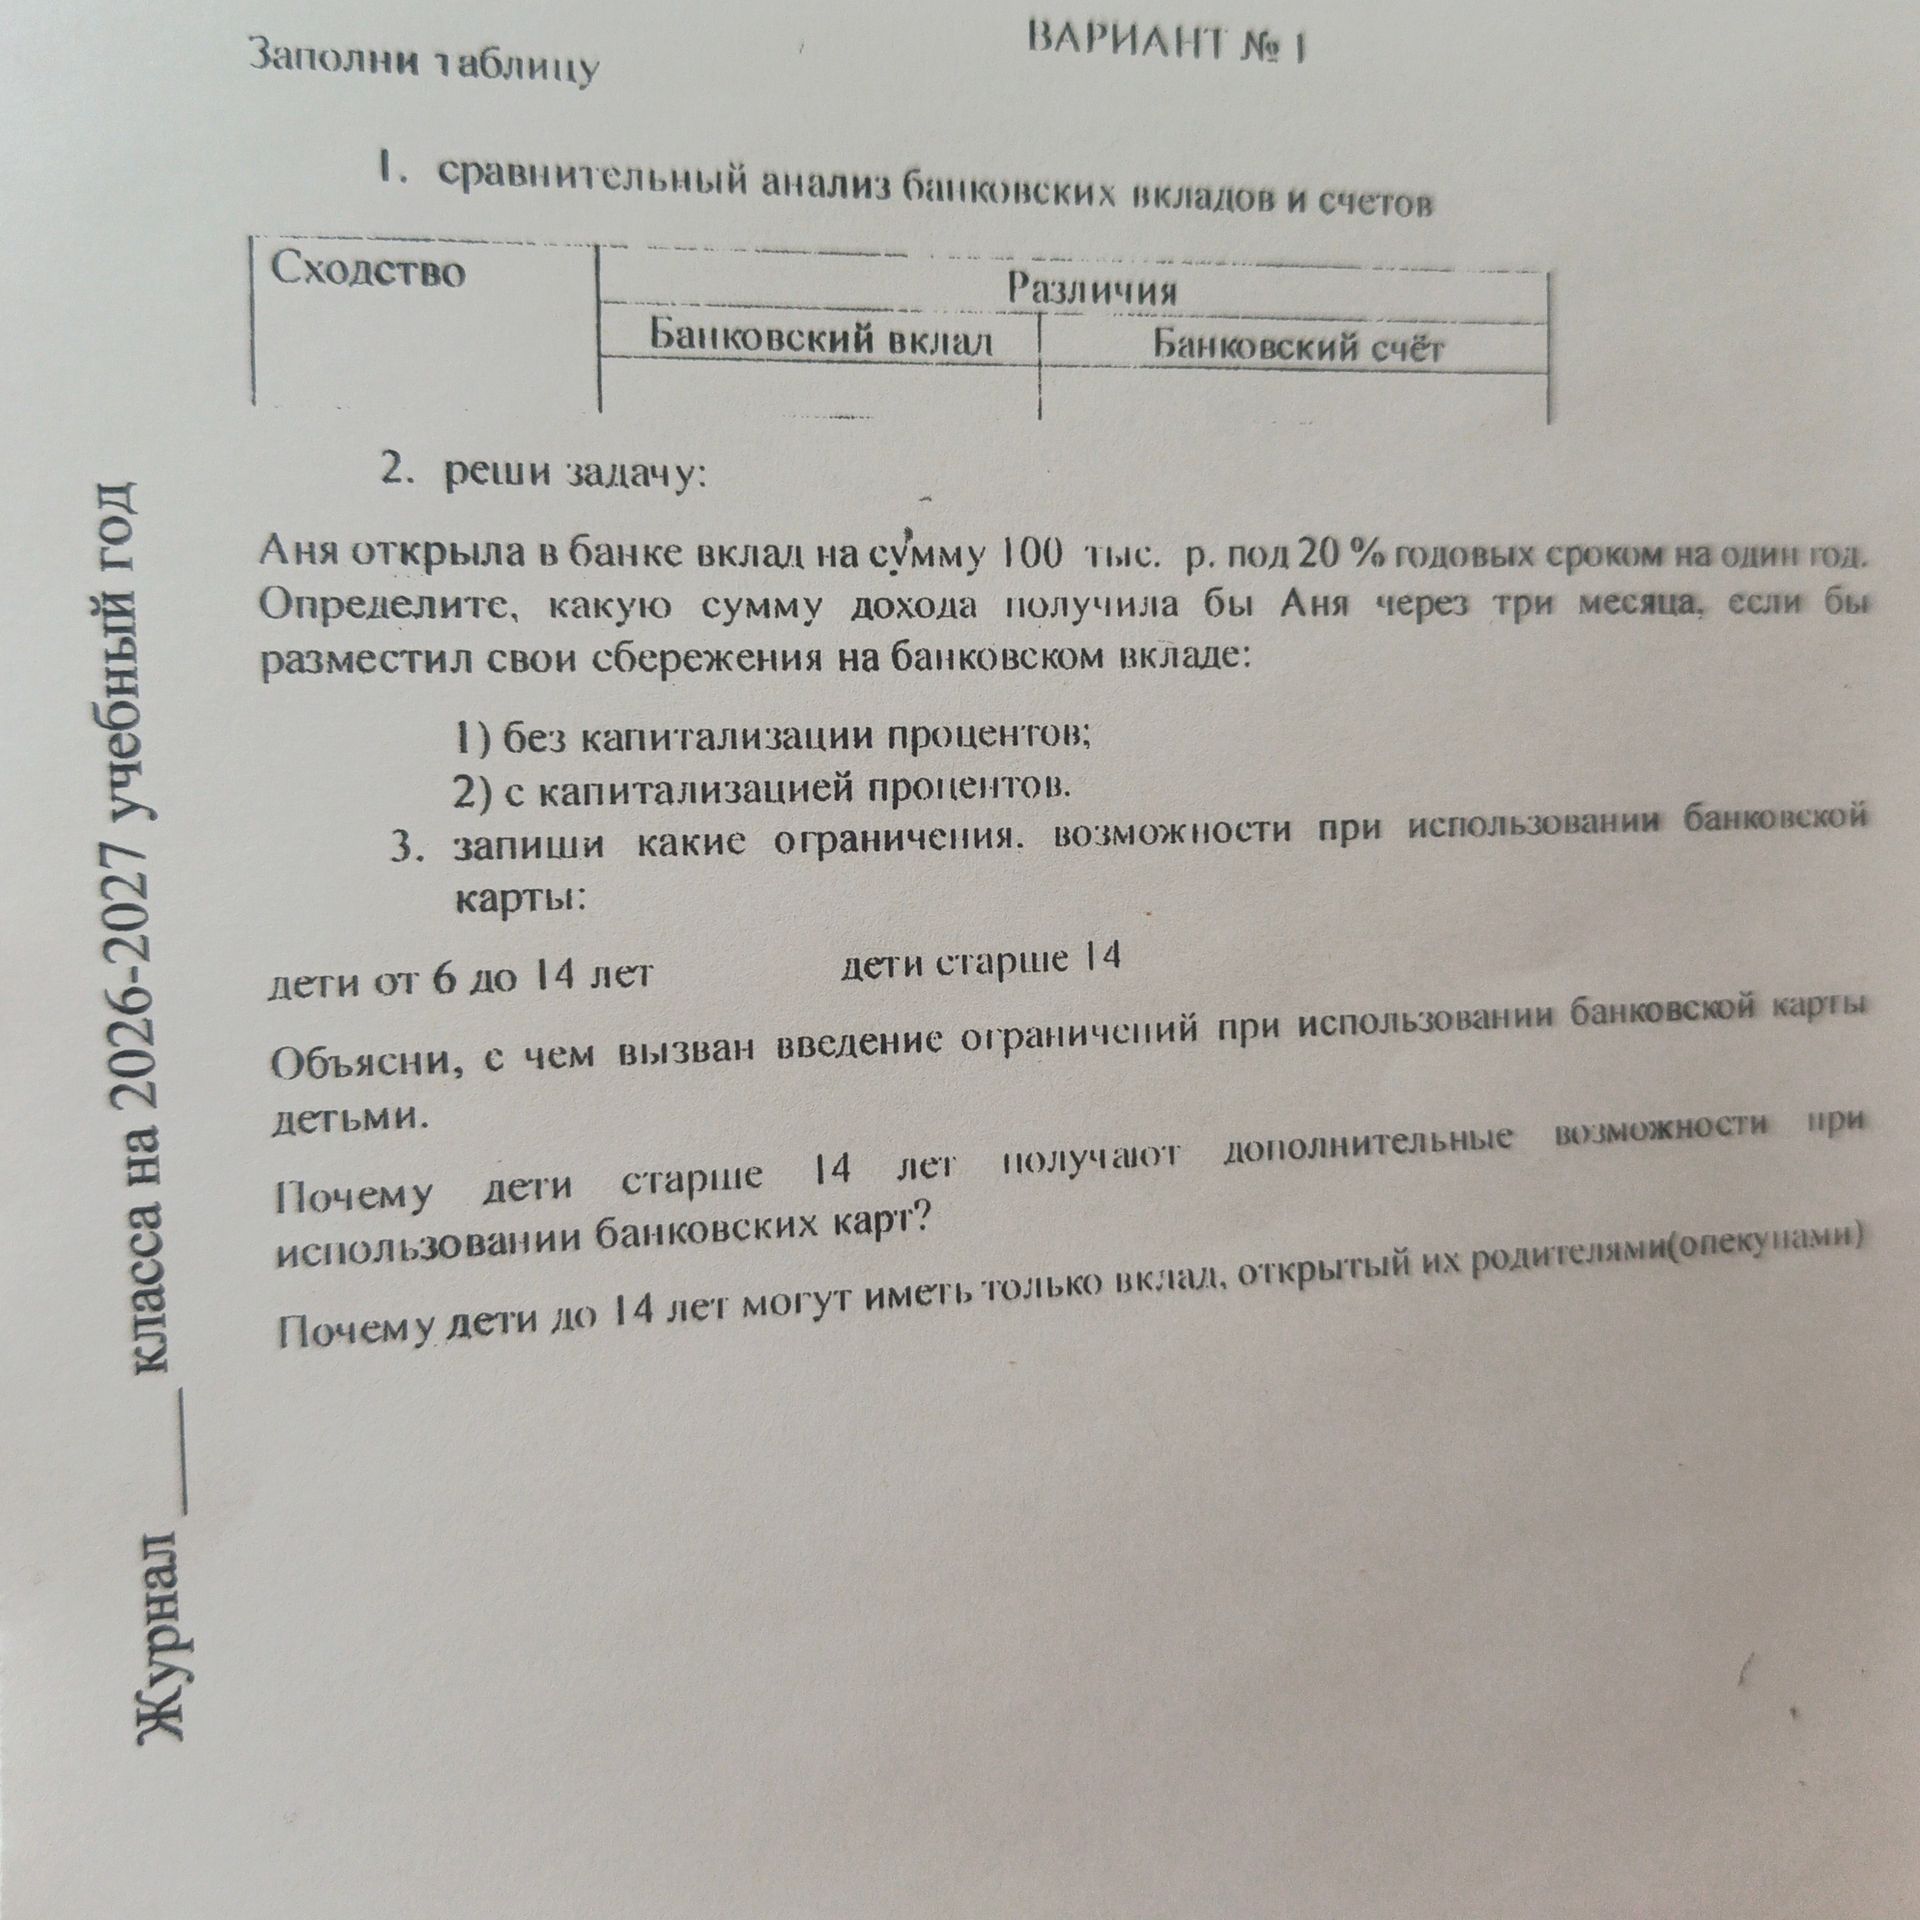
Ответ:
Дети от 6 до 14 лет. Обычно им оформляют дополнительную карту к счёту родителя или опекуна. Родитель задаёт лимиты, может контролировать операции и пополняет счёт. Самостоятельно открыть банковский счёт ребёнок этого возраста, как правило, не может; вклад на его имя открывает законный представитель. Вклад и платёжная карта — разные продукты: наличие вклада само по себе не означает, что у ребёнка есть карта к нему.
Дети старше 14 лет. Подросток может получить больше самостоятельности: в частности, с 14 лет вправе открыть банковский счёт самостоятельно в предусмотренном законом порядке и оформить карту к нему. Доступные операции и условия зависят от закона, договора и правил банка; отдельные действия могут требовать согласия законного представителя.
Зачем нужны ограничения? Они помогают защитить несовершеннолетних от мошенничества, случайной потери денег, необдуманных расходов и договоров, которые ребёнок может не понимать. Лимиты и родительский контроль снижают возможный ущерб.
Почему после 14 лет возможностей больше? Закон предоставляет подросткам старше 14 лет более широкий объём самостоятельных имущественных прав и дееспособности. Поэтому они могут самостоятельно совершать некоторые банковские действия, хотя это не означает полной взрослой дееспособности.
Почему вклад до 14 лет открывает представитель? Малолетние дети не обладают полной дееспособностью: сделки от их имени, кроме предусмотренных законом исключений, совершают родители, усыновители или опекуны. Поэтому вклад для ребёнка открывает законный представитель, действуя в его интересах.
Возрастные правила и доступность отдельных услуг следует проверять по действующему законодательству и условиям конкретного банка.
Дети от 6 до 14 лет. Обычно им оформляют дополнительную карту к счёту родителя или опекуна. Родитель задаёт лимиты, может контролировать операции и пополняет счёт. Самостоятельно открыть банковский счёт ребёнок этого возраста, как правило, не может; вклад на его имя открывает законный представитель. Вклад и платёжная карта — разные продукты: наличие вклада само по себе не означает, что у ребёнка есть карта к нему.
Дети старше 14 лет. Подросток может получить больше самостоятельности: в частности, с 14 лет вправе открыть банковский счёт самостоятельно в предусмотренном законом порядке и оформить карту к нему. Доступные операции и условия зависят от закона, договора и правил банка; отдельные действия могут требовать согласия законного представителя.
Зачем нужны ограничения? Они помогают защитить несовершеннолетних от мошенничества, случайной потери денег, необдуманных расходов и договоров, которые ребёнок может не понимать. Лимиты и родительский контроль снижают возможный ущерб.
Почему после 14 лет возможностей больше? Закон предоставляет подросткам старше 14 лет более широкий объём самостоятельных имущественных прав и дееспособности. Поэтому они могут самостоятельно совершать некоторые банковские действия, хотя это не означает полной взрослой дееспособности.
Почему вклад до 14 лет открывает представитель? Малолетние дети не обладают полной дееспособностью: сделки от их имени, кроме предусмотренных законом исключений, совершают родители, усыновители или опекуны. Поэтому вклад для ребёнка открывает законный представитель, действуя в его интересах.
Возрастные правила и доступность отдельных услуг следует проверять по действующему законодательству и условиям конкретного банка.
